Mis à jour le 9 octobre 2026 par l'Équipe de broker-forex.fr
Le trading des émissions de carbone permet aux entreprises d'acheter et de vendre des droits à émettre du dioxyde de carbone (CO2), dans des limites fixées par les pouvoirs publics selon des objectifs climatiques régionaux ou nationaux. Le principe : chaque tonne de CO2 rejetée doit être couverte par un « quota ». Une entreprise qui pollue moins que son allocation peut revendre son surplus à une autre qui la dépasse.
Ce mécanisme, appelé plafonnement et échange (cap-and-trade), transforme le carbone en une véritable marchandise cotée. Au lieu d'imposer uniquement des interdictions, l'État plafonne le total des émissions autorisées, puis laisse le prix se former par l'offre et la demande. Les entreprises arbitrent alors entre réduire leurs émissions ou acheter des quotas supplémentaires, selon ce qui leur coûte le moins cher.
Pour un investisseur, le carbone est devenu une classe d'actifs à part entière. Le quota européen (EUA) a été multiplié par plus de dix en une décennie, et le marché est accessible à un particulier via des CFD, des ETF ou des contrats à terme. Cette page explique le fonctionnement des marchés du carbone, l'état des prix en 2026 et les moyens concrets d'y prendre position.
Le graphique ci-dessus suit le prix du quota carbone. Après un record d'environ 88 euros la tonne le 7 janvier 2026 et un pic proche de 93 euros à la mi-janvier, le cours a connu une correction de plus de 20 %, revenant vers 70 à 77 euros au printemps 2026. Le quota est ensuite remonté pour s'échanger autour de 85 à 87 euros la tonne début octobre 2026, malgré le choc pétrolier lié à la crise du détroit d'Ormuz. Cette volatilité n'est pas un accident : elle reflète le mode de fonctionnement normal d'un marché piloté par les décisions politiques européennes, la météo, l'arbitrage entre le gaz et le charbon et les flux spéculatifs.
Le trading des émissions repose sur une idée simple : particuliers, entreprises, institutions et autres organisations peuvent posséder, acheter ou vendre des permis d'émettre une quantité définie de gaz à effet de serre. Ce système permet de soutenir l'activité économique (production d'électricité, transports, industrie) tout en fixant un prix aux externalités négatives que représente la pollution.
Le fonctionnement se déroule en plusieurs temps :
Cette logique permet de réduire le coût global de la transition : une entreprise remplit ses obligations au moindre coût, soit en réduisant ses émissions, soit en achetant des quotas, soit en compensant. À mesure que le plafond baisse et que la demande augmente, plusieurs études économiques montrent que le prix par tonne doit s'élever pour que la société tire pleinement bénéfice de la réduction des émissions. Le quota de carbone devient alors un produit financier à part entière.
Lancé en 2005, le système d'échange de quotas d'émission de l'Union européenne (EU ETS, ou SEQE en français) est la plus grande opération de trading carbone au monde. Il couvre les installations industrielles lourdes, la production d'électricité et l'aviation intra-européenne. Chaque tonne de CO2 émise par une installation couverte doit être compensée par un quota EUA.
Ce n'est pas une taxe : le montant n'est pas fixé par l'État mais par le marché. Le dispositif est aujourd'hui dans sa phase 4 (2021-2030), marquée par une réduction accélérée du plafond (environ -4,3 % par an) qui raréfie les quotas et soutient les prix. Plusieurs évolutions majeures structurent le marché en 2026 :
À plus long terme, plusieurs grandes institutions financières anticipent une trajectoire haussière, avec des projections de l'ordre de 145 euros la tonne à l'horizon 2030, sous l'effet de la baisse continue de l'offre de quotas. La Commission européenne a d'ailleurs calibré l'un de ses fonds de décarbonation sur une valeur de référence de 75 euros la tonne. Ces prévisions restent toutefois conditionnées aux futures décisions réglementaires.
Il existe deux grandes familles d'outils pour mettre un prix sur le carbone, souvent confondues.
La taxe carbone est un prix fixé directement par l'État sur le contenu en carbone de l'énergie ou sur les émissions. Les économistes la considèrent souvent comme le moyen le plus efficace, sur le plan économique, de freiner les émissions : elle dissuade les activités très polluantes et incite à rechercher des alternatives. Elle peut s'appliquer à différents niveaux (ville, région, État, fédéral).
Le marché du carbone, à l'inverse, ne fixe pas le prix mais fixe un plafond de quantité (le total des émissions autorisées). Le prix résulte ensuite de l'offre et de la demande. Cette approche par le marché permet d'échanger des droits d'émission entre acteurs, y compris au niveau international, sans imposer un tarif unique.
Les deux outils peuvent coexister. Une taxe est généralement plus efficace pour réduire les émissions si elle est supérieure au prix d'une quantité équivalente de crédits de compensation. À l'inverse, un marché de quotas donne à des pays comme la Chine la possibilité de réduire leurs émissions sans arbitrer brutalement entre environnement et croissance.
La tarification du carbone et de l'électricité doit augmenter fortement pour maintenir le réchauffement à un niveau acceptable.

Il existe une forte corrélation entre le prix du carbone et celui de l'électricité, la production électrique étant responsable d'environ 20 à 25 % des émissions mondiales. Si les décideurs veulent maintenir la hausse des températures sous les 1,5 à 2 °C, les ménages pourraient voir grimper les prix de l'énergie. Les infrastructures mondiales restent très dépendantes des énergies fossiles : lorsque l'offre d'énergie « brune » bon marché est réduite sans alternative disponible immédiatement, le prix monte. C'est pourquoi de nombreux gouvernements souhaitent voir leur banque centrale jouer un rôle dans la politique climatique, même si le mandat de ces institutions porte d'abord sur l'inflation et la stabilité financière.
Le carbone n'est plus une affaire strictement européenne. Selon la Banque mondiale, la tarification carbone a franchi un cap : elle couvre désormais près de 30 % des émissions mondiales de gaz à effet de serre (contre 7 % il y a dix ans) et a généré plus de 107 milliards de dollars de recettes publiques en 2025. On dénombre aujourd'hui plus de 80 instruments de tarification opérationnels dans le monde, répartis entre taxes carbone et systèmes d'échange de quotas. Le prix moyen mondial du carbone reste toutefois modeste, autour de 21 dollars la tonne, très en deçà des niveaux européens.
La Chine exploite désormais le plus grand marché de conformité au monde en volume d'émissions couvertes. Lancé en 2021 sur le seul secteur électrique, l'ETS national chinois a été élargi en 2025 à l'acier, au ciment et à l'aluminium, portant sa couverture d'environ 40 % à plus de 60 % des émissions nationales et intégrant plusieurs milliers de nouvelles installations. Le prix y reste bas, autour de 80 à 90 yuans la tonne (environ 11 à 12 dollars), soit une fraction du prix européen. Pékin prévoit de faire évoluer son système d'un plafond fondé sur l'intensité vers un plafond absolu, avec un cadre consolidé attendu vers 2027.
D'autres grandes économies avancent : le Brésil, l'Inde et la Turquie développent leurs propres dispositifs. L'Inde a défini les règles d'un futur ETS fondé sur des repères d'intensité plutôt que sur un plafond absolu. Chaque pays a un profil d'émissions unique (électricité, transport, construction, agriculture), si bien que les trajectoires de réduction et les prix diffèrent fortement selon l'économie considérée.
| Marché | Type | Prix indicatif 2026 | Couverture |
|---|---|---|---|
| UE — EU ETS (EUA) | Quotas (conformité) | ~70-87 €/t | Industrie, électricité, aviation |
| Chine — ETS national | Quotas (conformité) | ~11-12 $/t | Électricité, acier, ciment, aluminium |
| Marché volontaire | Crédits carbone | Très variable selon la qualité | Projets (forêts, renouvelables, capture) |
| Moyenne mondiale | Taxes + quotas | ~21 $/t | ~30 % des émissions mondiales |
Il faut distinguer deux marchés qui ne s'échangent pas de la même manière.
Le marché de conformité est obligatoire. Les entreprises couvertes (EU ETS, ETS chinois, etc.) doivent restituer des quotas pour couvrir leurs émissions, sous peine de sanction. C'est ce marché qui fixe le prix de référence de l'EUA suivi par les investisseurs.
Le marché volontaire (VCM) est facultatif. Des entreprises, voire des particuliers, y achètent des crédits carbone pour compenser volontairement leurs émissions. Chaque crédit atteste qu'une tonne de CO2 a été évitée ou retirée de l'atmosphère grâce à un projet : préservation ou plantation de forêts, énergies renouvelables, capture de méthane. Les crédits sont certifiés par des standards comme Verra ou Gold Standard.
Le marché volontaire a traversé une phase difficile. Après avoir flambé, il a corrigé quand les taux d'intérêt ont grimpé et que des doutes sur la qualité de certains projets ont émergé. Depuis, la tendance est à la montée en gamme : les crédits les mieux notés, correspondant aux Core Carbon Principles de l'ICVCM, se négocient avec une prime très supérieure aux crédits de moindre qualité. Les crédits de « retrait » (removal), qui éliminent physiquement le CO2 de façon durable, commandent les prix les plus élevés car ils s'alignent le mieux sur les trajectoires « zéro net ». Des dizaines de millions de crédits continuent d'être retirés chaque année par des entreprises engagées dans des objectifs climatiques.
Le cadre international du carbone a profondément changé. Le protocole de Kyoto (1997) fut le premier à instaurer le trading des émissions entre États : les pays disposant d'unités d'émission excédentaires pouvaient les vendre à ceux qui dépassaient leurs objectifs (article 17). C'est de là qu'est née l'idée du carbone comme marchandise, avec des unités telles que les URE, UAB et URCE, chacune égale à une tonne de CO2, suivies par des registres internationaux.
Le protocole de Kyoto a toutefois été remplacé par l'Accord de Paris (2015), aujourd'hui le cadre climatique international de référence, adopté par 196 parties. Son article 6 encadre désormais la coopération sur le carbone :
Les règles de mise en œuvre ont été finalisées lors de la COP29 de Bakou (2024), après des années de blocage. Les premiers crédits du PACM ont commencé à être émis à partir de 2025, notamment via la transition d'anciens projets Kyoto. Le paysage reste néanmoins mouvant : les mécanismes de crédits internationaux continuent de faire l'objet de débats sur leur intégrité et leur efficacité réelle.
Le prix du carbone ne se comprend pas sans le marché qu'il cherche à transformer : celui du pétrole. Le pétrole reste la matière première la plus échangée et la plus étudiée au monde, et ses effets de second ordre touchent les actions, les obligations et les devises des pays producteurs. Pour un trader, la question n'est donc pas de savoir si l'objectif « zéro émission nette » est souhaitable, mais s'il va réellement modifier l'offre, la demande et le prix du baril, et à quel rythme.
Le net zéro ne veut pas dire zéro émission absolue. Il désigne un équilibre : les gaz à effet de serre encore émis sont compensés par des émissions « négatives », obtenues en retirant du CO2 de l'atmosphère. Deux technologies sont souvent citées : le captage et stockage du carbone (CSC), qui récupère le CO2 des centrales ou des usines pour l'enfouir dans des réservoirs géologiques, et le BECCS (bioénergie avec captage et stockage du carbone). C'est la même logique que celle des crédits de « retrait » évoqués plus haut sur le marché volontaire.
Les engagements politiques sont massifs : l'Accord de Paris vise la neutralité carbone dans la seconde moitié du siècle, et l'Union européenne a adopté en mars 2026 un objectif contraignant de -90 % d'émissions en 2040 par rapport à 1990 (dont jusqu'à 5 points via des crédits internationaux à partir de 2036), avant la neutralité climatique en 2050. Mais le mouvement n'est plus unanime : les États-Unis sont sortis de l'Accord de Paris (sortie effective en janvier 2026), la Net-Zero Banking Alliance a cessé ses activités en 2025 et la coalition de gérants d'actifs NZAM a été relancée sans engagement explicite de net zéro en 2050. Beaucoup d'objectifs restent des aspirations plutôt que des politiques assorties de mesures contraignantes.
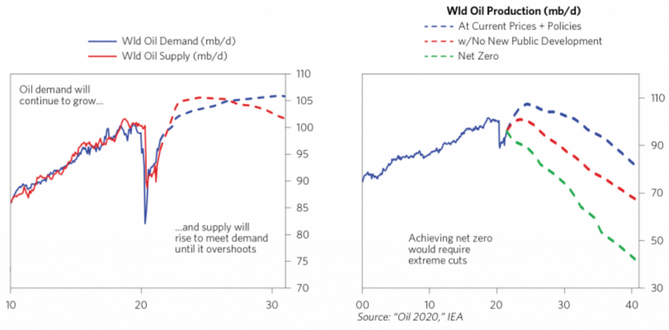
Gauche : demande et offre mondiales de pétrole (mb/j). Droite : production mondiale selon les politiques actuelles, sans nouveau développement des compagnies cotées, et selon une trajectoire net zéro (source : AIE, « Oil 2020 » ; projections établies en 2021).
Le graphique de droite illustre l'ampleur du défi. Même si toutes les compagnies pétrolières cotées en bourse cessaient de développer de nouveaux gisements, la production mondiale resterait loin d'une trajectoire net zéro. Celle-ci supposerait de passer d'environ 100 millions de barils par jour à quelque 70 mb/j vers 2030, puis autour de 45 mb/j vers 2040. Aucun grand producteur n'a aujourd'hui de plan compatible avec de telles baisses.
Pour anticiper l'effet du net zéro sur le prix du baril, il faut comprendre les incitations de chaque catégorie de producteurs :
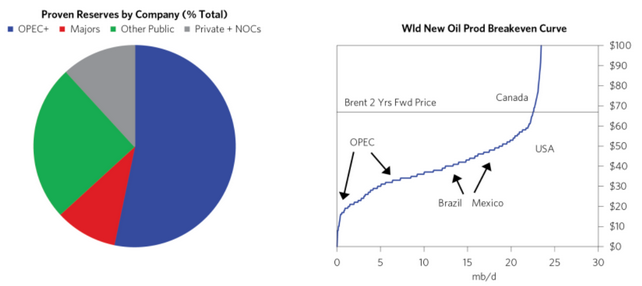
Réserves prouvées par type d'acteur (OPEP+, majors, autres compagnies cotées, compagnies privées et nationales) et seuil de rentabilité de la nouvelle production mondiale en dollars par baril (données 2021).
Conséquence pour le trader : une baisse de l'offre ne réduit la consommation que si elle est massive et durable, c'est-à-dire si elle dépasse la capacité de réserve de l'OPEP+ sans provoquer une relance du schiste américain. En 2020-2021, la chute de la production américaine a ainsi été comblée par l'OPEP+, sans effet notable sur la consommation mondiale. Paradoxalement, à court terme, le net zéro tend à soutenir les prix : il freine les investissements pétroliers avant que les alternatives soient prêtes, ce qui resserre l'offre.
Les consommateurs (ménages, entreprises, États) ne se détournent du pétrole que si son prix reste élevé durablement par rapport aux autres énergies. Historiquement, la demande a reculé par rapport à l'activité économique lorsque le baril dépassait environ 85 dollars (en dollars constants), mais ces hausses étaient perçues comme temporaires, ce qui ne justifiait pas d'investir dans un changement d'équipement.
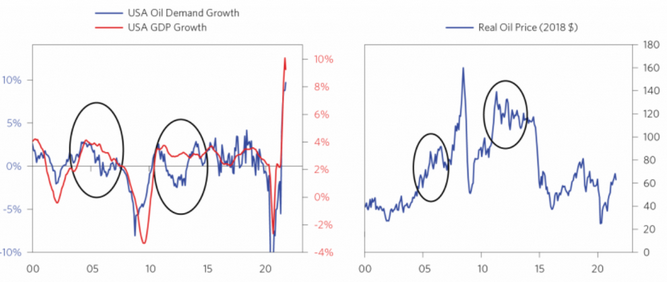
Production des majors hors OPEP+, croissance de la demande de pétrole et du PIB américains, et prix réel du baril : les périodes entourées montrent la demande qui fléchit quand le prix grimpe (données 2021).
Le pétrole garde aussi des atouts physiques : une forte densité énergétique et un stockage bon marché (moins d'un dollar par baril et par mois), là où stocker l'équivalent énergétique d'un baril dans des batteries au lithium reste beaucoup plus coûteux. Les énergies fossiles fournissent encore environ 80 % de l'énergie primaire mondiale, et la demande des pays émergents, qui porte la quasi-totalité de la croissance, continue d'augmenter.
Les véhicules électriques commencent toutefois à peser. Selon l'Agence internationale de l'énergie (AIE), plus de 20 millions de voitures électriques ont été vendues en 2025, soit environ un quart des ventes mondiales de voitures neuves, ce qui a évité environ 1,7 million de barils par jour de consommation. L'AIE anticipe un triplement de ce volume vers 5 mb/j en 2030. C'est encore modeste face à une demande mondiale supérieure à 100 mb/j, mais la tendance s'accélère. Le marché du lithium en est l'un des baromètres.
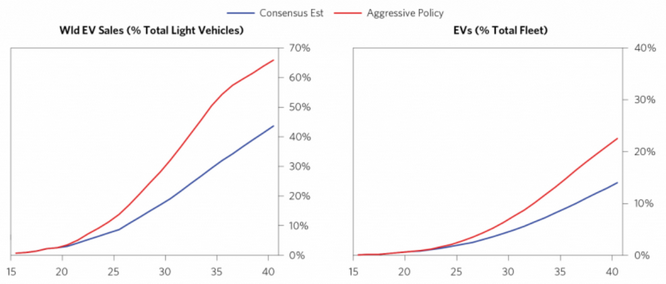
Demande mondiale de pétrole et part des véhicules électriques dans les ventes et dans le parc : scénario consensuel (bleu) contre politique climatique agressive (rouge) (projections établies en 2021).
Pour les traders, l'élément à surveiller est un choc de transition : des politiques qui réduisent la demande de pétrole de manière plus agressive, soit en tarifant le carbone, soit en subventionnant les alternatives. Le mode d'action compte, car une réduction de l'offre et une taxe carbone n'ont pas du tout les mêmes effets sur le marché :
| Critère | Réduction de l'offre | Taxe ou marché du carbone |
|---|---|---|
| Prix payé par le consommateur | En hausse | En hausse |
| Qui encaisse le surplus | Les producteurs | Les États (redistribution ou investissement dans les alternatives) |
| Réaction des autres producteurs | Incitation à produire plus (schiste, OPEP+) | Pas d'incitation à produire davantage |
| Durabilité du signal-prix | Faible : la hausse attire une nouvelle offre | Forte : la hausse est ancrée, elle justifie d'investir dans la transition |
C'est tout l'intérêt de la tarification carbone décrite plus haut (taxe ou marché) : en rendant la hausse du coût de l'énergie fossile prévisible et durable, elle pousse entreprises et ménages à investir dans des alternatives. Sa limite est géographique : elle progresse surtout dans les pays riches, alors que plus de la moitié de la demande de pétrole vient des pays émergents, où l'opposition à un prix du carbone est plus forte. Si la demande baisse seulement en Europe, l'OPEP+ sera incitée à maintenir des prix assez bas pour décourager le changement de combustible ailleurs.
Un tel choc ne toucherait pas seulement le pétrole : il affecterait les pays, les entreprises et les devises qui en dépendent, ainsi que l'économie au sens large, avec un effet inflationniste ou déflationniste selon la voie de transition choisie. La transition est d'ailleurs, pour l'instant, plutôt inflationniste : faute d'investissements suffisants dans les énergies classiques et de capacités renouvelables et de stockage prêtes à prendre le relais, les tarifs de l'électricité ont fortement augmenté dans les pays les plus avancés dans la transition de leur réseau.
L'année 2026 offre une illustration brutale de ces mécanismes. Depuis la guerre déclenchée en Iran fin février 2026, le détroit d'Ormuz, par lequel transitait environ 20 % du pétrole mondial, est quasiment fermé à la navigation. Le Brent oscille depuis entre 80 et 120 dollars et s'échangeait encore autour de 103 dollars début octobre 2026. Selon le rapport d'août 2026 de l'AIE, la demande mondiale devrait reculer d'environ 1,6 mb/j en 2026, la plus forte baisse depuis la pandémie, tandis que l'offre perdrait plus de 4 mb/j.
Ce choc d'offre montre les deux faces du problème : il a fait chuter la consommation à court terme, mais il enrichit les producteurs épargnés et pousse les Amériques à accroître leur production. Il renforce aussi l'intérêt des alternatives : l'AIE note que l'économie de carburant réalisée avec un véhicule électrique a progressé d'environ 35 % dans l'UE par rapport à 2025. Côté carbone, le quota européen est resté ferme, autour de 85 à 87 euros la tonne début octobre 2026.
Ce qu'un trader doit surveiller
Pour aller plus loin sur l'or noir lui-même, consultez notre guide du trading du pétrole ainsi que ceux consacrés au gaz naturel et à l'électricité, deux marchés étroitement liés au prix du carbone.
Un particulier ne peut pas acheter directement un quota EUA, réservé aux acteurs réglementés. L'accès au marché passe donc par des produits financiers qui répliquent le prix du CO2 : le CFD (contrat sur la différence), les ETF ou ETC adossés au carbone, et les contrats à terme (futures) cotés sur des places comme l'Intercontinental Exchange (ICE). Le moyen le plus direct et le plus souple pour un trader particulier reste le CFD, qui permet de prendre position à la hausse comme à la baisse, avec effet de levier.
| # | Broker | Note | Réglementation | Plateformes | Actions |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | ASICCBFSAIFRSABVIFSCFSCAJFSAOCRISFCCMA | MetaTrader 4 & 5, AvaOptions | |
| 2 |  | ★★★★★ 4.6/5 | CySECKNFFCAFSCDFSA | xStation | |
| 3 |  | ★★★★ 4.5/5 | FCABaFinASICFINMAMASCFTC | IG, ProRealTime, MT4, TradingView | |
| 4 |  | ★★★★ 4.3/5 | CySECFCAASICFSASADGM | eToro | |
| 5 |  | ★★★★ 4.3/5 | CMVMFCASCBBACENFSCM | MT4 & 5, ActivTrader, TradingView |
ADGM : Abu Dhabi • ASIC : Australie • BaFin : Allemagne • BVIFSC : Îles Vierges britanniques • BACEN : Brésil • CMA : Kenya • CySEC : Chypre • CMVM : Portugal • CFTC : USA • CBFSAI : Irlande • DFSA : Dubaï • FSCM : Île Maurice • FCA : Royaume-Uni • FINMA : Suisse • FRSA : Abu Dhabi • FSAS : Seychelles • FSCA : Afrique du Sud • JFSA : Japon • KNF : Pologne • MAS : Singapour • OCRI : Canada • SCB : Bahamas • SFC : Colombie
⚠️ Le trading de CFD implique un risque de perte. 69 à 80 % des comptes d'investisseurs particuliers perdent de l'argent en négociant des CFD.
Le trading des émissions de carbone met un prix sur le CO2 émis par la combustion d'énergies fossiles. En plafonnant les émissions autorisées puis en laissant le marché fixer le prix des quotas, il crée une incitation économique à réduire, compenser ou éviter la pollution. Le marché européen EU ETS en est la vitrine : le quota EUA y a franchi de nouveaux records en 2026, tandis que le CBAM et le futur second marché (ETS2) élargissent la portée du dispositif.
À l'échelle mondiale, la tarification carbone n'est plus marginale : elle couvre près d'un tiers des émissions et génère plus de 100 milliards de dollars de recettes publiques par an. La Chine a bâti le plus grand marché de conformité, tandis que le Brésil, l'Inde et la Turquie s'y mettent. Sur le plan international, l'Accord de Paris et son article 6 ont remplacé le protocole de Kyoto et posent les bases d'échanges de crédits plus encadrés.
Le lien avec le pétrole est central : l'objectif « net zéro » ne fera reculer durablement la consommation de brut que si la tarification du carbone ou des alternatives moins chères changent le comportement des consommateurs. Réduire l'offre ne suffit pas, car l'OPEP+ et le schiste américain comblent rapidement les manques. Le choc d'Ormuz de 2026 l'a rappelé : une flambée du baril fait baisser la demande à court terme, mais seule une hausse durable et prévisible du coût du carbone justifie d'investir dans la transition.
Pour un particulier, le carbone est devenu accessible via des CFD, des ETF ou des futures. C'est un marché prometteur mais exigeant : très volatil, piloté par la réglementation et amplifié par le levier. Compte tenu de la baisse programmée de l'offre de quotas et de l'ampleur des réductions nécessaires pour contenir le réchauffement, sa valeur est susceptible d'augmenter sur le long terme, mais rien n'est garanti à court terme. Comme pour tout instrument à effet de levier, une gestion du risque stricte et une bonne compréhension des mécanismes restent indispensables.