Mis à jour le 9 octobre 2026 par l'Équipe de broker-forex.fr
Presque tous les actifs financiers sont évalués par rapport à un taux d'intérêt. Le prix d'une obligation, d'un swap, d'un cap ou d'une swaption dépend de la trajectoire future des taux d'intérêt, et la valeur d'une action se calcule en actualisant ses flux futurs à partir d'un taux sans risque. Pour raisonner sur ces trajectoires, les praticiens utilisent des modèles de taux court : des équations qui décrivent l'évolution du taux d'intérêt instantané et, à partir de lui, de toute la courbe des taux.
Ce guide part de la base, le taux sans risque et la façon dont on le mesure, puis présente les principaux modèles de taux court : Vasicek (1977), Black-Derman-Toy (1990) et Chen (1996), avec un rappel des modèles CIR et Hull-White. Pour chacun : l'équation, le sens des paramètres, un exemple chiffré quand c'est utile, les usages et les limites.
En finance, le taux court, noté r(t), désigne le taux d'intérêt applicable à un prêt d'une durée infiniment brève, contracté à l'instant t. On l'appelle aussi taux instantané. Il n'est pas directement observable, mais il s'approche par les taux au jour le jour : l'€STR en zone euro, le SOFR aux États-Unis, ou encore les taux des opérations de pension (repo).
Ce taux est au cœur de la théorie des taux d'intérêt pour une raison simple : si l'on connaît sa loi d'évolution, on peut en déduire le prix de toute obligation zéro-coupon, donc la courbe des taux entière, puis le prix des produits dérivés qui en dépendent. C'est pourquoi le taux court est presque toujours traité comme le taux sans risque instantané de l'économie.
Taux court et taux directeur. Le taux court de marché suit de près le taux directeur de la banque centrale. En zone euro, l'€STR évolue juste sous le taux de la facilité de dépôt de la BCE, porté à 2,50 % en septembre 2026. Une décision de politique monétaire se transmet donc d'abord au taux court, puis, par les anticipations, au reste de la courbe.
Le taux d'intérêt sans risque est le rendement d'un placement qui ne présente aucun risque de défaut sur une période donnée. Il sert de référence pour juger toutes les autres options d'investissement : un placement plus risqué n'a d'intérêt que s'il rapporte davantage, et cet écart s'appelle la prime de risque.
En pratique, on le mesure avec les titres d'État d'un pays solvable émis dans sa propre monnaie, car l'État dispose de la capacité de lever l'impôt et, indirectement, de sa banque centrale. Le titre retenu dépend de l'horizon de l'investissement :
« Sans risque » ne veut pas dire sans aucun risque. Un titre d'État reste exposé à un faible risque de défaut (les spreads entre pays de la zone euro le rappellent), à un risque de prix s'il est revendu avant l'échéance (d'autant plus fort que la durée est longue), et au risque d'inflation, qui érode le rendement réel. Le taux sans risque reste néanmoins la meilleure approximation d'un rendement sans risque disponible sur les marchés.
Lorsqu'aucun titre d'État ne correspond exactement à l'horizon ou à la devise étudiés, plusieurs indicateurs servent d'approximation. Chacun a ses avantages et ses défauts.
| Indicateur | Ce qu'il mesure | Intérêt | Limite |
|---|---|---|---|
| Titres d'État (OAT, Bund, Treasuries) | Rendement d'un emprunt d'État à une échéance donnée | Référence la plus courante, disponible sur toute la courbe | Intègre un faible risque souverain et une prime de liquidité |
| Taux directeurs | Taux fixé par la banque centrale pour ses opérations avec les banques | Pilote tout le segment court | Taux administré, pas un rendement de marché |
| €STR / SOFR | Coût de l'emprunt au jour le jour (non garanti pour l'€STR, garanti par des titres du Trésor pour le SOFR) | Taux de transactions réelles, très proche du risque nul | Ne couvre que l'horizon d'un jour |
| Taux de swap (OIS) | Taux fixe échangé contre l'€STR ou le SOFR composé, de 1 semaine à 50 ans | Courbe complète, très liquide, standard des salles de marché | Dépend du marché des swaps |
| Taux interbancaires (EURIBOR) | Taux auxquels les banques se prêtent sans garantie de 1 à 12 mois | Toujours publié et utilisé pour les crédits à taux variable | Contient une prime de risque bancaire |
| Taux préférentiel (prime rate) | Taux que les banques américaines appliquent à leurs meilleurs clients | Repère pour certains crédits | Inclut un risque de crédit : ce n'est pas un taux sans risque |
Le paysage des taux de référence a beaucoup changé en quelques années. Le LIBOR, longtemps central et entaché par des affaires de manipulation, a cessé d'être publié à la mi-2023 ; le SOFR l'a remplacé pour le dollar. En zone euro, l'EONIA a disparu début 2022 au profit de l'€STR, tandis que l'EURIBOR, réformé, reste publié. Les courbes de swaps indexées sur ces taux au jour le jour (OIS) sont devenues la référence de taux sans risque pour valoriser les produits dérivés.
Le taux nominal est le taux affiché, sans correction de l'inflation. Le taux réel mesure le gain effectif de pouvoir d'achat. Les deux sont reliés par l'équation de Fisher, détaillée dans notre page sur l'effet Fisher :
(1 + taux nominal) = (1 + taux réel) × (1 + inflation)
Pour des taux faibles, on utilise l'approximation taux nominal ≈ taux réel + inflation. Avec une OAT 10 ans à 3,6 % et une inflation anticipée de 2 %, le taux réel sans risque ressort à environ 1,6 %. Le marché donne directement une mesure du taux réel à travers les obligations indexées sur l'inflation (OATi, TIPS).
Le choix entre les deux dépend des flux étudiés :
Le taux sans risque est un paramètre présent dans la plupart des calculs financiers.
Il sert aussi à ordonner les classes d'actifs selon le couple risque-rendement. Chaque marche de l'échelle doit offrir une prime supplémentaire pour attirer les capitaux :
| Classe d'actifs | Niveau de risque | Source de la prime |
|---|---|---|
| Liquidités (monétaire, bons du Trésor) | Très faible | Aucune : c'est le taux sans risque |
| Obligations | Faible à moyen | Prime de durée et, pour les émetteurs privés, prime de crédit |
| Actions | Élevé | Flux incertains et rang de remboursement après les créanciers |
| Capital-investissement | Très élevé | Illiquidité, levier élevé, entreprises moins établies (voir notre page sur le private equity) |
| Actifs illiquides (immobilier, entreprises non cotées, objets de collection) | Très élevé | Difficulté à vendre rapidement, forte dispersion des résultats |
Quand les primes de risque se compressent, les capitaux descendent l'échelle vers des actifs plus sûrs ; quand elles s'élargissent, ils la remontent. Comprendre ces primes aide à construire un portefeuille adapté à sa tolérance au risque et à diversifier de façon réfléchie.
Un modèle de taux court a pour objet de décrire l'évolution possible des taux d'intérêt dans le temps, de façon cohérente. Cette description sert à plusieurs métiers :
Simuler n'est pas prévoir. Ces modèles sont volontairement simples au regard de tout ce qui fait bouger les taux (inflation, croissance, décisions des banques centrales, flux de capitaux). Ils ne servent pas à deviner le niveau des taux dans un an, mais à produire une distribution de scénarios cohérente avec les prix du jour pour valoriser des produits et tester la résistance d'un portefeuille.
Les modèles de taux court s'appuient sur le calcul stochastique, la branche des mathématiques consacrée aux processus aléatoires. Ils s'écrivent sous la forme d'une équation différentielle stochastique (EDS) générale :
dr(t) = μ(t, r) dt + σ(t, r) dW(t)
Chaque modèle se distingue par la forme qu'il donne à la dérive et à la volatilité. La plupart intègrent un retour à la moyenne : un taux très élevé freine l'économie et finit par baisser, un taux très bas finit par remonter. On distingue aussi deux grandes familles :
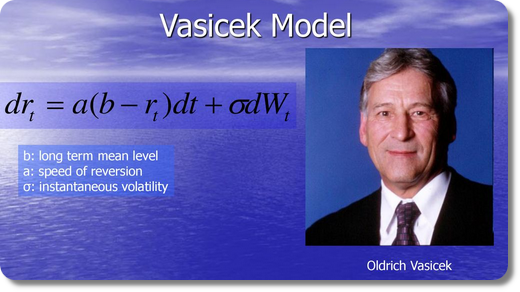
Oldřich Vasicek et l'équation de son modèle
Le modèle de Vasicek porte le nom d'Oldřich Vasicek, qui l'a publié en 1977 dans l'article An Equilibrium Characterization of the Term Structure (Journal of Financial Economics). C'est l'un des premiers modèles à décrire l'évolution des taux d'intérêt avec le calcul stochastique, et le premier à intégrer le retour à la moyenne. Il reste le point de départ de la plupart des modèles qui ont suivi, dont le CIR et le Hull-White.
Le taux court y suit un processus d'Ornstein-Uhlenbeck :
drt = a (b − rt) dt + σ dWt
| Symbole | Signification | Rôle |
|---|---|---|
| rt | Taux court à l'instant t | La variable modélisée |
| a | Vitesse de retour à la moyenne | Plus a est élevé, plus le taux revient vite vers b |
| b | Niveau moyen de long terme | La valeur vers laquelle le taux est attiré |
| σ | Volatilité | Ampleur des chocs, identique quel que soit le niveau du taux |
| dWt | Accroissement d'un processus de Wiener | La source d'aléa |
L'équation se lit simplement. Le terme a (b − rt) dt est une force de rappel : si le taux est au-dessus de b, il est tiré vers le bas, et inversement. Le terme σ dWt ajoute un choc aléatoire d'ampleur constante. Résultat : le taux futur suit une loi normale, dont la moyenne et la variance se calculent explicitement :
E[rt] = b + (r0 − b) e−at
Var[rt] = σ² (1 − e−2at) / 2a
Le modèle donne aussi une formule fermée pour le prix d'une obligation zéro-coupon, ce qui permet d'en déduire une courbe des taux complète à partir de quatre nombres seulement (r0, a, b, σ).
Ses limites sont bien connues :
Le même Vasicek, en risque de crédit. Oldřich Vasicek est aussi l'auteur d'un modèle de pertes de portefeuille de crédit à un facteur. C'est sur ce modèle que repose la formule de calcul des fonds propres réglementaires des banques en approche notations internes, issue de Bâle II. Voir notre dossier sur le risque de crédit.
Prenons un taux court de départ de 2,50 %, un niveau de long terme b = 3 %, une vitesse de retour a = 0,3 et une volatilité σ = 1 % (100 points de base par an). La demi-vie d'un écart à la moyenne vaut ln(2) / a, soit environ 2,3 ans.
| Horizon | Taux moyen attendu | Écart-type | Probabilité d'un taux négatif |
|---|---|---|---|
| Aujourd'hui | 2,50 % | — | — |
| 1 an | 2,63 % | 0,87 % | 0,1 % |
| 2 ans | 2,73 % | 1,08 % | 0,6 % |
| 5 ans | 2,89 % | 1,26 % | 1,1 % |
| Long terme | 3,00 % | 1,29 % | 1,0 % |
Deux enseignements. Le taux moyen glisse vers 3 % sans jamais l'atteindre tout à fait, et l'incertitude plafonne autour de 1,3 point au lieu de croître sans limite comme dans une marche aléatoire. C'est la signature du retour à la moyenne. Ensuite, la probabilité de taux négatifs reste faible ici, mais elle augmente vite si le taux de départ est bas ou si la volatilité est plus forte.
Avec ces paramètres, la formule fermée du modèle donne pour un zéro-coupon à 5 ans un prix de 87,26 pour 100 de nominal, soit un rendement de 2,73 % : le modèle produit une courbe légèrement croissante, parce que le taux court de départ est inférieur à sa moyenne de long terme.
Emanuel Derman, co-auteur du modèle BDT
Le modèle Black-Derman-Toy a été développé chez Goldman Sachs par Fischer Black, l'un des pères du modèle Black-Scholes, Emanuel Derman et William Toy. Il a été publié en 1990 dans le Financial Analysts Journal sous le titre A One-Factor Model of Interest Rates and Its Application to Treasury Bond Options. Il a été l'un des premiers modèles de taux largement adoptés par les salles de marché, parce qu'il répondait à leur besoin concret : coter des options sur obligations de façon cohérente avec les prix du marché.
Ses caractéristiques :
En temps continu, il s'écrit :
d ln rt = [θ(t) + (σ′(t) / σ(t)) ln rt] dt + σ(t) dWt
L'arbre binomial. En pratique, le BDT se construit pas à pas. À chaque date, le taux peut monter ou baisser, et les nœuds se recombinent. À une même date, deux nœuds voisins sont séparés d'un facteur e2σ√Δt. Avec une volatilité de 20 % et des pas d'un an, ce facteur vaut e0,4 ≈ 1,49 : si le nœud bas affiche 2,40 %, le nœud haut affiche environ 3,58 %. Le niveau de chaque date est ajusté pour que l'arbre retrouve le prix des zéro-coupons du marché. Une fois l'arbre construit, on valorise obligations et options par induction à rebours, en partant de l'échéance et en actualisant nœud par nœud.
Ses applications :
Ses limites : un seul facteur, donc une courbe qui se déforme de façon trop rigide ; une impossibilité de décrire des taux négatifs ; un lien imposé entre volatilité et retour à la moyenne. Le modèle de Black-Karasinski (1991) l'a prolongé en séparant ces deux paramètres, tout en conservant la dynamique lognormale.
Le modèle de Chen a été proposé par Lin Chen en 1996, dans l'ouvrage Interest Rate Dynamics, Derivatives Pricing, and Risk Management. Sa particularité est de ne plus considérer comme fixes la moyenne de long terme et la volatilité du taux court : elles deviennent elles-mêmes aléatoires. C'est un modèle à trois facteurs :
drt = κ (θt − rt) dt + √rt √σt dW1
dθt = ν (ζ − θt) dt + α √θt dW2
dσt = μ (β − σt) dt + η √σt dW3
Ces trois sources d'aléa permettent au modèle de produire des formes de courbe plus variées qu'un modèle à un facteur, et des phases de volatilité basse ou élevée, comme on en observe autour des tournants de politique monétaire. Le modèle reste dans la famille des modèles affines, ce qui permet d'obtenir des formules semi-explicites pour le prix des obligations.
En contrepartie, il compte beaucoup plus de paramètres (κ, ν, ζ, α, μ, β, η, plus les valeurs initiales), ce qui rend la calibration plus lourde : on ajuste les paramètres sur la courbe des taux et sur le prix d'options de taux, par maximum de vraisemblance ou moindres carrés. Ses usages sont ceux des autres modèles de taux court : valorisation de titres à revenu fixe et de dérivés de taux, gestion actif-passif des banques et des assureurs, mesure du risque de taux.
Une confusion fréquente. On trouve souvent, sous le nom de « modèle de Chen », l'équation dr = κ(θ − r)dt + σ√r dW. Il s'agit en réalité du modèle Cox-Ingersoll-Ross, que le modèle de Chen généralise en rendant θ et σ aléatoires.
Deux autres modèles de taux court sont incontournables. Nous leur consacrons un guide complet : modèles Hull-White et Cox-Ingersoll-Ross.
| Critère | Vasicek (1977) | CIR (1985) | Hull-White (1990) | BDT (1990) | Chen (1996) |
|---|---|---|---|---|---|
| Nombre de facteurs | 1 | 1 | 1 (version à 2 facteurs en 1994) | 1 | 3 |
| Retour à la moyenne | Oui, niveau fixe | Oui, niveau fixe | Oui, niveau variable dans le temps | Oui, lié à la baisse de la volatilité | Oui, niveau aléatoire |
| Volatilité | Constante | Proportionnelle à √r | Constante ou fonction du temps | Fonction du temps, en proportion du taux | Stochastique |
| Loi du taux | Normale | Khi-deux non centrée | Normale | Lognormale | Pas de loi simple |
| Taux négatifs | Possibles | Impossibles | Possibles | Impossibles | Impossibles |
| Reproduit la courbe du marché | Non | Non | Oui | Oui | Non, sans extension |
| Mise en œuvre | Formules fermées | Formules fermées | Formules fermées, arbre trinomial | Arbre binomial | Formules semi-explicites, simulation |
| Usage typique | Pédagogie, scénarios simples | Scénarios de long terme | Dérivés de taux, CVA | Obligations à options, options de taux | Recherche, gestion actif-passif |
Pour coter un produit dérivé aujourd'hui, la cohérence avec la courbe du marché est indispensable : Hull-White ou BDT s'imposent. Pour des scénarios de long terme où l'on veut des taux positifs et des changements de régime, CIR ou Chen sont plus adaptés. Aucun de ces modèles ne décrit le smile de volatilité des options de taux : les salles de marché les complètent alors par des modèles comme le SABR ou par des modèles de marché multifactoriels.
La courbe zéro-coupon du jour est établie à partir des instruments les plus liquides : €STR ou SOFR, swaps OIS, obligations d'État. C'est elle que les modèles sans arbitrage doivent reproduire.
Le choix dépend du produit et de la question posée : modèle sans arbitrage pour coter un dérivé, modèle d'équilibre pour des scénarios économiques, modèle multifactoriel si la forme de la courbe compte.
Vitesse de retour à la moyenne, niveau de long terme et volatilité sont ajustés pour retrouver les prix de marché de caps ou de swaptions, ou estimés sur des séries historiques par maximum de vraisemblance ou moindres carrés.
Formules fermées pour les produits simples, arbre binomial ou trinomial pour les produits à exercice anticipé, simulation de Monte-Carlo pour les produits dont le résultat dépend de toute la trajectoire des taux.
Les sensibilités calculées par le modèle servent à construire la couverture. Les paramètres sont recalibrés régulièrement ; un calibrage qui devient instable signale que le modèle n'est plus adapté au régime de marché.
Un investisseur particulier n'aura pas à calibrer un modèle BDT. Les idées que ces modèles formalisent aident en revanche à lire les marchés de taux, qui influencent les devises, les actions et les obligations.
Le taux sans risque est la référence à partir de laquelle se mesurent tous les rendements et toutes les primes de risque. On l'approche par les titres d'État et par les taux au jour le jour comme l'€STR ou le SOFR, en distinguant toujours le taux nominal du taux réel. Le taux court, sa version instantanée, est la variable que modélisent les modèles de taux.
Le modèle de Vasicek a posé les bases avec le retour à la moyenne. Le modèle Black-Derman-Toy a apporté un outil directement exploitable par les salles de marché, calibré sur la courbe et les volatilités du jour, avec des taux toujours positifs. Le modèle de Chen a rendu aléatoires la moyenne et la volatilité elles-mêmes, au prix d'une calibration plus exigeante. Avec le CIR et le Hull-White, ces modèles forment la boîte à outils de base de la finance de taux.
Tous partagent la même limite : ce sont des représentations simplifiées, faites pour valoriser et couvrir de façon cohérente, pas pour prévoir le niveau futur des taux. Les chercheurs et les praticiens continuent d'ailleurs de développer des modèles plus riches pour mieux rendre compte du comportement des taux.
| # | Broker | Note | Siège | Plateforme | Dépôt min. | Types d'options | Actions |
|---|---|---|---|---|---|---|---|
| 1 |  | ★★★★ 4.4/5 | Irlande | AvaOptions | 100 € | Options vanilles (OTC) | |
| 2 |  | ★★★★ 4.4/5 | Allemagne | IG, ProRealTime | 300 € | Options vanilles & barrières (OTC) | |
| 3 |  | ★★★★ 4.2/5 | Pologne | xStation 5, TradingView | 0 € | Options actions US (achat) |
⚠️ Les contrats d'options sont des produits financiers complexes. 69 à 80 % des comptes d'investisseurs particuliers perdent de l'argent.
