Mis à jour le 5 octobre 2026 par l'Équipe de broker-forex.fr
Prêter de l'argent ou signer un contrat dérivé, c'est toujours accepter qu'un jour l'autre partie ne paie pas. Pour chiffrer ce risque, les banques s'appuient sur trois paramètres : l'exposition en cas de défaut (EAD), la probabilité de défaut (PD) et la perte en cas de défaut (LGD). Multipliés entre eux, ils donnent la perte attendue d'un crédit.
Sur les produits dérivés négociés de gré à gré, la même logique conduit à l'ajustement de valeur de crédit (CVA), puis à toute une famille d'ajustements regroupés sous le nom de XVA. Ce guide explique chaque notion, les formules qui les relient, et ce qu'elles changent concrètement dans le prix d'un crédit ou d'un dérivé.
Le risque de crédit est le risque qu'un emprunteur ne rembourse pas ce qu'il doit : un particulier sur son prêt immobilier, une entreprise sur sa ligne de crédit, un État sur ses obligations. Le montant en jeu est connu à l'avance, ou presque.
Le risque de contrepartie en est une variante propre aux produits dérivés et aux opérations de financement de titres. Sa particularité : l'exposition n'est pas fixe. La valeur d'un swap ou d'une option évolue chaque jour avec les marchés, et elle peut être positive pour l'une ou l'autre des deux parties. On ne sait donc pas à l'avance combien on perdrait si la contrepartie faisait défaut dans trois ans.
| Critère | Risque de crédit (prêt) | Risque de contrepartie (dérivé) |
|---|---|---|
| Exposition | Connue : capital restant dû et engagements non tirés | Incertaine : dépend de la valeur de marché future du contrat |
| Sens du risque | Unilatéral : seul le prêteur est exposé | Bilatéral : chaque partie peut être exposée à l'autre |
| Mesure principale | Perte attendue (PD × LGD × EAD) | CVA et autres XVA |
| Traitement comptable | Provisions pour pertes de crédit attendues (IFRS 9) | Ajustement de la juste valeur (IFRS 13) |
Les trois paramètres EAD, PD et LGD servent dans les deux cas. La CVA n'est rien d'autre que leur application à une exposition qui varie dans le temps.
L'exposition en cas de défaut (Exposure at Default, EAD) est le montant total qu'un prêteur risque de perdre au moment précis où l'emprunteur fait défaut. Elle répond à la question : « combien nous devra-t-il ce jour-là ? »
Pour un prêt amortissable classique, la réponse est simple : c'est le capital restant dû, augmenté des intérêts courus. Pour une ligne de crédit, un découvert autorisé ou une carte bancaire, c'est plus délicat, car l'emprunteur peut encore tirer sur la partie non utilisée. Or l'expérience montre qu'une entreprise en difficulté utilise ses lignes au maximum avant de faire défaut.
L'EAD dépend de plusieurs éléments :
Formule pour une ligne de crédit : EAD = montant tiré + CCF × montant non tiré
Exemple : une entreprise dispose d'une ligne de 1 000 000 €, dont 600 000 € sont utilisés. Avec un CCF de 40 %, l'EAD vaut 600 000 + 0,40 × 400 000 = 760 000 €.
La probabilité de défaut (Probability of Default, PD) est la probabilité qu'un emprunteur n'honore pas ses engagements sur un horizon donné, le plus souvent un an. Dans la réglementation bancaire européenne, le défaut est constaté lorsqu'un impayé significatif dépasse 90 jours, ou lorsque la banque juge le remboursement intégral improbable sans recourir aux garanties.
Les principaux déterminants de la PD sont :
En pratique, trois méthodes d'estimation coexistent :
PD « à travers le cycle » ou « à un instant donné » ? Une PD through-the-cycle (TTC) est une moyenne sur un cycle économique complet : elle est stable et sert au calcul des fonds propres réglementaires. Une PD point-in-time (PIT) reflète la conjoncture du moment : elle est plus volatile et sert au calcul des provisions comptables.
La perte en cas de défaut (Loss Given Default, LGD) est la part de l'exposition que le prêteur ne récupérera pas une fois le défaut survenu. Elle s'exprime en pourcentage de l'EAD et se déduit du taux de recouvrement :
LGD = 1 − taux de recouvrement
Si la banque récupère 60 % de sa créance après saisie des garanties et procédures, la LGD est de 40 %.
La LGD dépend de nombreux facteurs :
Ce dernier point sur la conjoncture explique pourquoi les régulateurs exigent une LGD « en période de ralentissement » (downturn LGD) : il faut estimer la perte dans des conditions économiques dégradées, pas dans une année moyenne.
Pris ensemble, les trois paramètres donnent la perte attendue (Expected Loss, EL), ou perte de crédit attendue (Expected Credit Loss, ECL) dans le vocabulaire comptable. C'est le coût moyen du risque d'un crédit.
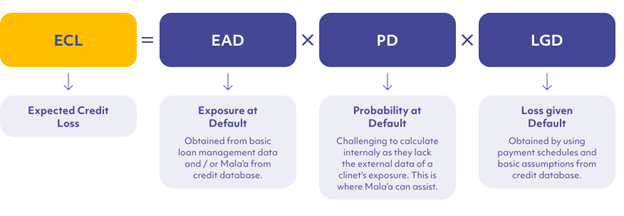
Reprenons la ligne de crédit de 1 000 000 € utilisée à hauteur de 600 000 €, avec un CCF de 40 % : EAD = 760 000 €.
La notation interne de l'entreprise correspond à une PD de 2 % à un an.
Le prêt est senior et non garanti ; la banque retient une LGD de 40 %, soit un taux de recouvrement de 60 %.
EL = 2 % × 40 % × 760 000 € = 6 080 € par an, soit 0,8 % de l'exposition. C'est le coût du risque que la banque doit au minimum répercuter dans la marge du crédit.
La perte attendue n'est qu'une moyenne. Certaines années, les pertes réelles seront bien supérieures : c'est la perte inattendue (Unexpected Loss). La règle de partage est la suivante :
C'est ce capital immobilisé face aux pertes inattendues qui sert de dénominateur au RAROC, l'indicateur de rentabilité ajustée au risque. Pour les méthodes de mesure des pertes extrêmes, voir notre dossier sur la VaR et la CVaR.
EAD, PD et LGD ne sont pas de simples outils internes : ils sont au cœur de deux corpus de règles.
Les accords de Bâle autorisent deux grandes approches pour calculer les actifs pondérés par le risque de crédit :
La finalisation de Bâle III, transposée dans l'Union européenne par le règlement CRR3 et entrée en application le 1er janvier 2025, a nettement encadré ces modèles internes :
Depuis 2018, la norme comptable IFRS 9 impose de provisionner les pertes de crédit attendues dès l'octroi du prêt, sans attendre un incident. Les actifs sont classés en trois niveaux :
| Niveau | Situation du crédit | Provision |
|---|---|---|
| Niveau 1 | Crédit sain, pas de dégradation significative depuis l'octroi | Pertes attendues sur 12 mois |
| Niveau 2 | Hausse significative du risque de crédit depuis l'octroi | Pertes attendues sur toute la durée de vie |
| Niveau 3 | Crédit en défaut (créance douteuse) | Pertes attendues sur toute la durée de vie |
Les paramètres ne sont pas les mêmes que pour Bâle : IFRS 9 demande des estimations point-in-time, tournées vers l'avenir et intégrant plusieurs scénarios économiques, là où le calcul prudentiel repose sur des moyennes de long terme et des hypothèses prudentes.
L'ajustement de valeur de crédit (Credit Valuation Adjustment, CVA) mesure le risque de défaut de la contrepartie dans la valorisation d'un produit dérivé négocié sur les marchés de gré à gré (OTC). Il correspond à la différence entre deux valeurs :
CVA = valeur du portefeuille sans risque de défaut − valeur réelle tenant compte du risque de défaut de la contrepartie
Autrement dit, la CVA est le prix de marché du risque de contrepartie. Un swap conclu avec une entreprise mal notée vaut moins que le même swap conclu avec une contrepartie très solide, et la CVA chiffre cet écart. La banque la facture au client dans le prix de l'opération et l'enregistre en diminution de la valeur de ses dérivés à l'actif.
La notion existait avant 2008, mais elle était souvent négligée : on considérait les grandes banques comme sans risque. La faillite de Lehman Brothers a balayé cette hypothèse. Le Comité de Bâle a ensuite relevé qu'environ les deux tiers des pertes liées au risque de contrepartie pendant la crise provenaient non pas de défauts effectifs, mais de la dégradation de la CVA : la qualité de crédit des contreparties se détériorait, la valeur des dérivés baissait, et les banques enregistraient des pertes sans qu'aucun défaut n'ait eu lieu. Pour revivre cette période, voir nos vidéos sur la crise financière de 2008.
Deux conséquences durables en ont découlé :
La CVA reprend les trois paramètres du risque de crédit, mais les projette sur toute la durée de vie du contrat, car l'exposition change à chaque date future :
CVA ≈ LGD × Σ [ EE(ti) × PD(ti−1, ti) × DF(ti) ]
Le calcul complet nécessite des milliers de scénarios de marché simulés (méthode de Monte-Carlo), contrat par contrat puis regroupés par contrepartie après compensation et prise en compte du collatéral.
Exemple simplifié. Une banque conclut un swap de taux de 5 ans avec une entreprise, sans échange de collatéral :
En négligeant l'actualisation : CVA ≈ 2 000 000 × 5 % × 60 % = 60 000 €. La banque intégrera ce montant au prix du swap, par exemple en ajoutant quelques points de base au taux fixe payé par le client.
Trois facteurs font varier fortement la CVA :
Après 2008, les banques ont constaté que le risque de contrepartie n'était pas le seul coût oublié dans le prix des dérivés. Financer une position, immobiliser du capital, déposer une marge initiale : tout cela coûte de l'argent pendant toute la vie du contrat. Les ajustements se sont multipliés et ont été regroupés sous le terme XVA (X-Value Adjustments), le « X » remplaçant la lettre propre à chaque ajustement.
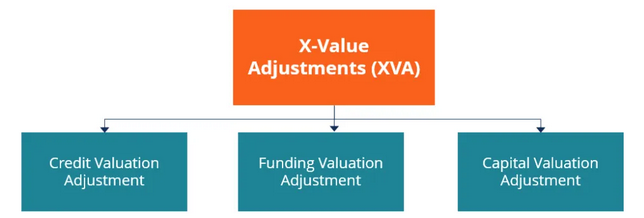
| Ajustement | Nom complet | Ce qu'il mesure | Effet sur la valeur |
|---|---|---|---|
| CVA | Credit Valuation Adjustment | Risque de défaut de la contrepartie | Diminue la valeur |
| DVA | Debit Valuation Adjustment | Risque de défaut de la banque elle-même, vu par la contrepartie | Augmente la valeur |
| FVA | Funding Valuation Adjustment | Coût de financement des opérations non collatéralisées (écart entre le taux de financement de la banque et le taux sans risque) | Coût ou gain |
| ColVA | Collateral Valuation Adjustment | Conditions du contrat de collatéral : devise, type d'actifs acceptés, rémunération des dépôts | Coût ou gain |
| KVA | Capital Valuation Adjustment | Coût des fonds propres réglementaires immobilisés pendant la vie du contrat | Diminue la valeur |
| MVA | Margin Valuation Adjustment | Coût de financement de la marge initiale à déposer | Diminue la valeur |
Quelques précisions utiles sur chacun :
Prix d'un dérivé = valeur sans risque − CVA + DVA ± FVA ± ColVA − KVA − MVA. Cette décomposition est une simplification : les ajustements se recoupent en partie (la DVA et le gain de financement de la FVA, notamment) et les banques veillent à ne pas compter deux fois le même effet.
Dans les grandes banques d'investissement, une équipe spécialisée, le desk XVA (ou desk CVA), centralise ces risques. Son fonctionnement ressemble à celui d'un assureur interne :
Les leviers pour réduire les XVA sont connus : signer des accords de compensation, échanger du collatéral quotidiennement, passer par une chambre de compensation, réduire la durée des contrats ou prévoir des clauses de résiliation anticipée.
Aucun particulier ne calcule de CVA. Mais la logique de ces mesures éclaire plusieurs situations concrètes :
Pour un panorama des autres indicateurs, consultez notre guide pour mesurer le risque sur les marchés financiers.
EAD, PD et LGD forment le socle de toute mesure du risque de crédit : combien est exposé, avec quelle probabilité de défaut, et quelle part sera perdue. Leur produit donne la perte attendue, que la banque provisionne et facture, tandis que ses fonds propres absorbent les pertes inattendues.
La CVA applique ce raisonnement aux produits dérivés, dont l'exposition varie avec les marchés, et les XVA l'étendent aux coûts de financement, de collatéral, de capital et de marge. Née des leçons de 2008, cette approche est aujourd'hui la norme : le prix d'un dérivé ne se limite plus à une formule théorique, il inclut le coût de tous les risques que la banque porte jusqu'à l'échéance.
| # | Courtier | Note | Supports | Frais Euronext | En bref | Actions |
|---|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | CTO, PEA, compte sur marge | Gratuit jusqu'à 100 000 €/mois puis 0,20 % | 7 201 actions & 1 959 ETF. Démo gratuit. | |
| 2 |  | ★★★★ 4.5/5 | CTO, compte sur marge | Pas de commission, uniquement spread du marché | +6 000 actions, 2 000 ETF. Démo gratuit. | |
| 3 |  | ★★★★ 4.3/5 | Actions réelles, compte sur marge | 1-2 $ par position, gratuit sur ETF | +6 200 actions, 730 ETF. Copy trading. | |
| 4 |  | ★★★★ 4.2/5 | CTO, PEA, PEA-PME, banque | 0,10 % à 0,20 % selon profil | Service bancaire complet. |
⚠️ Investir comporte des risques de perte en capital.
