Mis à jour le 5 octobre 2026 par l'Équipe de broker-forex.fr
Pour donner un prix à une obligation, à un cap ou à une swaption, il faut une hypothèse sur la façon dont les taux d'intérêt vont évoluer. Les modèles de taux court répondent à ce besoin en décrivant le comportement d'une seule variable : le taux d'intérêt instantané. Deux d'entre eux sont devenus des classiques : le modèle Cox-Ingersoll-Ross (CIR), publié en 1985, et le modèle Hull-White, publié en 1990.
Ce guide présente les deux modèles côte à côte : leurs équations, le sens de chaque paramètre, des exemples chiffrés, leurs usages concrets et leurs limites. Les deux partagent une même idée, le retour à la moyenne, mais divergent sur deux points décisifs : la possibilité de taux négatifs et la capacité à reproduire la courbe des taux du jour.
Le taux court, noté r(t), est le taux d'intérêt sans risque pour un prêt d'une durée infiniment brève, contracté à l'instant t. Ce taux théorique ne s'observe pas directement, mais il s'approche par les taux au jour le jour (€STR en zone euro, SOFR aux États-Unis).
L'intérêt de modéliser ce seul taux est le suivant : si l'on connaît la loi d'évolution de r(t), on peut en déduire le prix de n'importe quelle obligation zéro-coupon, donc toute la courbe des taux, puis le prix des produits dérivés qui en dépendent. Un modèle de taux court s'écrit sous la forme d'une équation différentielle stochastique composée de deux parties :
Le premier modèle de ce type à avoir intégré le retour à la moyenne est celui d'Oldřich Vasicek (1977). Le CIR et le Hull-White en sont deux prolongements : chacun corrige un défaut différent du modèle de Vasicek.
Pourquoi un retour à la moyenne ? Contrairement au cours d'une action, un taux d'intérêt ne peut pas monter indéfiniment. Des taux très élevés freinent l'économie et finissent par conduire à un assouplissement de la politique monétaire ; des taux très bas produisent l'effet inverse. Les taux oscillent donc autour d'un niveau d'équilibre.
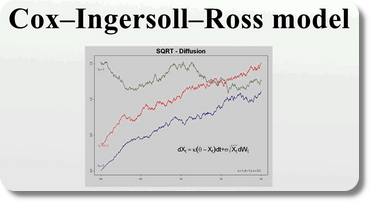
Trajectoires simulées d'un processus CIR
Le modèle CIR a été présenté en 1985 par John C. Cox, Jonathan E. Ingersoll Jr. et Stephen A. Ross dans l'article A Theory of the Term Structure of Interest Rates, paru dans la revue Econometrica. Son objectif est de fournir un cadre cohérent pour évaluer les titres sensibles aux taux, comme les obligations et les dérivés de taux, et pour analyser la structure par terme des taux d'intérêt.
Le modèle de Vasicek avait un défaut gênant à l'époque : il pouvait produire des taux négatifs. Le CIR règle ce problème par une modification simple : la volatilité n'est plus constante, elle dépend du niveau du taux. Quand le taux s'approche de zéro, les chocs aléatoires s'atténuent et la force de rappel vers la moyenne prend le dessus.
Le CIR se résume en trois caractéristiques :
Le modèle CIR s'écrit :
drt = κ (θ − rt) dt + σ √rt dWt
| Symbole | Signification | Rôle |
|---|---|---|
| rt | Taux court à l'instant t | La variable modélisée |
| κ (kappa) | Vitesse de retour à la moyenne | Plus κ est élevé, plus le taux revient vite vers θ |
| θ (thêta) | Niveau moyen de long terme | La valeur vers laquelle le taux est attiré |
| σ (sigma) | Paramètre de volatilité | Règle l'ampleur des chocs aléatoires |
| dWt | Accroissement d'un processus de Wiener | La source d'aléa |
L'équation se lit en deux temps.
La vitesse κ s'interprète plus facilement sous forme de demi-vie : le temps nécessaire pour que l'écart entre le taux et sa moyenne soit divisé par deux, en l'absence de chocs. Elle vaut ln(2) / κ. Avec κ = 0,5, la demi-vie est d'environ 1,4 an.
Sur le plan statistique, le taux futur suit dans ce modèle une loi du khi-deux non centrée, et sa distribution de long terme est une loi gamma. Sa moyenne de long terme est θ et sa variance de long terme vaut θσ² / (2κ).
Le terme en racine carrée garantit que le taux ne passe jamais sous zéro. Il peut en revanche toucher zéro, sauf si les paramètres respectent la condition de Feller :
2 κ θ ≥ σ²
Lorsque cette inégalité est vérifiée, la force de rappel est assez puissante par rapport à la volatilité pour maintenir le taux strictement positif. Dans le cas contraire, le taux peut atteindre zéro par moments, avant d'en être repoussé.
Un atout devenu une contrainte. L'impossibilité des taux négatifs était considérée comme le grand avantage du CIR. L'expérience a montré que des taux négatifs peuvent exister : le taux de dépôt de la BCE est resté sous zéro de juin 2014 à juillet 2022. Un modèle CIR standard est incapable de décrire une telle période. Les praticiens utilisent alors une version décalée, dite CIR++, qui ajoute au taux une fonction déterministe du temps.
Prenons un taux court actuel de 4 %, avec les paramètres suivants : θ = 3 %, κ = 0,5 et σ = 0,08.
Vérification de la condition de Feller : 2 × 0,5 × 0,03 = 0,03, à comparer à σ² = 0,0064. La condition est largement respectée : le taux restera strictement positif.
Taux moyen attendu. L'espérance du taux à l'horizon t se calcule par la formule :
E[rt] = θ + (r0 − θ) e−κt
| Horizon | Taux moyen attendu | Écart-type |
|---|---|---|
| Aujourd'hui | 4,00 % | — |
| 1 an | 3,61 % | 1,23 % |
| 2 ans | 3,37 % | 1,40 % |
| 5 ans | 3,08 % | 1,42 % |
| Long terme | 3,00 % | 1,39 % |
Le taux moyen glisse progressivement de 4 % vers 3 %, et l'essentiel du chemin est parcouru en trois ans environ (deux demi-vies). L'incertitude, elle, ne grandit pas indéfiniment : elle se stabilise autour de 1,4 point. C'est la signature du retour à la moyenne, par opposition à une marche aléatoire dont la dispersion augmente sans limite.
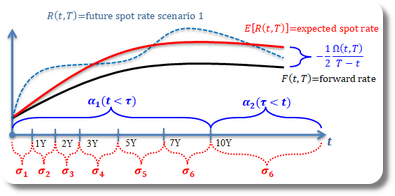
Taux à terme, taux futur attendu et volatilités par échéance
Le modèle Hull-White porte le nom de ses auteurs, John Hull et Alan White, qui l'ont présenté en 1990 dans l'article Pricing Interest-Rate Derivative Securities. On l'appelle aussi modèle de Vasicek étendu, car il reprend l'équation de Vasicek en rendant un de ses paramètres variable dans le temps.
Le problème qu'il résout est très concret. Avec des paramètres constants, les modèles de Vasicek et CIR produisent leur propre courbe des taux, qui ne coïncide presque jamais avec celle du marché. Un modèle qui ne retrouve pas le prix des obligations cotées aujourd'hui ne peut pas servir à coter des produits dérivés sans créer d'opportunités d'arbitrage. Hull et White ont donc laissé le niveau de retour à la moyenne varier avec le temps, de façon à ce que le modèle colle exactement à la courbe observée. C'est ce qu'on appelle un modèle sans arbitrage, par opposition aux modèles dits d'équilibre.
À ne pas confondre. Hull et White ont aussi publié en 1987 un modèle de volatilité stochastique pour les options sur actions. Le modèle de taux présenté ici est différent : sa volatilité σ est déterministe, constante dans la version de base. Ce n'est pas un modèle à volatilité stochastique, contrairement au modèle SABR.
Dans sa version à un facteur, le modèle s'écrit :
drt = [θ(t) − a rt] dt + σ dWt
On rencontre aussi l'écriture équivalente drt = a [b(t) − rt] dt + σ dWt, où b(t) = θ(t) / a est le niveau vers lequel le taux est attiré à chaque instant.
Deux différences avec le CIR sautent aux yeux.
Les paramètres a et σ, eux, se calibrent sur les prix des options de taux : caps, floors et swaptions. Il existe des extensions où a et σ varient aussi dans le temps, ainsi qu'une version à deux facteurs (Hull et White, 1994), qui ajoute une seconde source d'aléa pour permettre aux taux courts et aux taux longs de ne pas évoluer en parfaite synchronisation.
Prenons a = 0,1 et σ = 1 % (soit 100 points de base par an). Dans le modèle Hull-White, l'écart-type du taux court à l'horizon t est donné par :
Écart-type de rt = σ √[(1 − e−2at) / 2a]
| Horizon | Écart-type du taux court | Probabilité d'un taux négatif si le taux moyen attendu est de 3 % |
|---|---|---|
| 1 an | 0,95 % | 0,1 % |
| 5 ans | 1,78 % | 4,6 % |
| 10 ans | 2,08 % | 7,5 % |
| Long terme | 2,24 % | 9,0 % |
Deux enseignements. D'abord, comme pour le CIR, l'incertitude plafonne : sans retour à la moyenne (a = 0), l'écart-type à 10 ans serait de 3,16 % au lieu de 2,08 %. Ensuite, la probabilité de taux négatifs n'est pas négligeable sur les horizons longs. Elle est d'autant plus forte que les taux de départ sont bas et que la volatilité est élevée.
Avec a = 0,1, la demi-vie d'un écart est de ln(2) / 0,1, soit près de 7 ans : le rappel vers la moyenne est lent. Les valeurs de a calibrées sur les marchés sont en général faibles, de l'ordre de quelques centièmes à un dixième.
CIR et Hull-White appartiennent à la famille des modèles affines. Dans ces modèles, le prix à l'instant t d'une obligation zéro-coupon qui rembourse 1 à la date T s'écrit toujours sous la même forme :
P(t,T) = A(t,T) × e−B(t,T) × rt
Les fonctions A et B dépendent uniquement des paramètres du modèle et de la durée restante. Dans le modèle Hull-White, B a une expression très simple :
B(t,T) = [1 − e−a(T−t)] / a
B mesure la sensibilité du prix de l'obligation au taux court, un peu comme la duration présentée dans notre guide d'analyse des obligations. Plus le retour à la moyenne est rapide (a élevé), plus B est faible pour les échéances longues : un choc sur le taux court est perçu comme temporaire et affecte peu les obligations lointaines.
L'existence de ces formules fermées a deux conséquences pratiques : le prix d'une obligation se calcule instantanément, sans simulation, et les options européennes sur obligations, les caps et les floors ont eux aussi des formules explicites dans les deux modèles.
Dernière limite, commune aux deux : ces modèles reposent sur des paramètres calibrés à une date donnée. Ils ne prédisent pas les taux futurs. Ils décrivent une distribution de scénarios cohérente avec les prix du jour, ce qui suffit pour valoriser et couvrir, mais pas pour anticiper une décision de banque centrale. Les périodes de forte tension sur les marchés mettent aussi à mal l'hypothèse de retour à la moyenne à vitesse constante.
| Critère | Vasicek (1977) | CIR (1985) | Hull-White (1990) |
|---|---|---|---|
| Équation | dr = κ(θ − r)dt + σ dW | dr = κ(θ − r)dt + σ√r dW | dr = [θ(t) − a r]dt + σ dW |
| Retour à la moyenne | Oui, vers un niveau fixe | Oui, vers un niveau fixe | Oui, vers un niveau variable dans le temps |
| Volatilité | Constante | Proportionnelle à √r | Constante (ou fonction du temps) |
| Loi du taux | Normale | Khi-deux non centrée | Normale |
| Taux négatifs | Possibles | Impossibles | Possibles |
| Reproduit la courbe du marché | Non | Non | Oui |
| Type de modèle | Équilibre | Équilibre | Sans arbitrage |
| Usage principal | Pédagogie, scénarios simples | Scénarios de long terme, variance, crédit | Valorisation et couverture des dérivés de taux |
Le choix entre les deux dépend donc de la question posée. Pour coter un produit dérivé aujourd'hui, la cohérence avec la courbe du marché est indispensable : le Hull-White, ou une version décalée du CIR, s'impose. Pour simuler des scénarios économiques sur trente ans où des taux durablement négatifs seraient jugés irréalistes, la structure du CIR garde son intérêt.
Ni l'un ni l'autre ne décrit le smile de volatilité. Pour cela, les salles de marché les complètent par des modèles spécialisés comme le SABR, ou passent à des modèles de marché multifactoriels.
La courbe zéro-coupon du jour est établie à partir des instruments liquides : taux au jour le jour, swaps, obligations d'État. Dans le modèle Hull-White, elle détermine directement la fonction θ(t).
La vitesse de retour à la moyenne et la volatilité sont ajustées pour que le modèle retrouve au mieux les prix de marché d'un ensemble de caps ou de swaptions. Pour des scénarios de long terme, on peut aussi les estimer sur des séries historiques de taux.
Formules fermées pour les obligations et les options simples ; arbre trinomial pour les produits à exercice anticipé ; simulation de Monte-Carlo pour les produits dont le résultat dépend de toute la trajectoire des taux.
Le modèle donne le prix du produit, puis ses sensibilités aux mouvements de la courbe et de la volatilité, qui servent à construire la couverture.
Les paramètres sont réajustés chaque jour sur les nouvelles données de marché. Un calibrage qui devient instable est le signe que le modèle n'est plus adapté au produit ou au régime de marché.
Un particulier n'aura jamais à calibrer un modèle Hull-White. Les idées qu'il formalise sont en revanche utiles pour lire les marchés de taux, qui pèsent sur les devises, les actions et les obligations.
Le CIR et le Hull-White partent de la même intuition, celle du retour à la moyenne introduite par Vasicek, et y apportent chacun une réponse différente. Le CIR lie la volatilité au niveau des taux et interdit les valeurs négatives. Le Hull-White rend le niveau cible variable dans le temps pour épouser la courbe des taux du marché, condition nécessaire pour coter des produits dérivés sans arbitrage.
Leurs faiblesses sont le revers de leur simplicité : un seul facteur de risque, pas de smile de volatilité, des taux négatifs soit exclus, soit trop fréquents. Ils restent pourtant très utilisés, parce qu'ils sont rapides, transparents et faciles à calibrer, et parce qu'ils servent de briques de base à des modèles plus riches. Pour qui s'intéresse aux marchés de taux, ils offrent surtout un cadre clair pour comprendre comment une hypothèse sur le taux au jour le jour se propage à toute la courbe.
| # | Broker | Note | Siège | Plateforme | Dépôt min. | Types d'options | Actions |
|---|---|---|---|---|---|---|---|
| 1 |  | ★★★★ 4.4/5 | Irlande | AvaOptions | 100 € | Options vanilles (OTC) | |
| 2 |  | ★★★★ 4.4/5 | Allemagne | IG, ProRealTime | 300 € | Options vanilles & barrières (OTC) | |
| 3 |  | ★★★★ 4.2/5 | Pologne | xStation 5, TradingView | 0 € | Options actions US (achat) |
⚠️ Les contrats d'options sont des produits financiers complexes. 69 à 80 % des comptes d'investisseurs particuliers perdent de l'argent.
