Mis à jour le 11 octobre 2026 par l'Équipe de broker-forex.fr
Un swap est un contrat par lequel deux contreparties s'échangent des flux financiers pendant une durée convenue. Derrière ce mot unique se cache une famille très large d'instruments : swaps de taux, de devises, de crédit, d'actions, de matières premières, d'inflation ou encore de volatilité. Ensemble, ils forment le plus grand marché de produits dérivés au monde.
Ce guide passe en revue les principaux types de swaps, explique leur mécanique à l'aide d'un exemple chiffré et renvoie vers nos dossiers détaillés sur les swaptions, le swap de variance et le swap (rollover) du forex, le seul que la plupart des traders particuliers rencontrent au quotidien.
Points clés à retenir
Un swap (« échange » en anglais) est un contrat financier entre deux contreparties qui s'engagent à s'échanger une série de flux de trésorerie à des dates fixées d'avance, selon des règles de calcul définies à la signature. Chaque série de flux est appelée une jambe du swap. Le plus souvent, l'une des jambes est fixe et l'autre dépend d'une variable de marché : un taux d'intérêt de référence, un taux de change, le cours d'une action, d'un indice ou d'une matière première.
Les flux sont calculés sur un montant notionnel qui sert uniquement de base de calcul. Dans un swap de taux, ce notionnel n'est jamais échangé ; dans un swap de devises, il l'est en général au début et à l'échéance. À la signature, un swap standard est construit pour avoir une valeur nulle : aucune des deux parties ne paie de prime. Sa valeur évolue ensuite avec les conditions de marché, à l'avantage de l'une ou de l'autre.
Les swaps se négocient sur les marchés de gré à gré (OTC) : les conditions (notionnel, durée, fréquence des paiements, taux de référence) sont définies sur mesure, dans le cadre d'une convention-cadre, le plus souvent le contrat ISDA.
Swap, future, option : ne pas confondre
Un swap est un engagement ferme portant sur une série d'échanges de flux ; un contrat à terme (future) est un engagement ferme, standardisé et coté, portant sur un seul échange à une date donnée ; une option est un droit, et non une obligation, acquis contre le paiement d'une prime.
Les swaps sont avant tout des outils de gestion des risques, même si les gérants d'actifs et les fonds spéculatifs s'en servent aussi pour prendre position sur la direction d'un marché.
Prenons le cas le plus courant, celui du swap de taux d'intérêt. Deux acteurs ont des besoins opposés :
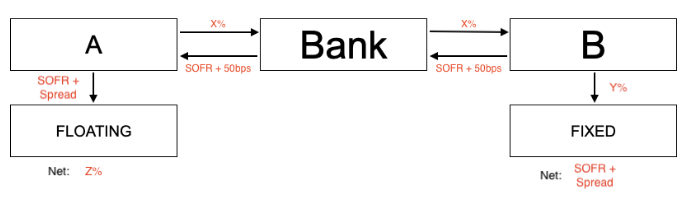
En pratique, A et B ne traitent pas l'un avec l'autre : chacun conclut un swap distinct avec une banque, qui se rémunère par un écart de quelques points de base entre le taux fixe qu'elle paie et celui qu'elle reçoit. Au final, chacun a « échangé » son exposition d'origine contre celle qu'il recherchait, sans renégocier sa dette.
Le swap exploite aussi les avantages comparatifs d'emprunt. Une entreprise bien connue sur son marché domestique y obtient de meilleures conditions qu'à l'étranger. Si elle a besoin de devises étrangères, elle a intérêt à emprunter dans sa propre monnaie, là où elle est la mieux notée, puis à échanger cette dette contre une dette en devise grâce à un swap avec un acteur placé dans la situation inverse. Les deux contreparties se financent alors moins cher que si chacune avait emprunté directement dans la devise souhaitée.
Exemple : transformer un emprunt variable en taux fixe
Une entreprise a emprunté 10 millions d'euros sur 5 ans à EURIBOR 3 mois + 1 %. Elle conclut un swap dans lequel elle paie un taux fixe de 2,60 % et reçoit l'EURIBOR 3 mois sur 10 millions d'euros de notionnel.
Seul le solde net est réglé à chaque échéance ; le notionnel de 10 millions n'est jamais échangé. Les taux de cet exemple sont illustratifs.
Tout swap se décrit avec les mêmes paramètres :
Montant de référence sur lequel les flux sont calculés. Il peut être constant, décroissant (swap amortissable) ou croissant (swap accrétif).
La règle de calcul de chaque série de flux : taux fixe, taux variable et son indice de référence, performance d'un actif, prime de crédit, etc.
Date de départ, échéance finale, fréquence des paiements (trimestrielle, semestrielle, annuelle) et convention de décompte des jours.
Paiement du solde net à chaque date, collatéral échangé entre les parties ou marges déposées auprès d'une chambre de compensation.
| Famille | Ce qui est échangé | Utilisation principale |
|---|---|---|
| Swap de taux d'intérêt (IRS) | Taux fixe contre taux variable, dans une même devise | Couvrir un emprunt ou un placement contre les variations de taux |
| Swap de devises | Principal et intérêts dans deux monnaies différentes | Financer ou couvrir une activité en devise étrangère |
| Swap de défaut de crédit (CDS) | Prime périodique contre indemnisation en cas de défaut | Se protéger contre la faillite d'un émetteur, ou la jouer |
| Swap de rendement total (TRS) | Performance complète d'un actif contre un taux de financement | Obtenir une exposition sans détenir l'actif |
| Swap d'actions | Performance d'une action, d'un panier ou d'un indice contre un taux | Exposition synthétique, couverture d'un portefeuille |
| Swap de matières premières | Prix fixe contre prix variable d'une matière première | Figer un coût d'approvisionnement ou un prix de vente |
| Swap d'inflation | Taux fixe contre inflation réalisée | Couvrir des engagements indexés (retraites, loyers) |
| Swap de variance | Variance réalisée contre variance fixée d'avance | Acheter ou vendre de la volatilité pure |
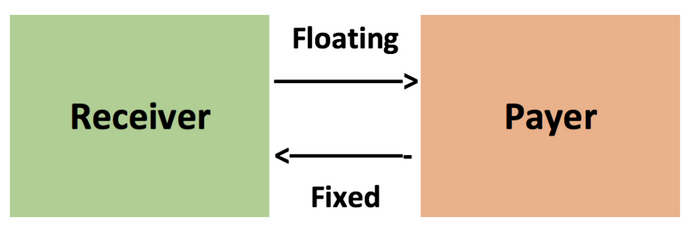
Le swap de taux d'intérêt (interest rate swap, IRS) est de loin le plus négocié. Dans sa version classique, dite « vanille », une partie paie un taux fixe (le payeur) et reçoit un taux d'intérêt variable ; l'autre (le receveur) fait l'inverse. Les deux jambes sont libellées dans la même devise et le notionnel n'est pas échangé. Le payeur du fixe gagne si les taux montent, le receveur si les taux baissent.
Autour de ce modèle de base, de nombreuses variantes répondent à des besoins précis :
| Variante | Principe | À quoi sert-elle ? |
|---|---|---|
| Swap OIS (overnight index swap) | La jambe variable est un taux au jour le jour capitalisé (SOFR, €STR, SONIA) | Référence du marché depuis la fin du LIBOR ; anticipations de politique monétaire |
| Swap de base (basis swap) | Deux taux variables l'un contre l'autre (ex. EURIBOR 3 mois contre €STR), avec un écart fixe | Couvrir l'écart entre deux indices de référence |
| Swap à départ différé (forward start) | Les conditions sont fixées aujourd'hui mais le swap démarre plus tard | Sécuriser le taux d'un financement futur déjà prévu |
| Swap amortissable | Le notionnel diminue selon un échéancier | Coller au profil de remboursement d'un prêt |
| Swap accrétif (à notionnel croissant) | Le notionnel augmente au fil du temps | Financement de projet tiré par tranches successives |
| Swap zéro coupon | La jambe fixe est payée en une seule fois à l'échéance | Adosser un engagement à flux unique |
| Swap de maturité constante (CMS) | La jambe variable est indexée sur un taux de swap long (ex. taux à 10 ans) refixé périodiquement | Prendre position sur la pente de la courbe des taux |
| Swap à accumulation dans une fourchette (range accrual) | Le coupon n'est acquis que les jours où un taux reste dans une fourchette prédéfinie | Améliorer un rendement en pariant sur la stabilité des taux |
La valeur d'un swap de taux se calcule en actualisant les flux futurs des deux jambes ; sa sensibilité aux taux se pilote comme celle d'une obligation. Les desks de taux s'appuient pour cela sur des modèles de taux comme Hull-White ou CIR.
Le taux de swap est le taux fixe qui rend le swap équitable à sa signature : c'est celui pour lequel la valeur actuelle de la jambe fixe est égale à la valeur actuelle de la jambe variable. Les opérateurs de marché le lisent directement sur les écrans de cotation, mais sa construction suit une logique simple.
Montant de référence, durée, fréquence des paiements de chaque jambe et convention de décompte des jours (par exemple 30/360 pour la jambe fixe, exact/360 pour la jambe variable).
À partir des taux de dépôt, des contrats à terme et des swaps cotés, on reconstitue par bootstrapping une courbe de taux zéro coupon et les facteurs d'actualisation correspondants. Depuis la fin du LIBOR, l'actualisation se fait sur la courbe OIS (SOFR, €STR).
Les paiements variables futurs sont projetés à l'aide des taux à terme implicites dans la courbe, puis actualisés.
On cherche le taux fixe qui égalise la valeur actuelle des deux jambes. Pour un swap standard, il se calcule directement : S = (1 − DFn) / Σ (τi × DFi), où DFi est le facteur d'actualisation de chaque date de paiement et τi la fraction d'année de la période.
À chaque échéance, seul le solde entre le montant fixe et le montant variable est réglé par la partie débitrice.
Exemple : taux d'un swap à 3 ans à paiements annuels
Supposons des taux zéro coupon de 2,00 % à 1 an, 2,30 % à 2 ans et 2,50 % à 3 ans.
Sur un notionnel de 10 millions d'euros, le payeur du fixe verse donc 249 000 € par an et reçoit en échange le taux variable constaté. Les taux sont illustratifs.
Les opérateurs désignent les swaps à départ différé par deux durées : la première indique dans combien de temps le swap démarre, la seconde sa durée. Un swap 2y5y commence dans 2 ans et dure 5 ans ; un 5y5y commence dans 5 ans et dure 5 ans. Ces taux à terme mesurent ce que le marché anticipe pour les taux futurs : le 5y5y d'inflation, par exemple, est un indicateur suivi de près par les banques centrales.
Le taux à terme se déduit des taux au comptant de la façon suivante : (1 + rlong)T = (1 + rcourt)t × (1 + f)T−t. Avec un taux à 2 ans de 1 % et un taux à 5 ans de 2 %, le taux d'un swap démarrant dans 2 ans pour 3 ans (2y3y) vaut f = (1,025 / 1,012)1/3 − 1 ≈ 2,67 %. Pour un 2y5y, il faudrait le taux à 2 ans et le taux à 7 ans.
Quand la maturité nécessaire n'est pas cotée, par exemple un 5y10y alors qu'on ne dispose que des taux à 2 et 30 ans, le calcul direct est impossible : il faut interpoler la courbe (interpolation linéaire, splines, modèles de Nelson-Siegel ou de Svensson) ou recourir à des modèles de taux court. En pratique, les professionnels utilisent les cotations de marché et des logiciels de valorisation plutôt que des calculs manuels.
Le swap spread est l'écart entre le taux fixe d'un swap de taux et le rendement d'un emprunt d'État de même échéance. Si le taux de swap à 5 ans est de 3 % et que l'emprunt d'État à 5 ans rapporte 2 %, le swap spread est de 1 point, soit 100 points de base.
Pendant longtemps, ce spread était positif : le swap intégrait un risque bancaire (le LIBOR) supérieur au risque souverain. Plusieurs facteurs l'influencent :
Des swap spreads devenus négatifs
Aux États-Unis, le swap spread à 30 ans est négatif depuis la crise de 2008 : le taux de swap est inférieur au rendement du Trésor de même durée, ce qui serait impossible si l'on raisonnait seulement en risque de crédit. En zone euro, le spread entre le taux de swap à 10 ans et le Bund allemand est lui aussi passé sous zéro en 2025, sous l'effet du programme d'emprunt massif annoncé par l'Allemagne et de la réduction du bilan de la BCE. Un swap spread négatif traduit surtout l'abondance de dette publique et le coût, pour les banques, de la porter à leur bilan.
Le swap spread sert à évaluer les titres à revenu fixe, à mesurer le risque de crédit et la liquidité du marché, à construire des couvertures et à lire le cycle économique. Les gérants obligataires y recourent aussi pour des stratégies d'arbitrage : acheter un emprunt d'État et payer le fixe dans un swap (ou l'inverse) pour jouer la convergence du spread, ou prendre position sur sa pente entre plusieurs maturités. Ces stratégies, très consommatrices de levier, ont provoqué de fortes pertes lors des épisodes de tension (mars 2020, avril 2025).
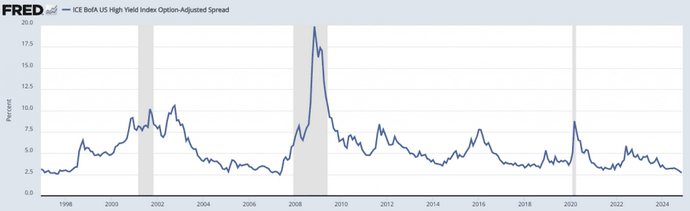
Il ne faut pas confondre le swap spread avec le spread de crédit, qui mesure l'écart entre le rendement d'une obligation d'entreprise et celui d'un emprunt d'État ou de la courbe des swaps. Ce dernier se compare souvent à la courbe des swaps via l'I-spread (écart entre le rendement d'une obligation et le taux de swap interpolé à la même maturité). Comme le swap spread, les spreads de crédit s'élargissent en récession et se resserrent en phase d'expansion :
Les swap spreads diffèrent aussi d'un marché à l'autre : ils sont plus étroits et plus stables sur le dollar que sur les devises des marchés émergents, où le risque souverain et la liquidité pèsent davantage. Pour le placement obligataire en général, voir notre guide des obligations et des stratégies d'investissement obligataire.
Deux instruments distincts sont souvent confondus sous cette appellation.
Le swap de change (FX swap) associe un achat de devise au comptant et sa revente à terme, ou l'inverse. Il n'y a pas d'échange d'intérêts intermédiaires : le différentiel de taux entre les deux monnaies est intégré dans l'écart entre le cours comptant et le cours à terme, conformément à la parité des taux d'intérêt. C'est l'instrument le plus traité du marché des changes, essentiellement sur des durées courtes.
Le swap de devises (cross-currency swap) porte sur des durées longues. Les deux parties échangent le principal dans deux monnaies au départ, se versent des intérêts périodiques chacune dans la devise reçue, puis se restituent le principal à l'échéance, au taux de change initial. Les taux peuvent être fixes ou variables de chaque côté.
Exemple
Une société australienne emprunte en dollars américains pour construire une usine, mais encaisse ses revenus en dollars australiens. Si le dollar australien baisse, sa dette s'alourdit alors que ses recettes ne changent pas. Un swap de devises lui permet de transformer cette dette en dollars américains en une dette en dollars australiens, alignée sur ses revenus.
Citons aussi le swap non livrable (NDS), cousin du contrat à terme non livrable (NDF), utilisé pour les devises soumises à un contrôle des changes : seul le solde est réglé, dans une devise convertible. Le swap quanto (ou swap différentiel) verse quant à lui un taux d'intérêt d'une devise étrangère appliqué à un notionnel en monnaie nationale, par exemple un taux SOFR payé sur un notionnel en livres sterling, sans risque de change pour celui qui le reçoit. Le même mécanisme existe du côté des options quanto.
Pour le trader particulier, le swap de change se manifeste sous la forme du report quotidien des positions : voir notre dossier swap et rollover du forex et la stratégie de carry trade qui en tire parti.
Le swap de défaut de crédit (credit default swap, CDS) fonctionne comme une assurance contre la défaillance d'un emprunteur. L'acheteur de protection verse une prime périodique au vendeur ; en cas d'événement de crédit sur l'entité de référence (défaut de paiement, faillite, restructuration), le vendeur l'indemnise de la perte subie sur la dette. La prime, exprimée en points de base par an, constitue un baromètre très suivi du risque de crédit d'une entreprise ou d'un État. Les CDS se traitent sur un émetteur unique ou sur des indices (iTraxx en Europe, CDX aux États-Unis).
Le swap de rendement total (total return swap, TRS) transfère l'intégralité de la performance d'un actif : l'une des parties verse les revenus (coupons, dividendes) et la variation de prix de l'actif de référence, l'autre verse un taux de financement, généralement un taux variable majoré d'une marge. Le receveur du rendement total obtient ainsi l'exposition économique à l'actif sans l'acheter ni le porter à son bilan, avec un fort effet de levier. La faillite du fonds Archegos en 2021, exposé à quelques actions par le biais de TRS, a illustré les dangers de cette opacité.
Le règlement sur une moyenne de prix, fréquent dans les swaps de matières premières, rapproche ces contrats des options asiatiques. Les swaps d'inflation, eux, complètent les obligations indexées sur l'inflation et fournissent une mesure de marché des anticipations d'inflation. Pour l'investisseur qui souhaite s'exposer aux matières premières sans produit dérivé de gré à gré, d'autres supports existent : voir comment investir dans les matières premières.
Contrairement aux contrats à terme cotés sur des bourses comme le CME, le swap de matières premières se négocie de gré à gré, sur mesure, et comporte donc un risque de contrepartie. Le plus souvent, il n'y a aucune livraison physique : seul le solde en espèces entre le prix fixe et le prix de marché est réglé. L'acheteur du swap (payeur du prix fixe) se protège contre une flambée des cours ; le vendeur, typiquement un producteur, se protège contre leur effondrement.
Exemple : figer le prix de 250 000 barils par an pendant 2 ans
Une raffinerie veut acheter 250 000 barils de pétrole par an pendant deux ans à prix fixe. Les prix à terme du baril sont de 70 $ à 1 an et 72 $ à 2 ans ; les taux zéro coupon sont de 4,0 % à 1 an et 4,2 % à 2 ans.
Le prix fixe est une moyenne pondérée des prix à terme : il ne coïncide ni avec le prix comptant, ni avec le prix à terme d'une échéance particulière. Les chiffres sont illustratifs.
Le swap de variance permet de négocier la volatilité d'un actif indépendamment de la direction de son cours. L'une des jambes paie la variance effectivement réalisée par le sous-jacent sur la période, calculée à partir des rendements logarithmiques quotidiens ; l'autre paie un niveau de variance fixé à la signature. À l'échéance, seule la différence est réglée en espèces. Le swap de volatilité repose sur le même principe, appliqué à l'écart-type plutôt qu'à la variance.
Ces instruments sont utilisés par les fonds de volatilité et les desks d'options pour couvrir ou vendre la prime de risque entre volatilité implicite et volatilité réalisée. Leur construction, leur formule de règlement et leur lien avec le VIX sont détaillés dans notre dossier swap de variance : définition et fonctionnement.
Plusieurs produits combinent la logique du swap et celle de l'option. Contrairement au swap, ils supposent le paiement d'une prime.
Ces instruments relèvent de la famille des options sur taux d'intérêt.
À la signature, un swap standard vaut zéro. Dès le lendemain, les taux, les cours ou la qualité de crédit des contreparties évoluent, et le contrat prend une valeur positive pour l'une et négative pour l'autre. Les banques doivent le réévaluer chaque jour (mark-to-market) pour calculer leurs résultats, leurs appels de marge et leurs fonds propres.
| Modèle | Principe | Utilisation typique |
|---|---|---|
| Actualisation des flux | Projection des flux sur la courbe à terme et actualisation, sans hypothèse de volatilité | Swaps vanille de taux, de devises, de matières premières |
| Modèle de Black | Variante de Black-Scholes appliquée à un taux à terme ou à un taux de swap | Caps, floors, swaptions européennes |
| LIBOR Market Model (BGM) | Modélise directement l'évolution des taux à terme observables sur le marché | Produits de taux exotiques, swaps à options multiples |
| Hull-White | Modèle de taux court avec retour à la moyenne, calé sur la courbe actuelle | Swaptions bermudéennes, swaps annulables |
| Heath-Jarrow-Morton (HJM) | Cadre général qui modélise toute la courbe des taux à terme | Recherche, produits dépendant de la forme de la courbe |
| Simulation de Monte-Carlo | Génère des milliers de trajectoires de taux et fait la moyenne des valeurs actualisées | Produits dépendant du chemin suivi, calcul de la CVA |
Les modèles de taux court comme Hull-White et CIR sont détaillés dans notre dossier modèles de taux Hull-White et CIR, et la méthode de Monte-Carlo dans simulation de Monte-Carlo. Pour les swaps de devises, on actualise chaque jambe sur la courbe de sa devise, puis on convertit au taux de change comptant, en tenant compte de la prime de base (cross-currency basis).
Quel modèle choisir ?
Le choix dépend de la complexité du swap, des variables dont il dépend et des données de marché disponibles. Un swap vanille se valorise par simple actualisation ; dès qu'une option est incorporée (annulation, plafond, fourchette), il faut un modèle de volatilité des taux, et pour les produits les plus complexes une simulation.
Un investisseur particulier ne signe pas de contrat ISDA avec une banque. Il croise pourtant le mot « swap » dans trois situations :
Économiquement, le CFD est lui-même très proche d'un swap d'actions : le client reçoit la variation de prix du sous-jacent et paie un coût de financement, sans jamais détenir le titre.
Sur le forex, le swap (ou rollover) est l'intérêt crédité ou débité chaque nuit sur une position ouverte. Il dépend en théorie du différentiel entre les taux directeurs des banques centrales des deux devises : acheter la devise au taux le plus élevé contre celle au taux le plus faible devrait rapporter un intérêt positif, c'est le principe du carry trade.
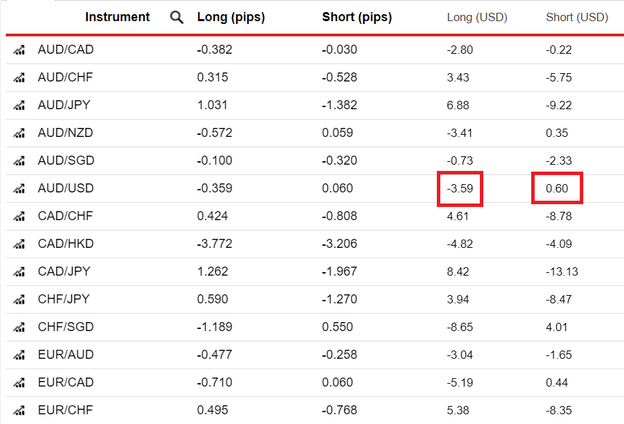
En pratique, le broker ajoute sa propre marge des deux côtés. Résultat : il est fréquent que les deux sens d'une même paire soient débiteurs, ou que le sens positif ne rapporte presque rien comparé au coût du sens inverse. Dans la grille ci-dessous, publiée par un broker en 2023, une position acheteuse d'un lot standard d'AUD/USD coûtait 3,59 $ par nuit tandis que la position vendeuse ne rapportait que 0,60 $ :
Les grands acteurs (banques, fonds) qui se financent au plus près des taux de marché profitent pleinement du portage. Le trader particulier, lui, en conserve souvent peu, surtout avec un fort effet de levier : le swap est calculé sur la taille totale de la position, pas sur la marge déposée. Trois pratiques méritent une attention particulière :
Comment se protéger
Selon la Banque des règlements internationaux (BRI), l'encours notionnel des dérivés de gré à gré atteignait 846 000 milliards de dollars à fin juin 2025, en hausse de 16 % sur un an, soit la plus forte progression annuelle depuis 2008. Les dérivés de taux d'intérêt en représentent environ 79 % et les dérivés de change 155 000 milliards. Ces montants notionnels surestiment toutefois les sommes réellement en risque : la valeur de marché brute de l'ensemble des contrats était de 21 800 milliards de dollars.
Depuis la crise de 2008, au cours de laquelle les CDS vendus par l'assureur AIG ont failli emporter le système financier, le marché est beaucoup plus encadré :
L'autre bouleversement est la disparition du LIBOR, longtemps référence de la jambe variable de la plupart des swaps et discrédité par les manipulations révélées en 2012. Les panels en dollar ont pris fin le 30 juin 2023 et les dernières publications « synthétiques » le 30 septembre 2024. Les swaps reposent désormais sur des taux sans risque au jour le jour : SOFR pour le dollar, €STR pour l'euro, SONIA pour la livre, SARON pour le franc suisse, TONA pour le yen. L'EURIBOR, réformé, reste utilisé en zone euro.
Un swap de couverture bien calibré réduit le risque global de celui qui le conclut. Mal dimensionné, ou utilisé à des fins spéculatives avec un fort levier, il peut au contraire l'amplifier. Sur la logique de couverture en général, voir couverture et compensation.
| # | Broker | Note | Siège | Plateforme | Dépôt min. | Types d'options | Actions |
|---|---|---|---|---|---|---|---|
| 1 |  | ★★★★ 4.4/5 | Irlande | AvaOptions | 100 € | Options vanilles (OTC) | |
| 2 |  | ★★★★ 4.4/5 | Allemagne | IG, ProRealTime | 300 € | Options vanilles & barrières (OTC) | |
| 3 |  | ★★★★ 4.2/5 | Pologne | xStation 5, TradingView | 0 € | Options actions US (achat) |
⚠️ Les contrats d'options sont des produits financiers complexes. 65 à 77 % des comptes d'investisseurs particuliers perdent de l'argent en négociant des CFD avec les brokers de ce tableau.
Les taux d'intérêt étant l'épine dorsale de la finance, le swap le plus simple, taux fixe contre taux variable, est aussi le plus répandu. Mais le même principe d'échange de flux se décline sur les devises, le crédit, les actions, les matières premières, l'inflation ou la volatilité, du contrat vanille au produit exotique truffé d'options.
États, entreprises et institutions financières y trouvent un moyen souple de transférer un risque qu'ils ne veulent pas porter vers un acteur prêt à l'assumer. Cette souplesse a un prix : complexité, effet de levier et risque de contrepartie, que la compensation centrale et la fin du LIBOR ont mieux encadrés sans les supprimer. Pour les professionnels, la maîtrise passe par le calcul du taux de swap, la lecture du swap spread et des modèles d'évaluation adaptés à chaque produit. Pour le particulier, l'enjeu est surtout de comprendre le swap qui lui est facturé chaque nuit sur ses positions à effet de levier, et de vérifier que son broker l'applique de façon transparente.
Pour aller plus loin : les swaptions, le swap de variance et le swap et le rollover du forex.

Tradez les options sur le forex avec un compte démo AvaOptions gratuit
*Les options sont des produits complexes : risque élevé de perte en capital.