Mis à jour le 9 octobre 2026 par l'Équipe de broker-forex.fr
Julian Robertson (1932-2022) est l'une des figures fondatrices de l'industrie des hedge funds. Lancé en 1980 avec 8,8 millions de dollars, son fonds Tiger Management a atteint plus de 20 milliards de dollars en 1998, avec un rendement annuel composé de 31,7 % après frais. Son influence dépasse pourtant ces chiffres : les dizaines de gérants qu'il a formés, les « Tiger Cubs », dirigent aujourd'hui certains des fonds les plus puissants du monde.
Nous détaillons ici sa philosophie d'investissement, sa stratégie actions long-short, ses critères de sélection, l'épisode de la bulle Internet qui a conduit à la fermeture de Tiger, ainsi que ses citations les plus instructives.
Points clés à retenir
Né le 25 juin 1932 à Salisbury, en Caroline du Nord, Julian Robertson sert dans la marine américaine avant de rejoindre la maison de courtage Kidder, Peabody, où il travaille une vingtaine d'années. En mai 1980, il fonde avec Thorpe McKenzie le Tiger Fund, doté de 8,8 millions de dollars.
« Dix-huit ans plus tard, ces 8,8 millions sont devenus 21 milliards, soit une hausse de plus de 259 000 %. Notre rendement composé pour les associés sur la période, après tous les frais, a été de 31,7 %. Personne n'a fait mieux. » La majeure partie de cette croissance provient bien sûr de nouvelles souscriptions. Mais 100 000 dollars investis en 1980 seraient tout de même devenus environ 14 millions en 1998.
Après la fermeture de son fonds en 2000, Robertson continue de gérer sa fortune et finance les fonds de ses anciens analystes. Philanthrope, il a soutenu l'éducation, la recherche médicale et l'environnement. Il meurt le 23 août 2022 à New York, à 90 ans.
Robertson est avant tout un investisseur dans la valeur, à la recherche d'entreprises solides cotées sous leur valeur intrinsèque :
Robertson ne croit pas à l'éparpillement. Il concentre son capital sur les positions où les probabilités sont nettement en sa faveur. Il estimait que les meilleures opportunités sont rares et qu'il faut savoir les saisir avec force, une approche proche de celle de Stanley Druckenmiller dans le trading macro.
Tiger applique une stratégie actions long-short : des positions acheteuses sur des sociétés bien gérées dans des secteurs porteurs, et des positions vendeuses sur des sociétés mal gérées, surévaluées ou en déclin. Les positions courtes couvrent une partie du risque de marché, de sorte que la performance dépend surtout de la capacité à distinguer les bonnes des mauvaises entreprises, autrement dit de la génération d'alpha.
« Je pense que la meilleure façon de gérer de l'argent est d'acheter et de vendre des actions. Ma théorie est que si les 50 meilleures actions que vous pouvez trouver ne font pas mieux que les 50 pires, vous devriez changer de métier. »
« Les hedge funds sont l'antithèse du baseball. Au baseball, il faut jouer en ligue majeure pour être bien payé. Dans un hedge fund, vous êtes payé selon votre moyenne au bâton : vous allez donc dans la ligue la plus faible possible, là où la concurrence est la moins rude. »
Robertson a été l'un des premiers grands gérants à investir massivement en Corée du Sud et au Japon, bien avant que ces marchés ne deviennent à la mode. « Si j'étais plus jeune, j'investirais en Afrique. » Le principe vaut pour toutes les classes d'actifs : chercher les régions, les secteurs ou les niches peu couverts par l'analyse, où une recherche sérieuse procure un avantage décisif, comme sur les marchés émergents.
Robertson n'hésite pas à prendre des positions contrariennes. À la fin des années 1990, il refuse d'acheter les valeurs Internet surévaluées, alors même que le marché récompense ce comportement. Cette conviction lui coûtera son fonds, mais l'histoire lui donnera raison. La leçon : la valorisation est un mauvais outil de timing à court terme, mais elle finit toujours par compter.
Avant toute position, son équipe examine trois éléments :
Robertson superpose à cette sélection ascendante une lecture macroéconomique des taux d'intérêt, des devises et du commerce mondial. Il prend aussi des positions sur les devises. En octobre 1998, le brusque rebond du yen lui coûte environ 2 milliards de dollars en une seule journée.
« Pour mes positions courtes, je recherche une mauvaise équipe de direction et une société fortement surévaluée dans un secteur en déclin ou mal compris. »
| Critère | Pourquoi c'est important |
|---|---|
| Direction médiocre ou peu éthique | Les mauvaises décisions et le manque de vision augmentent la probabilité d'échec ; attention toutefois aux fraudeurs, capables de soutenir artificiellement leur cours. |
| Valorisation extrême | Plus l'optimisme est déconnecté de la réalité, plus le potentiel de baisse est important. |
| Secteur en déclin ou mal compris | Baisse de la demande, innovations de rupture ou pressions réglementaires aggravent les difficultés. |
C'est l'alignement de ces trois facteurs qui augmente les chances de succès d'une vente à découvert.
« Évitez les grosses pertes. C'est ainsi que l'on gagne vraiment de l'argent au fil des ans. » Les drawdowns sont mathématiquement destructeurs : une perte de 50 % exige un gain de 100 % pour revenir à l'équilibre.
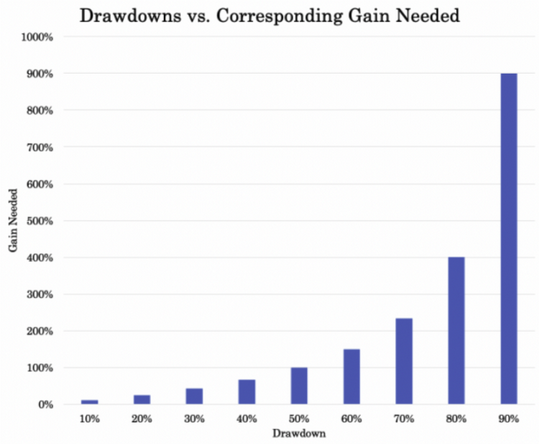
Robertson limite ce risque de plusieurs façons : couverture par les positions courtes, préférence pour des sociétés de qualité aux fondamentaux solides, et refus des paris purement spéculatifs. Ces choix lui offrent une marge de sécurité sur ses positions longues comme sur ses positions courtes.
À partir de 1998, le style value de Tiger souffre. Les valeurs technologiques s'envolent pendant que les sociétés rentables et peu chères sont délaissées. Les positions courtes sur des titres surévalués continuent de monter et annulent les gains des positions longues. « Certaines de ces sociétés se vendent littéralement à cinq ou six fois les bénéfices et deux ou trois fois les flux de trésorerie. C'est tout simplement incroyable. »
« La seule façon de générer des performances à court terme dans l'environnement actuel est d'acheter ces actions. Le processus s'auto-entretient jusqu'à ce que cette pyramide s'effondre sous ses propres excès. » Les rachats des investisseurs s'accélèrent et les actifs fondent.
Le 30 mars 2000, Robertson annonce qu'il rend l'intégralité du capital à ses investisseurs : « Cette approche ne fonctionne plus et je ne comprends pas pourquoi. J'ai 67 ans, qui a besoin de cela ? Il est inutile de faire courir des risques à nos investisseurs sur un marché que je ne comprends franchement pas. » Ironie de l'histoire, mars 2000 marque précisément le sommet de la bulle Internet et le début d'un marché baissier de plus de deux ans. Comme l'aurait dit Isaac Newton après la bulle des mers du Sud : « Je peux calculer le mouvement des corps célestes, mais pas la folie des hommes. »
La plus grande contribution de Robertson est sans doute son rôle de mentor. Des dizaines d'anciens analystes de Tiger ont créé leurs propres fonds, souvent avec son soutien financier : il a par exemple apporté 25 millions de dollars à Chase Coleman pour lancer Tiger Global. Ces « Tiger Cubs » (et les « Tiger Seeds », fonds amorcés par Robertson) gèrent collectivement des centaines de milliards de dollars.
Ils partagent un socle commun : recherche fondamentale approfondie, conviction élevée, horizon long, gestion disciplinée du risque et pensée indépendante. Chacun a ensuite développé son propre style. Certains sont devenus des spécialistes de la croissance technologique, d'autres sont restés fidèles au long-short classique, et beaucoup se sont étendus au capital-risque et au capital-investissement.
| Gérant | Fonds | Style |
|---|---|---|
| Chase Coleman | Tiger Global Management | Croissance technologique, actions cotées et capital-risque (« crossover »). |
| Stephen Mandel | Lone Pine Capital | Long-short concentré sur des entreprises de qualité à avantage concurrentiel durable. |
| Andreas Halvorsen | Viking Global Investors | Long-short fondamental, diversifié par secteurs. |
| Philippe Laffont | Coatue Management | Technologie, médias et télécoms, tendances séculaires de long terme. |
| Lee Ainslie | Maverick Capital | Long-short classique, le plus proche de la philosophie originelle de Robertson. |
Les stratégies de Coleman, Mandel et Halvorsen sont détaillées sur notre page consacrée aux Tiger Cubs.
| Citation | Leçon |
|---|---|
| « Il n'y a pas beaucoup de gens capables d'appuyer sur la gâchette. C'est normalement moi qui le fais. » | Avoir de bonnes idées ne suffit pas : il faut le courage de les exécuter. |
| « Je n'ai jamais été à l'aise avec l'or comme investissement... mieux vaut un psychiatre que moi pour investir dans l'or. » | Un gérant actions privilégie les actifs productifs ; l'or relève davantage de la psychologie et de la couverture monétaire. |
| « Quand vous gérez de l'argent, c'est toute votre vie qui est concernée. C'est un métier 24 heures sur 24. » | La gestion professionnelle exige une endurance et une concentration immenses. |
| « J'ai fait la couverture de Business Week comme le plus grand gérant du monde. Trois ans plus tard, le même auteur a écrit les pires critiques. » | Ne pas dépendre de l'opinion des médias : seuls comptent son processus et ses principes. |
Julian Robertson a montré qu'une recherche fondamentale rigoureuse, combinée à une stratégie long-short et à des paris concentrés, pouvait produire des performances exceptionnelles pendant près de deux décennies. Sa décision de fermer Tiger plutôt que de céder à la bulle Internet illustre une qualité rare : l'honnêteté intellectuelle de reconnaître que son style n'est plus adapté à l'époque. À travers les Tiger Cubs, sa philosophie continue de façonner l'industrie des hedge funds.
À lire aussi sur les grands traders
