Mis à jour le 9 octobre 2026 par l'Équipe de broker-forex.fr
On appelle « Tiger Cubs » les gérants formés chez Tiger Management par Julian Robertson qui ont ensuite fondé leurs propres hedge funds. Trois d'entre eux se distinguent par la taille de leurs fonds et la longévité de leurs performances : Chase Coleman (Tiger Global Management), Stephen Mandel (Lone Pine Capital) et Andreas Halvorsen (Viking Global Investors).
Tous trois partagent l'ADN de Tiger : recherche fondamentale approfondie, positions à forte conviction et stratégie actions long-short. Chacun a pourtant développé une méthode bien à lui, que nous détaillons ici avec ses réussites, ses erreurs et les leçons à en tirer.
Points clés à retenir
Les Tiger Cubs reposent sur un socle de principes hérités de Julian Robertson :
Avec le temps, beaucoup se sont orientés vers les valeurs de croissance et les secteurs en rupture, puis vers le capital-risque et le capital-investissement, afin d'accéder à des entreprises encore absentes des marchés cotés. Parmi les autres Tiger Cubs connus figurent Philippe Laffont (Coatue Management), spécialiste de la technologie, et Lee Ainslie (Maverick Capital), resté fidèle au long-short classique.
Diplômé en économie du Williams College en 1997, Chase Coleman rejoint Tiger Management comme analyste technologique, en partie grâce à son amitié d'enfance avec le fils de Robertson. Après la fermeture de Tiger en 2000, Robertson lui confie environ 25 millions de dollars, ainsi que son infrastructure et son réseau, pour lancer Tiger Technology, rebaptisé ensuite Tiger Global Management.
Tiger Global aurait affiché environ 21 % de rendement annuel net sur deux décennies : 1 million de dollars investi au départ en serait devenu 43, contre environ 5 dans le S&P 500. Coleman est réputé pour sa discrétion et accorde très peu d'interviews, si bien que la plupart de ses déclarations proviennent de ses lettres aux investisseurs.
Tiger Global associe deux métiers :
Cette souplesse permet de saisir les opportunités où qu'elles se trouvent, sur les marchés cotés très concurrentiels comme sur les marchés privés, moins efficients mais plus risqués : valorisations surestimées, illiquidité, fraudes, complexité juridique. La technologie est au cœur de la stratégie, avec des paris précoces sur Facebook, LinkedIn ou JD.com, et des succès en Chine (Sina, Sohu, NetEase) puis en Inde. La démarche se résume en trois questions : quelle est la tendance de fond ? Où la croissance est-elle la plus rapide ? Quelles entreprises en profiteront le plus, compte tenu de leur valorisation ?
Selon le livre Private Equity de Carrie Sun, ancienne assistante chez Tiger Global, le concept central de la maison est le rendement du temps : le temps est une ressource aussi rare que le capital, et chaque minute doit être allouée là où elle crée le plus de valeur. Cela se traduit par une application systématique de la règle des 80/20, des processus d'investissement rationalisés, un recrutement d'excellence jusqu'aux fonctions de support, et une approche peu interventionniste dans les sociétés en portefeuille. La société invite même des champions sportifs pour s'inspirer de leur culture de la gagne.
« Même pendant votre meilleure année, vous êtes susceptible de perdre de l'argent sur au moins une idée sur trois. Nous avons perdu de l'argent de toutes les manières possibles : en investissant dans des acteurs non dominants, dans des entreprises dont l'économie unitaire n'était pas viable et dans des sociétés dirigées par des équipes peu scrupuleuses. »
| Erreur | Leçon |
|---|---|
| 2008 : paris baissiers sur les banques et les valeurs cycliques, hors du cercle de compétence | Rester dans son domaine d'expertise : Tiger Global a manqué le rebond des meilleures valeurs Internet en 2009. |
| Ventes trop précoces de Facebook, LinkedIn, Amazon, Netflix ou Peloton | Les entreprises de rupture exigent un horizon très long ; racheter plus cher coûte cher. |
| 2016 : exposition trop élevée par rapport aux rendements attendus | Aligner le risque sur le potentiel de gain pour pouvoir « attaquer » lors des baisses au lieu de défendre. |
| 2022 : forte baisse du fonds phare, de l'ordre de 50 %, lors de la remontée des taux d'intérêt | Les actifs de croissance à longue duration sont très sensibles aux taux : la conscience macroéconomique reste indispensable. |
Depuis, Tiger Global reste concentré sur la technologie, en particulier l'intelligence artificielle et l'automatisation, et sur les grands marchés émergents comme l'Inde. La société a aussi lancé une branche philanthropique dotée de 220 millions de dollars, qui finance des associations naissantes de lutte contre la pauvreté.
Ancien analyste du secteur de la consommation chez Goldman Sachs puis chez Tiger, Stephen Mandel fonde Lone Pine Capital en 1997. Le nom fait référence à un pin du campus de Dartmouth qui a survécu à la foudre, symbole de résistance et de création de valeur durable. Ses pairs ne tarissent pas d'éloges : Robertson voyait en lui « probablement le plus grand analyste de tous les temps », Seth Klarman « le meilleur analyste sectoriel que j'aie rencontré, devenu le meilleur gérant de long terme de sa génération ». Mandel a transmis la direction des investissements à une nouvelle génération de gérants en 2019, tout en restant associé à la société.
Lone Pine vise une appréciation du capital sur le long terme, avec un horizon d'un à cinq ans ou plus. Le temps, l'énergie et la capacité de recherche étant limités, Mandel concentre le capital sur un petit nombre d'entreprises dotées de fondamentaux solides, d'avantages concurrentiels durables (les « douves ») et d'une direction exceptionnelle. Le portefeuille reste diversifié entre plusieurs secteurs (consommation, technologie, santé, finance), mais Lone Pine ignore volontairement ceux où elle n'a pas d'avantage, comme les services aux collectivités ou les matières premières.
Une part croissante de la recherche de Lone Pine est consacrée aux dirigeants : leur caractère, leur éthique, leur manière de décider, de motiver leurs équipes et de gérer l'adversité. Pour aller au-delà des rencontres classiques, la société fait appel à d'anciens journalistes et enquêteurs qui interrogent les anciens collègues des dirigeants. L'objectif est de devenir un « pair intellectuel » de la direction, capable d'apporter des idées utiles.
Lone Pine pratique un actionnariat « suggestif » plutôt qu'activiste : elle formule ses propositions en privé, sans campagne publique ni bataille de procurations.
Lone Pine combine des positions pluriannuelles sur des entreprises qui créent de la valeur de façon régulière et des investissements liés à des catalyseurs précis : changement de direction, acquisition stratégique, restructuration ou innovation produit.
Mandel cite deux exemples d'entreprises vendues pour des doutes sur la direction, qui ont ensuite brillamment réussi après un changement d'équipe. La leçon : penser aux effets de second et troisième ordre et envisager tous les scénarios, y compris le remplacement d'une direction défaillante.
Lone Pine fonctionne avec une quinzaine de professionnels de l'investissement seulement, épaulés par un réseau d'experts externes (scientifiques, anciens dirigeants) pour les sujets pointus comme la biotechnologie. Mandel croit beaucoup à la médecine personnalisée et à la transformation numérique (paiements, logiciels). Près de la moitié des salariés sont associés, et tous participent aux décisions d'attribution des dons de la Lone Pine Foundation.
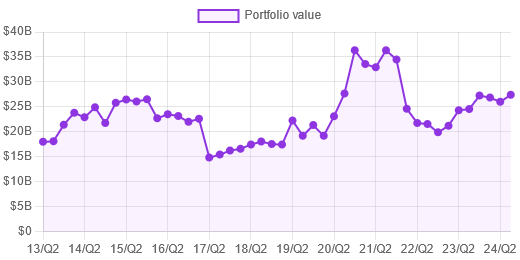
Ancien membre des forces spéciales de la marine norvégienne (Marinejegerkommandoen), Ole Andreas Halvorsen étudie au Williams College puis à Stanford, travaille chez Morgan Stanley et devient l'un des principaux gérants de Tiger. Il fonde Viking Global Investors en 1999 : le drakkar qui lui sert d'emblème rappelle ses origines norvégiennes. Viking gère environ 50 milliards de dollars et, pendant une décennie, n'a pas accepté de nouveaux investisseurs.
Le portefeuille coté génère des rendements plus réguliers, tandis que le non coté sert de moteur de croissance, à condition d'exiger une prime d'illiquidité. Les deux activités s'enrichissent mutuellement : les tendances repérées dans le non coté éclairent les choix en Bourse lorsque ces entreprises s'introduisent sur le marché. En 2023, Viking a généré environ 6 milliards de dollars de gains pour ses investisseurs, l'un des meilleurs résultats absolus du secteur.
Viking privilégie une approche généraliste et une analyse en plusieurs étapes, chaque investissement étant examiné collectivement. Halvorsen, discret et peu médiatisé, incarne une culture de discipline héritée de son passé militaire. Passionné de ski de fond, il a participé à 50 ans à la Marcialonga, terminant à quelques minutes du champion olympique Bjørn Dæhlie.
| Critère | Chase Coleman | Stephen Mandel | Andreas Halvorsen |
|---|---|---|---|
| Fonds | Tiger Global (2001) | Lone Pine Capital (1997) | Viking Global (1999) |
| Style | Croissance technologique, coté et non coté | Long-short concentré, qualité | Long-short généraliste et non coté |
| Atout clé | Vitesse et volume de décisions | Évaluation des dirigeants | Équilibre et discipline |
| Point faible | Sensibilité aux taux (2022) | Ventes trop précoces | Illiquidité du non coté |
Chase Coleman, Stephen Mandel et Andreas Halvorsen prouvent que la méthode Tiger, fondée sur la recherche, la conviction et la discipline, peut s'adapter à des styles très différents. Coleman en a fait une machine de croissance technologique, Mandel un modèle d'analyse qualitative des entreprises et de leurs dirigeants, Halvorsen un équilibre entre marchés cotés et non cotés. Pour un investisseur particulier, le point commun le plus utile est sans doute le plus simple : connaître parfaitement ce que l'on achète, et savoir pourquoi on le détient.
À lire aussi sur les grands traders
