Mis à jour le 9 octobre 2026 par l'Équipe de broker-forex.fr
Vivre de manière plus durable ne s'arrête pas à ses choix de consommation : la même logique peut s'appliquer à son épargne. C'est tout le principe de l'investissement ESG (environnemental, social et de gouvernance) et des approches qui lui sont proches, l'investissement éthique, l'ISR (investissement socialement responsable), les fonds confessionnels ou l'investissement à impact. Toutes permettent de soutenir certains secteurs ou d'en éviter d'autres, en fonction de ce qui compte pour vous.
Le sujet n'a pourtant rien de simple. Il n'existe pas de définition unique de ce qu'est un placement « durable », les données ESG restent hétérogènes, l'écoblanchiment (greenwashing) est une réalité et la réglementation européenne est en pleine refonte avec le projet SFDR 2.0. Ce guide fait le point sur les différentes approches, les labels, les supports disponibles (actions, indices, ETF, fonds), leurs limites, et sur un terrain plus récent et plus controversé : les crypto-monnaies et la finance régénérative.
L'essentiel à retenir
L'investissement éthique consiste à aligner ses choix de placements sur ses valeurs morales, qu'elles soient environnementales, sociales, politiques ou religieuses. Le terme englobe toutes les approches qui tiennent compte de principes éthiques en plus de la recherche de rendement. Il est par nature subjectif : ce qui est acceptable pour un investisseur ne l'est pas forcément pour un autre.
L'ESG, lui, est une méthode d'analyse plus structurée. Beaucoup d'investisseurs le perçoivent comme une stratégie à part entière, mais il s'agit avant tout d'une autre façon d'évaluer une entreprise : comment gère-t-elle ses enjeux environnementaux, comment traite-t-elle ses salariés et ses clients, et comment est-elle dirigée ?
Concrètement, les fonds et les investisseurs combinent généralement deux types de filtres :
La Journée de la Terre, célébrée chaque 22 avril, est souvent l'occasion de se poser la question : votre argent finance-t-il des activités qui correspondent à vos convictions ? Que vous soyez sensible au climat, à la responsabilité des entreprises ou que vous souhaitiez simplement que votre portefeuille reflète vos principes, il existe des moyens d'investir avec conviction, à condition de rester rigoureux.
Les termes ci-dessous sont souvent utilisés de manière interchangeable, alors qu'ils recouvrent des approches différentes. Un même courtier ou une même société de gestion peut d'ailleurs proposer plusieurs de ces variantes.
| Approche | Principe | Exemple de mise en œuvre |
|---|---|---|
| Investissement vert | Se concentre sur l'impact environnemental : réduction de la pollution et des gaz à effet de serre, préservation des ressources. | ETF énergies renouvelables, obligations vertes, actions de sociétés dont l'activité principale est « verte ». |
| ESG | Note les entreprises sur les trois piliers E, S et G, en complément de l'analyse financière. | ETF « ESG Screened » ou « ESG Leaders » construits à partir d'un indice classique filtré. |
| ISR | Combine exclusions et sélection positive selon une politique d'investissement responsable formalisée. | Fonds bénéficiant du label public ISR en France. |
| Investissement à impact | Vise un résultat social ou environnemental mesurable, en plus du rendement financier. | Fonds ciblant les énergies propres, l'accès au logement, la santé ou l'inclusion financière. |
| Fonds confessionnels | Appliquent des exclusions conformes à des principes religieux. | Fonds conformes à la charia, fonds respectant des principes chrétiens. |
| Investissement solidaire | Finance des structures d'utilité sociale ayant du mal à se financer auprès des banques. | Fonds labellisés Finansol, investissement communautaire (logement, microcrédit). |
L'investissement vert lui-même se décline en plusieurs nuances. L'approche « vert foncé » applique un filtrage strict et écarte toute entreprise qui ne coche pas les critères ; l'approche « vert clair » cherche plutôt les entreprises qui font du bien, sans forcément exclure les autres ; l'approche intermédiaire combine les deux.
L'investissement à impact reste surtout le fait d'investisseurs institutionnels (fonds de pension, banques, fondations), qui financent des projets dans l'agriculture, l'éducation, l'énergie ou la santé, dans les pays développés comme dans les marchés émergents. Il prolonge souvent une démarche philanthropique, mais avec un objectif de rentabilité.
Enfin, il faut garder en tête qu'un placement socialement responsable n'est pas une garantie de performance : ces investissements reflètent aussi le climat social, politique et économique du moment, et peuvent souffrir s'il change.
Traditionnellement, un investissement s'analyse comme un compromis à deux dimensions : le risque et le rendement. L'approche ESG y ajoute une troisième dimension, l'impact que les actifs du portefeuille ont sur le monde réel.
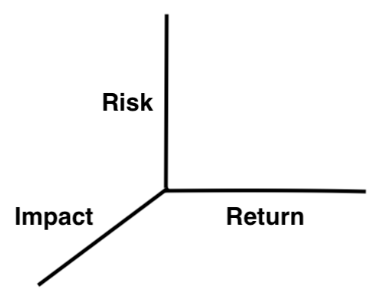
Le risque lui-même a plusieurs facettes : la volatilité (de combien la valeur d'un actif varie-t-elle ?), le risque latent (quels risques sous-estimés peuvent provoquer de fortes pertes ?) et la covariance (comment les actifs évoluent-ils ensemble ?). Posséder AMD puis acheter Nvidia, par exemple, revient davantage à doubler le même risque qu'à se diversifier.
L'impact est une autre façon d'examiner ce que l'on détient. Acheter une action, c'est verser un capital en échange d'un flux de revenus futurs, et ces revenus proviennent de produits et de services. Quels sont-ils, comment sont-ils fabriqués, et quels effets ont-ils dans le monde réel ? L'analyse peut porter sur toutes les classes d'actifs :
Pour la majorité des investisseurs ESG, le climat reste la préoccupation principale. Un réflexe utile consiste à se demander ce que deviendraient les bénéfices d'une entreprise si ses émissions étaient taxées plus lourdement, à différents niveaux de sévérité (c'est tout l'enjeu du marché des quotas d'émissions de carbone). Mais le cadre peut s'appliquer à n'importe quel objectif de développement durable (ODD) de l'ONU : eau potable et assainissement (voir notre guide pour investir dans l'eau), droits du travail, éducation, biodiversité, lutte contre la pauvreté…
Ces questions sont souvent liées entre elles, et les réponses ne vont pas toujours dans le même sens. Sous l'angle de la pauvreté, par exemple, le pétrole est moins mal noté que sous l'angle climatique : il fournit électricité, transport et activité industrielle à des régions qui n'ont pas encore d'alternative économiquement viable. À l'inverse, une économie qui se décarbone aura besoin de grandes quantités de métaux industriels, de gaz naturel ou d'hydrogène pour construire de nouvelles infrastructures.
Ne pas laisser ses convictions brouiller l'analyse
L'ESG est un domaine où il est facile de laisser ses opinions personnelles interférer avec l'objectivité. En matière d'investissement, l'enjeu n'est pas ce que l'on voudrait voir se réaliser, mais ce qui est le plus probable. Exemple : désinvestir des compagnies pétrolières réduit-il réellement les émissions ? Certaines données suggèrent que l'effet est faible et qu'il serait plus efficace de financer directement les technologies énergétiques émergentes.
Face au risque d'écoblanchiment, l'Europe a progressivement encadré la finance durable. Pour un investisseur particulier, ces repères sont le premier filtre à utiliser avant de choisir un fonds.
| Repère | Ce qu'il implique | Situation en 2026 |
|---|---|---|
| SFDR (articles 8 et 9) | Règlement européen de transparence : l'article 8 regroupe les fonds qui « promeuvent » des caractéristiques ESG, l'article 9 ceux qui ont un objectif d'investissement durable. | En vigueur, mais en cours de refonte (voir SFDR 2.0 ci-dessous). |
| SFDR 2.0 | Proposition de la Commission du 20 novembre 2025 : trois catégories volontaires (« ESG Basics », « Transition » et « Sustainable ») avec au moins 70 % du portefeuille aligné sur la stratégie et des exclusions graduées sur le charbon, le pétrole et le gaz. | Position du Conseil adoptée le 24 juin 2026 ; vote du Parlement attendu à l'automne 2026, puis trilogues. Application envisagée 18 à 24 mois après l'entrée en vigueur. |
| Noms de fonds (ESMA) | Un fonds dont le nom contient « ESG », « durable », « vert », « impact »… doit investir au moins 80 % selon ces critères et appliquer des exclusions (armes controversées, tabac, et pour les termes environnementaux, seuils sur le charbon, le pétrole et le gaz). | Applicable aux nouveaux fonds depuis le 21 novembre 2024 et aux fonds existants depuis le 21 mai 2025. De nombreux fonds ont été renommés. |
| Label ISR (France) | Label public. Le référentiel révisé exclut le charbon et les entreprises qui lancent de nouveaux projets d'exploration ou de production d'hydrocarbures. | Applicable depuis mars 2024 (janvier 2025 pour les fonds déjà labellisés). Les fonds labellisés sont passés de 31 % à 21 % des encours des fonds français (Banque de France). |
| Label Greenfin | Label public « finance verte » : financement de la transition écologique, exclusion des énergies fossiles et du nucléaire. | Plus exigeant sur le volet climat que le label ISR. |
| Label Finansol | Placements solidaires (financement d'entreprises d'utilité sociale). | Présent dans de nombreux contrats d'assurance-vie et PER. |
Selon la Banque de France, l'empreinte carbone des fonds labellisés ISR atteignait 44,9 tCO2e par million d'euros investi début 2025, contre 57,4 pour les fonds non labellisés, soit un écart de 22 %. La réforme a surtout fait disparaître le charbon des fonds labellisés ; l'effet sur l'empreinte globale reste qualifié de « modéré », le label couvrant aussi d'autres critères ESG.
Côté enveloppes, la loi Industrie verte oblige depuis 2024 les contrats d'assurance-vie à proposer au moins une unité de compte pour chaque label public d'investissement durable (ISR, Greenfin, Finansol), et le PER doit lui aussi intégrer des fonds labellisés. Vous n'êtes jamais obligé d'y investir, mais l'offre existe désormais dans la plupart des contrats.
Il existe plusieurs façons de s'exposer à l'investissement durable, chacune avec ses avantages. Rappel des définitions :
| Critère | Actions individuelles | ETF | Fonds traditionnels (OPCVM) |
|---|---|---|---|
| Disponibilité | Négociables en continu pendant les heures de marché | Négociables en continu | Une valeur liquidative par jour, parfois un minimum de souscription |
| Flexibilité | Actions fractionnées possibles chez de nombreux courtiers | Fractions et plans d'investissement programmés | Ordres exécutés en fin de journée |
| Sélectivité | Maximale : vous choisissez chaque société | Faible : vous achetez tout l'indice | Dépend du gérant |
| Gestion | Active, à surveiller vous-même | Passive, rééquilibrage automatique | Déléguée au gérant |
| Frais | Frais de courtage (souvent nuls chez certains courtiers) | Frais annuels généralement faibles (souvent 0,1 à 0,5 %) | Frais plus élevés, parfois au-delà de 1 % pour la gestion active |
| Diversification | À construire soi-même | Immédiate | Immédiate |
Pour comparer les coûts, consultez notre sélection de courtiers pour investir sans commission en actions et ETF.
Un des fonds ESG les plus répandus est l'iShares MSCI World ESG Screened UCITS ETF (ISIN IE00BFNM3J75), géré par BlackRock. Il suit un indice mondial d'entreprises de pays développés en excluant certaines activités controversées (armes controversées, tabac, charbon thermique…). L'idée n'est pas de ne garder que des entreprises « parfaites », mais de filtrer celles qui ne respectent pas un minimum de critères. On y retrouve donc de grandes capitalisations comme Microsoft ou Apple, tandis que certaines entreprises énergétiques ou industrielles très polluantes sont exclues ou sous-pondérées.
L'Amundi MSCI Europe ESG Leaders ETF va plus loin : il ne retient que les entreprises européennes les mieux notées de leur secteur, une approche plus sélective. Aux États-Unis, l'offre est très large : ETF S&P 500 sans réserves fossiles (SPYX), iShares MSCI KLD 400 Social (DSI), Vanguard ESG U.S. Stock (ESGV), ou encore des ETF thématiques sur l'énergie solaire (TAN) et les réseaux électriques intelligents (GRID). Attention : la plupart de ces ETF américains ne sont pas accessibles aux particuliers européens, qui doivent passer par des équivalents UCITS.
Ne vous fiez pas au nom
Deux ETF « ESG » sur le même indice de départ peuvent avoir des compositions très différentes selon le fournisseur de notes et le niveau d'exclusion. Consultez toujours la fiche de l'ETF (méthodologie de l'indice, principales lignes) avant d'investir.
Une crainte fréquente est qu'un filtre ESG exigeant réduise trop l'univers d'investissement et nuise à la diversification. Les mathématiques du portefeuille relativisent ce risque.
Au-delà d'un certain nombre de titres, l'avantage marginal de chaque action supplémentaire devient très faible, car les actions sont fortement corrélées entre elles. Si l'on suppose une corrélation de 50 à 75 % entre les titres, passer de 50-100 entreprises à 500 réduit le risque de marché de moins de 1 %. Autrement dit, même si un filtre ESG strict éliminait 80 à 90 % des sociétés du S&P 500, le portefeuille restant conserverait un profil de risque très proche de celui de l'indice complet.
Cela ne signifie pas qu'il faille se contenter de 10 ou 25 lignes : le risque spécifique demeure. Si une action perd la moitié de sa valeur, c'est 2 à 5 % du portefeuille qui disparaissent avec 10 à 25 titres, contre un demi-point avec 100 titres. Mais le « coût » de diversification d'une approche d'impact bien construite reste modeste.
Le véritable point de vigilance concerne les biais sectoriels. Exclure le pétrole et le tabac, secteurs matures de type « value », surreprésente mécaniquement les valeurs de croissance (technologie), avec une sensibilité plus forte aux taux d'intérêt. C'est pourquoi beaucoup de fonds ESG cherchent à conserver des pondérations sectorielles proches de leur indice de référence. D'autres assument un biais plus marqué. Notez aussi que même dans les secteurs les moins bien notés, comme le pétrole et le gaz, de nombreuses entreprises investissent dans l'éolien, le solaire ou le captage du carbone.
La même logique s'applique aux autres classes d'actifs. Les portefeuilles de matières premières sont souvent très concentrés sur le pétrole, qui cumule un risque idiosyncratique élevé et un risque de transition. Diversifier vers les métaux nécessaires à la décarbonation (lithium, cobalt, cuivre, aluminium) ou vers le gaz naturel répond à la fois à un objectif d'équilibre et à un objectif d'impact. Plus largement, un portefeuille équilibré reste la base, avec ou sans filtre ESG.
Avec l'essor des investissements ESG, le débat sur leur efficacité s'est intensifié. Aucune norme unique ne définit ce qu'est un investissement ESG, et les fonds peuvent adopter des approches très différentes. Cette ambiguïté alimente les critiques : certains y voient un moyen de promouvoir des agendas politiques, d'autres un outil pratique pour évaluer des risques réels (climat, pratiques sociales, gouvernance).
Le contexte a d'ailleurs changé depuis 2024. Aux États-Unis, le mouvement « anti-ESG » a conduit plusieurs grands gestionnaires à se retirer des alliances climatiques, et les fonds durables y ont connu des retraits pendant plusieurs années. En Europe, qui concentre l'essentiel des encours, la collecte a ralenti mais reste positive : au 2e trimestre 2026, les fonds durables ont enregistré environ 3,7 milliards de dollars de souscriptions nettes dans le monde, dont 3,5 milliards en Europe, portées par la gestion passive (Morningstar).
Tous les critères ESG ne se valent pas. Avant d'investir, vérifiez trois points :
88 % des investisseurs particuliers dans le monde se disent intéressés par l'investissement durable. Source : Morgan Stanley, Sustainable Signals, 2025.
Si l'investissement ESG vous intéresse, il n'est pas nécessaire de trouver la solution parfaite pour commencer. Même de petits ajustements, comme changer de fonds ou modifier une répartition, peuvent rapprocher votre portefeuille de vos priorités.
Qu'est-ce qui compte le plus pour vous : le climat, les enjeux sociaux, la gouvernance, une cause précise (eau, santé, égalité) ou une combinaison ? Vos priorités détermineront le type d'approche (exclusions, best-in-class, impact).
Le PEA accueille les actions européennes et de nombreux ETF ESG éligibles ; l'assurance-vie et le PER proposent obligatoirement des fonds labellisés ISR, Greenfin et Finansol ; le compte-titres donne accès à toute l'offre mondiale, avec une flat tax de 31,4 % en 2026.
Lisez la méthodologie : label éventuel, classification SFDR, liste des exclusions, fournisseur des notes ESG. Un fonds article 9 ou labellisé Greenfin est en principe plus exigeant qu'un fonds article 8.
Le nom d'un fonds ne dit pas tout. Analysez ses principales participations, sur le site de l'émetteur, dans le prospectus, sur Morningstar ou via la fiche produit de votre courtier, pour vérifier qu'elles correspondent à ses objectifs affichés.
Les notations, les labels et la réglementation évoluent (SFDR 2.0 notamment). Revoyez vos supports une fois par an et gardez une diversification suffisante : l'ESG complète la gestion du risque, il ne la remplace pas.
Pour la fiscalité détaillée de chaque enveloppe, consultez notre guide de la fiscalité de la bourse et des actions.
Les crypto-monnaies posent un véritable exercice d'équilibre aux investisseurs sensibles à l'ESG. Elles peuvent offrir des avantages sociétaux, comme une meilleure inclusion financière et la possibilité de se passer de certains intermédiaires. Mais elles présentent aussi des inconvénients : empreinte carbone, risques de piratage, absence de gouvernance centralisée. Même un investisseur peu concerné par ces sujets doit les suivre, car d'autres acteurs du marché, notamment institutionnels, en tiennent compte, ce qui influence les prix.
Valider les transactions d'une blockchain par minage (preuve de travail) demande une puissance de calcul considérable. Selon le Cambridge Centre for Alternative Finance, la consommation d'électricité du réseau Bitcoin atteignait environ 190 TWh par an fin 2025 (contre 138 TWh mi-2024), pour des émissions estimées à 48 millions de tonnes d'équivalent CO2. Bonne nouvelle relative : la part d'électricité bas carbone est passée de 52,4 % à 59,4 %, l'hydroélectricité étant devenue la première source devant le gaz naturel.
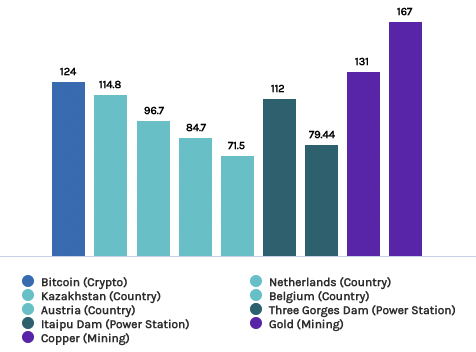
Consommation annuelle du bitcoin comparée à celle de pays, de grands barrages et de l'extraction minière (TWh/an, données 2022). Elle a fortement augmenté depuis.
Les mineurs se tournent vers les climats froids, l'hydroélectricité ou le gaz torché pour réduire leurs coûts, et le minage sert de plus en plus à équilibrer les réseaux électriques. Mais tant que le minage restera rentable, sa consommation augmentera. Les gouvernements y sont attentifs : la Chine a interdit le minage en 2021 (aussi pour protéger sa monnaie), et des restrictions ont été débattues en Europe et aux États-Unis.
Le mode de validation fait toute la différence. En passant de la preuve de travail à la preuve d'enjeu (Proof of Stake) lors de « The Merge » en septembre 2022, Ethereum a réduit sa consommation d'énergie d'environ 99,95 %. D'autres réseaux comme Cardano (ADA) utilisent ce mécanisme depuis l'origine, et certains projets se positionnent explicitement sur l'écologie, comme BitGreen (BITG).
Ce que MiCA change pour l'investisseur
Le règlement européen MiCA impose aux émetteurs et aux prestataires agréés (CASP, qui remplacent les PSAN) de publier des indicateurs de durabilité sur le mécanisme de consensus de chaque crypto-actif : consommation d'énergie, part d'énergies renouvelables, émissions de gaz à effet de serre, déchets électroniques. Ces informations, définies par un règlement délégué publié en mars 2025, sont consultables sur le site des plateformes et dans les livres blancs.
Pour les personnes non bancarisées, les crypto-monnaies accessibles depuis un simple smartphone sont un point d'entrée dans le système financier. Elles facilitent les transferts transfrontaliers rapides et peu coûteux, et peuvent servir d'alternative lorsque la monnaie locale se déprécie fortement (Turquie, Argentine…). Leur volatilité les rend toutefois peu adaptées à la conservation de grosses sommes, d'où l'essor des stablecoins comme le Tether (USDT) ou l'USD Coin (USDC).
Elles sont aussi utilisées à des fins illicites (blanchiment, contournement de sanctions, rançongiciels). Selon Chainalysis, les adresses illicites ont reçu au moins 154 milliards de dollars en 2025, un record largement lié aux entités sous sanctions, mais cela reste moins de 1 % du volume total des transactions sur la blockchain.
La sécurité est une autre préoccupation ESG majeure. Les « crypto hacks » visent les plateformes d'échange, les ponts entre blockchains et les portefeuilles. Après Mt. Gox (2011-2014) et Coincheck (2018), le record a été pulvérisé en février 2025 avec le piratage de la plateforme Bybit, environ 1,5 milliard de dollars dérobés, attribué à des pirates liés à la Corée du Nord.
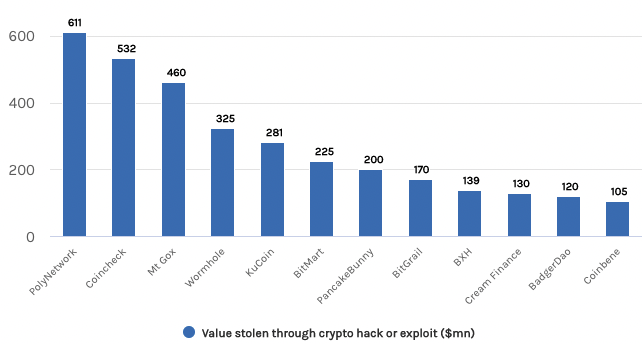
Principaux piratages crypto jusqu'en 2022, en millions de dollars. Le piratage de Bybit (2025) dépasse à lui seul ces montants.
La plupart des crypto-monnaies reposent sur des blockchains décentralisées où aucune entité unique n'édicte ni n'applique les règles. N'importe qui peut créer un jeton, et l'identité du créateur du bitcoin, Satoshi Nakamoto, reste inconnue. Cette structure soulève des questions : qui fixe les règles et peut-il les changer ? Existe-t-il des contre-pouvoirs ? Les applications respectent-elles la loi ? Les partisans des crypto-monnaies y voient au contraire la définition même d'une bonne gouvernance, puisque personne n'a le contrôle.
Les États, eux, disposent d'un levier puissant : le contrôle des passerelles entre monnaie fiduciaire et crypto-monnaies. C'est précisément ce qu'organise désormais MiCA dans l'Union européenne, avec l'agrément obligatoire des prestataires.
À mesure que le secteur mûrit, des projets crypto axés sur la durabilité, le bien social et la gouvernance décentralisée cherchent à répondre aux critiques. La manifestation la plus aboutie de cette tendance est la finance régénérative (ReFi) : utiliser la blockchain pour créer des incitations financières à réduire les émissions, régénérer les écosystèmes et financer des projets à impact concret, plutôt que de la pure spéculation.
Le principe se déroule en trois temps : on définit d'abord la valeur d'une action de préservation ou de régénération (une tonne de carbone évitée, un hectare reboisé…), on la tokenise pour en faire un actif négociable, puis on lui apporte de la liquidité grâce aux applications du Web3. La ReFi peut ainsi prendre la forme de crédits carbone tokenisés, d'obligations vertes ou d'investissement d'impact.
| Catégorie | Principe | Exemples de projets |
|---|---|---|
| Impact-to-earn | Récompenser des comportements à impact (mobilité douce, activité physique…) | Sweatcoin, Dotmoovs |
| DAO | Organisations décentralisées gérées par contrats intelligents, qui financent des biens communs | Gitcoin, KlimaDAO, EarthFund |
| NFT | Jetons représentant un actif réel (arbre, projet carbone) | Carbonable |
| Métavers | Mondes virtuels adossés à des actions de conservation | Projets de niche, souvent expérimentaux |
Prudence
La ReFi reste un laboratoire. Beaucoup de projets lancés lors de la vague de 2021-2022 ont vu leur jeton s'effondrer ou ont été abandonnés, et la qualité des crédits carbone tokenisés a été vivement critiquée. Ces actifs sont très volatils, peu liquides et non couverts par les mécanismes de garantie des investisseurs : ils ne doivent représenter qu'une part marginale d'un portefeuille.
L'ESG occupe désormais une place durable dans le paysage de l'investissement. Il ne remplace pas l'analyse du risque et du rendement, mais l'enrichit d'une troisième dimension : l'impact réel des actifs que l'on détient. Pour un particulier, les solutions les plus simples restent les ETF ESG et les fonds labellisés (ISR, Greenfin), accessibles en PEA, en assurance-vie ou en compte-titres, éventuellement complétés par quelques actions d'entreprises auxquelles vous croyez.
La prudence reste de mise : vérifiez la méthodologie et les lignes réelles des fonds, méfiez-vous des noms trop flatteurs et gardez une diversification suffisante. La refonte en cours de la réglementation européenne (SFDR 2.0) devrait clarifier l'offre dans les prochaines années. Côté crypto, les progrès sont réels (preuve d'enjeu, électricité de plus en plus bas carbone, transparence imposée par MiCA), mais la ReFi reste un pari expérimental à manier avec une grande modération.
Pour aller plus loin, consultez notre guide complet pour investir en bourse et nos fiches sur les investissements thématiques.
| # | Courtier | Note | Supports | Frais Euronext | En bref | Actions |
|---|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | CTO, PEA, compte sur marge | Gratuit jusqu'à 100 000 €/mois puis 0,20 % | 7 201 actions & 1 959 ETF. Démo gratuit. | |
| 2 |  | ★★★★ 4.5/5 | CTO, compte sur marge | Pas de commission, uniquement spread du marché | +6 000 actions, 2 000 ETF. Démo gratuit. | |
| 3 |  | ★★★★ 4.3/5 | Actions réelles, compte sur marge | 1-2 $ par position, gratuit sur ETF | +6 200 actions, 730 ETF. Copy trading. | |
| 4 |  | ★★★★ 4.2/5 | CTO, PEA, PEA-PME, banque | 0,10 % à 0,20 % selon profil | Service bancaire complet. |
⚠️ Investir comporte des risques de perte en capital.
