Mis à jour le 12 octobre 2026 par l'Équipe de broker-forex.fr
Les krachs boursiers terrifient la plupart des traders et des investisseurs, en particulier les débutants. Pourtant, ils font partie de l'histoire des marchés depuis la naissance de la spéculation organisée au XVIIe siècle.
Historiquement, les marchés actions gagnent en valeur sur le long terme : ils suivent la croissance des bénéfices des entreprises et de l'économie. Mais, à intervalles irréguliers, l'euphorie, l'endettement ou un choc imprévu provoquent des effondrements brutaux. De la tulipomanie hollandaise au krach des droits de douane d'avril 2025, ces épisodes suivent des scénarios étonnamment proches.
Ce guide retrace plus de 20 krachs, bulles et paniques financières, revient en détail sur le krach éclair du franc suisse de 2015 et sur les chaînes de Ponzi que les krachs mettent au jour, explique les mécanismes qu'ils ont en commun, présente un indicateur conçu pour les détecter (le présage du Hindenburg) et tire les leçons concrètes pour construire un portefeuille capable de les traverser.
À retenir
Un krach boursier est une baisse soudaine, brutale et généralisée des cours sur un marché financier. Il se distingue d'une simple correction par sa violence et sa vitesse, et s'accompagne presque toujours d'un mouvement de panique : les investisseurs vendent parce que les autres vendent.
Le prix d'une action résulte de la rencontre entre l'offre et la demande. Lorsqu'une entreprise, un secteur ou un marché entier est à la mode, la demande fait monter les prix bien au-delà de la valeur des bénéfices futurs. Quand la confiance se retourne, les acheteurs disparaissent et les cours chutent jusqu'à un niveau où des investisseurs de long terme, comme Warren Buffett, jugent à nouveau les titres bon marché. Le cycle peut alors recommencer.
| Terme | Ampleur habituelle | Vitesse | Exemple |
|---|---|---|---|
| Correction | -10 % à -20 % depuis un sommet | Quelques semaines à quelques mois | S&P 500 à l'automne 2018 |
| Marché baissier (bear market) | Plus de -20 % | Plusieurs mois, parfois des années | Nasdaq 2000-2002, S&P 500 en 2022 |
| Krach | Souvent plus de -20 %, parfois en une séance | Quelques jours à quelques semaines | Lundi noir 1987, mars 2020 |
| Flash crash | Variable | Quelques minutes, avec rebond rapide | 6 mai 2010 à Wall Street |
Les krachs les plus graves sont précédés d'une bulle spéculative : une période pendant laquelle le prix d'un actif dépasse largement sa valeur intrinsèque. Les bulles naissent généralement dans un contexte de taux bas, de liquidités abondantes et d'innovation (une nouvelle fleur, le chemin de fer, la radio, internet, l'immobilier titrisé…).
On retrouve presque toujours les mêmes caractéristiques :
Le retournement survient quand il n'y a plus d'acheteurs nouveaux à attirer, ou qu'un événement (hausse des taux, faillite, choc géopolitique) fait douter. Les positions à crédit sont liquidées, les ventes forcées font baisser les prix, ce qui déclenche d'autres ventes forcées : c'est la spirale du krach. Ces mécanismes sont au cœur de la finance comportementale.
La psychologie n'explique pourtant pas tout. Les crises de 1929 et de 2008 ont avant tout été des crises de dette : les remboursements dus étaient devenus trop importants par rapport aux revenus, à l'épargne et aux nouveaux crédits disponibles. Tant que ce déséquilibre n'est pas résorbé (par des défauts, de l'inflation ou l'intervention des banques centrales), restaurer la confiance ne suffit pas.
| Année | Événement | Marché | Ampleur |
|---|---|---|---|
| 1637 | Tulipomanie | Bulbes de tulipes (Provinces-Unies) | Effondrement des prix en quelques jours |
| 1720 | Bulle des mers du Sud / système de Law | Londres, Paris | South Sea : d'environ 1 000 £ à moins de 200 £ |
| 1837 | Panique de 1837 | États-Unis | Dépression d'environ 6 ans |
| 1847 | Fin de la Railway Mania | Londres | Plus de 200 compagnies ferroviaires en faillite ou absorbées |
| 1873 | Krach de Vienne, panique de 1873 | Europe, États-Unis | Début de la « Longue Dépression » (1873-1896) |
| 1882 | Krach de l'Union générale | Paris, Lyon | Pire crise de la Bourse de Paris au XIXe siècle |
| 1907 | Panique de 1907 | New York | Dow Jones -49 % (1906-1907) |
| 1929 | Krach de Wall Street | New York puis monde | Dow Jones -89 % (1929-1932) |
| 1973-1974 | Choc pétrolier | États-Unis, Royaume-Uni | Dow Jones -45 %, Londres -73 % |
| 1987 | Lundi noir | Mondial | Dow Jones -22,6 % en une séance |
| 1997 | Crise asiatique | Asie du Sud-Est, Corée | Roupie indonésienne -80 % |
| 1998 | Défaut russe, LTCM | Russie, marchés mondiaux | Rouble divisé par 3 |
| 2000-2002 | Bulle internet | Nasdaq | -78 % |
| 2007-2009 | Crise des subprimes | Mondial | S&P 500 -57 % |
| 2010 | Flash Crash | Wall Street | Dow Jones -9 % en quelques minutes |
| 2015 | Krach chinois / choc du franc suisse | Shanghai / forex | Shanghai -30 % en 3 semaines ; EUR/CHF -30 % en séance |
| 2020 | Covid-19 | Mondial | S&P 500 -34 % en 23 séances |
| 2024 | Krach du Nikkei | Tokyo | -12,4 % en une séance |
| 2025 | Krach des droits de douane | Mondial | S&P 500 -10,5 % en deux séances |
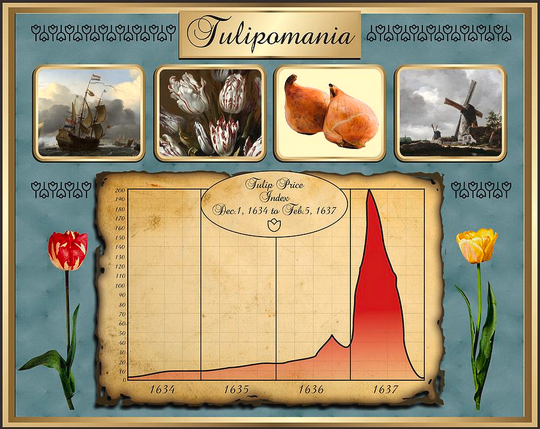
La tulipomanie est l'une des premières bulles financières documentées. Elle s'est produite dans les Provinces-Unies (actuels Pays-Bas) entre 1634 et 1637, en plein âge d'or néerlandais, alors que le pays était la première puissance commerciale du monde.
Introduite depuis l'Empire ottoman, la tulipe est devenue un symbole de statut social pour l'élite. Les variétés les plus recherchées étaient les tulipes « flammées », dont les motifs spectaculaires étaient causés par un virus de la mosaïque. Leur rareté a fait exploser les prix : au sommet, certains bulbes se vendaient plus de dix fois le revenu annuel d'un artisan qualifié, voire le prix d'une maison bourgeoise.
Une innovation financière a amplifié la folie : les contrats à terme sur bulbes, conclus dans les tavernes, permettaient de spéculer sur des fleurs encore en terre, sans les posséder ni avancer de capital. C'est l'ancêtre des contrats à terme modernes.
En février 1637, lors d'une vente aux enchères à Haarlem, les acheteurs ne se sont pas présentés. La confiance s'est évaporée en quelques jours, les prix se sont effondrés et de nombreux contrats n'ont jamais été honorés. Les autorités ont fini par permettre de les solder pour une fraction de leur valeur.
Des marchands et des membres de la classe moyenne qui avaient hypothéqué leurs biens ont été ruinés, mais l'impact sur l'économie néerlandaise est resté limité : la tulipe ne représentait qu'une petite part de l'activité. Son héritage culturel, lui, est immense : « tulipomanie » désigne encore aujourd'hui toute frénésie spéculative, de la bulle internet aux cryptomonnaies.
Leçon : méfiez-vous des actifs dont le prix monte sans justification économique. Pour qu'une action soutienne sa valorisation, elle doit produire des bénéfices proportionnels à son prix.

L'année 1720 a vu éclater deux bulles jumelles, à Paris et à Londres, liées par les flux de capitaux entre les places financières européennes.
En France, l'économiste écossais John Law obtient du Régent la création d'une banque émettant du papier-monnaie, puis fonde en 1717 la Compagnie d'Occident, future Compagnie du Mississippi. Elle reçoit le monopole du commerce avec la Louisiane française et supervise notamment la fondation de La Nouvelle-Orléans. En fusionnant plusieurs compagnies et en reprenant la dette publique, Law construit un « système » où la création de monnaie papier finance l'achat d'actions de la compagnie.
Les promesses de richesses du Nouveau Monde et le crédit abondant font flamber l'action, tout en alimentant l'inflation. En 1720, les doutes sur la rentabilité réelle de la compagnie entraînent l'effondrement du système : les actions deviennent presque sans valeur, Law s'enfuit et la France se méfiera durablement du papier-monnaie (voir notre histoire de la monnaie).
Fondée en 1711 pour gérer une partie de la dette nationale britannique, la South Sea Company détient le monopole du commerce avec l'Amérique du Sud espagnole, un commerce qui ne rapportera presque rien. En 1720, elle propose de reprendre une part supplémentaire de la dette publique en échange d'actions, et l'emporte face à la Banque d'Angleterre.
Fausses déclarations de succès, délits d'initiés et absence de réglementation font passer l'action d'environ 128 £ en janvier 1720 à près de 1 000 £ au début de l'été. Aristocrates comme roturiers se ruent sur le titre et sur des centaines de sociétés « bulles », parfois créées pour des projets imaginaires.
Le retournement est brutal : fin septembre 1720, l'action ne vaut plus qu'environ 150 à 200 £. Les spéculateurs qui avaient acheté à crédit font faillite, puis les banques et orfèvres qui leur avaient prêté. Même Isaac Newton y perd environ 20 000 £, ce qui lui aurait fait dire : « Je peux calculer le mouvement des étoiles, mais pas la folie des hommes. »
Leçons : évitez les expositions concentrées, apprenez à reconnaître une promotion boursière (promesses irréalistes, communication agressive, valorisation déconnectée des bénéfices) et méfiez-vous des ratios extrêmes comme un P/E démesuré. Ces épisodes montrent aussi le rôle des organismes de régulation dans la protection des investisseurs.
La panique de 1837 a plongé les États-Unis dans une dépression d'environ six ans, jusqu'au début des années 1840. À l'époque, on appelait « paniques » ce que l'on nomme aujourd'hui crises financières.
Plusieurs facteurs se sont combinés :
Des centaines de banques ont fait faillite, entraînant la perte de l'épargne de nombreux ménages, tandis que les prix des matières premières s'effondraient et que grèves et manifestations se multipliaient. La réponse du président Van Buren, le système du Trésor indépendant, n'a pas réglé les problèmes de fond.
Leçons : surveillez les politiques monétaires et budgétaires, gardez un niveau d'endettement maîtrisé et conservez des liquidités pour ne pas être contraint de vendre au pire moment.
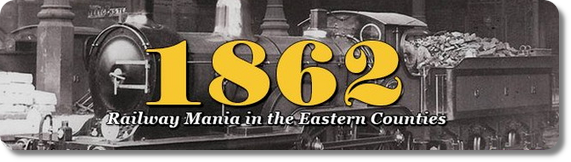
Après le succès de la ligne Liverpool-Manchester inaugurée en 1830, le chemin de fer apparaît comme la technologie qui va révolutionner le commerce et les voyages. Au milieu des années 1840, en pleine révolution industrielle, la Grande-Bretagne connaît une véritable frénésie : des centaines de compagnies ferroviaires sont créées, et le Parlement autorise en 1846 plusieurs centaines de nouvelles lignes.
Aristocrates comme ouvriers investissent leurs économies, souvent par peur de manquer l'occasion. Mais beaucoup de projets sont redondants, mal planifiés ou ne seront jamais achevés, et les revenus attendus étaient largement surestimés. À partir de 1846-1847, la bulle se dégonfle : les cours s'effondrent et plus de 200 compagnies font faillite ou doivent fusionner, sur fond de crise financière de 1847.
La Railway Mania laisse pourtant un héritage durable : un réseau ferré passé d'environ 1 500 miles à la fin des années 1830 à quelque 6 000 miles vers 1850, qui structure encore le pays.
Leçon : une technologie révolutionnaire peut être un mauvais investissement si l'on paie trop cher. Même un gain de productivité réel peut devenir l'objet d'une spéculation incontrôlée, comme le montreront plus tard la radio dans les années 1920 et internet dans les années 1990.
La « guerre de l'Erie » n'est pas un krach à proprement parler, mais une bataille boursière emblématique de l'ère des « barons voleurs ». Entre 1866 et 1868, Cornelius Vanderbilt tente de prendre le contrôle de l'Erie Railway, l'un des plus grands réseaux ferroviaires américains, face à Daniel Drew, Jay Gould et James Fisk.
Pour contrer Vanderbilt, qui rachetait les actions en masse, le trio émet des milliers d'actions nouvelles « diluées », corrompt des juges et des élus de l'État de New York et manipule les cours. La volatilité est extrême et les petits actionnaires paient la note. Un an plus tard, Gould et Fisk tentent d'accaparer le marché de l'or, provoquant le « Vendredi noir » du 24 septembre 1869.
Leçons : quelques acteurs puissants peuvent faire basculer un marché, de façon imprévisible ; le contexte politique et juridique compte autant que les fondamentaux. Cet épisode a nourri les appels à une régulation du secteur financier, notamment contre la manipulation de marché et le délit d'initié.
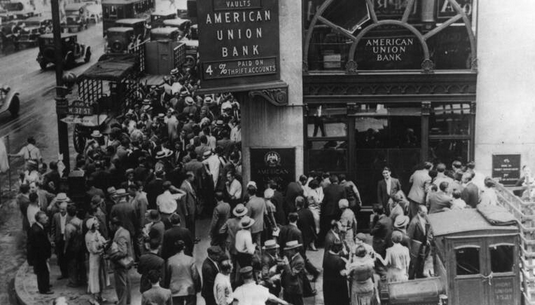
Le vendredi noir du 9 mai 1873, la spéculation illimitée sur des banques et des entreprises qui n'existaient souvent que sur le papier provoque l'effondrement de la Bourse de Vienne. Quelques mois plus tard, le 18 septembre 1873, la faillite de la banque Jay Cooke & Co, très exposée aux chemins de fer, déclenche la panique à New York : le NYSE ferme dix jours.
C'est le début de la « Longue Dépression » (1873-1896), une période de croissance faible et de déflation qui touche les États-Unis, l'Europe et l'Australie. Ses causes : surinvestissement dans les chemins de fer, spéculation, perturbations du commerce international et rigidité de l'étalon-or, qui empêchait les banques centrales de réagir. Faillites, baisse des salaires et agitation sociale se multiplient.
La période est pourtant marquée par d'immenses progrès : le téléphone, l'électricité, l'acier. La mondialisation de l'époque a accéléré la contagion, mais aussi préparé la croissance suivante, ce qu'analyse notre article sur 500 ans d'histoire financière.
À Vienne, le krach a mis fin à l'âge d'or économique de la monarchie des Habsbourg et durement touché des banquiers, des conseillers de la cour impériale et des proches de l'empereur.
Le krach de la banque Union générale a fait subir à la Bourse de Paris sa pire crise du XIXe siècle (voir l'histoire de la Bourse de Paris).
Cette banque catholique, fondée en 1878, a connu une croissance fulgurante grâce à une série d'acquisitions et d'investissements risqués en Europe centrale et dans les pays du Danube. Son action, très spéculée, s'est effondrée en janvier 1882 et la banque a fait faillite, victime de cours boursiers excessifs et d'une mauvaise gestion. Les bourses de Lyon et de Paris ont été secouées et une crise de plusieurs années a suivi dans les mines, la métallurgie et le bâtiment.

La panique de 1907, ou crise de la Knickerbocker, est l'une des crises les moins connues du grand public, mais l'une des plus importantes : elle est à l'origine de la création de la Réserve fédérale.
À l'époque, les États-Unis n'ont pas de banque centrale capable de jouer le rôle de prêteur en dernier ressort. Les « trust companies » ne détiennent qu'environ 5 % de réserves en espèces, contre 25 % pour les banques nationales, et la spéculation à effet de levier est forte.
En octobre 1907, Otto Heinze, son frère F. Augustus Heinze et le banquier Charles Morse tentent d'accaparer les actions de la United Copper Company pour piéger les vendeurs à découvert. L'action passe de 39 à 60 dollars, mais les vendeurs trouvent d'autres titres sur le marché et le cours s'effondre à une dizaine de dollars. La maison de courtage des Heinze fait faillite, puis la Knickerbocker Trust, liée à Morse, subit une ruée de ses déposants et ferme ses portes.
La panique se propage à tout le pays : les déposants retirent leur argent, les banques manquent de liquidités et la Bourse de New York frôle la fermeture. Le Dow Jones a perdu près de la moitié de sa valeur entre son sommet de janvier 1906 et son creux de novembre 1907. Faute de banque centrale, c'est le banquier John Pierpont Morgan qui organise le sauvetage avec d'autres financiers, dont John D. Rockefeller, et le Trésor : injections de liquidités dans les établissements en difficulté, prêts à la Bourse et rachat de Tennessee Coal, Iron and Railroad par U.S. Steel.
La crise a convaincu le Congrès que le système ne pouvait pas dépendre de la fortune de quelques banquiers. L'Aldrich-Vreeland Act de 1908 crée un mécanisme de monnaie d'urgence et une commission monétaire nationale, dont les travaux aboutissent au Federal Reserve Act de 1913. Plus d'un siècle plus tard, la Fed est la banque centrale la plus influente du monde. Les réserves obligatoires, puis les exigences de liquidité de Bâle III (qui imposent aux banques de couvrir 30 jours de sorties de fonds en période de stress), sont des héritages directs de ces paniques bancaires.
Leçons : la liquidité et la maîtrise du levier sont vitales pour résister aux chocs ; un prêteur en dernier ressort peut stopper une panique, mais la contagion entre institutions interconnectées est toujours rapide.
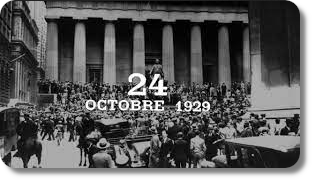
Les « années folles » ont été une époque de croissance, d'innovation (automobile, radio, électricité) et de spéculation effrénée. Le crédit était bon marché et l'achat sur marge courant : avec un dépôt de marge de 10 %, un investisseur pouvait contrôler dix fois sa mise. Le Dow Jones culmine à 381 points le 3 septembre 1929.
Le 24 octobre 1929, le « jeudi noir », les ventes de panique commencent. Les grands banquiers de Wall Street achètent massivement pour stabiliser le marché, sans succès durable : le lundi 28 octobre, le Dow Jones perd près de 13 %, puis encore près de 12 % le « mardi noir » du 29 octobre, quand plus de 16 millions d'actions changent de mains au NYSE. Les appels de marge forcent les spéculateurs à vendre, ce qui accélère la chute.
La baisse se poursuit jusqu'au 8 juillet 1932 : le Dow Jones tombe à 41 points, soit -89 % depuis son sommet. Il ne retrouvera son niveau de 1929 qu'en novembre 1954. Entre 1929 et 1933 :
Les économistes débattent encore des causes de la Grande Dépression : effondrement de la confiance et de la demande, contraction de la masse monétaire (explication monétariste) ou rôle de l'étalon-or comme courroie de transmission. Les pays qui ont abandonné l'or tôt, comme le Royaume-Uni en 1931, se sont redressés plus vite que ceux qui l'ont gardé jusqu'en 1936 (France, Belgique, Suisse). Le krach de 1929 a donné naissance à une grande partie de la régulation financière américaine moderne, dont la SEC en 1934.
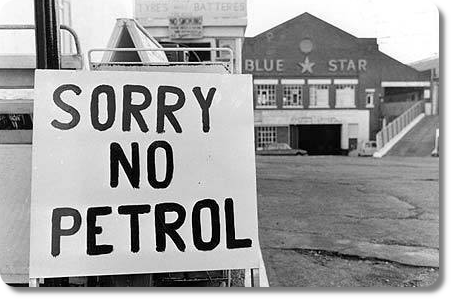
En octobre 1973, en réponse au soutien américain à Israël pendant la guerre du Kippour, les pays arabes de l'OPEP décrètent un embargo pétrolier. En quelques mois, le prix du baril quadruple, d'environ 3 à près de 12 dollars. Les pays importateurs subissent pénuries, rationnement et files d'attente aux stations-service.
Les économies occidentales, devenues dépendantes du pétrole bon marché, basculent dans la stagflation : croissance faible, chômage élevé et inflation à deux chiffres (plus de 12 % aux États-Unis en 1974). Or la valeur des actions dépend des bénéfices et des taux d'intérêt : des coûts plus élevés réduisent les profits, et une inflation plus élevée fait monter les taux. Les deux pèsent sur les cours.
Résultat : le Dow Jones perd environ 45 % entre janvier 1973 et décembre 1974. À Londres, la chute est encore plus brutale : près de -73 % pour les grandes valeurs britanniques, aggravée par une crise bancaire secondaire.
Leçons : le risque géopolitique est souvent sous-estimé car rare ; les matières premières comme le pétrole sont très volatiles et peuvent servir de couverture ; enfin les banques centrales agissent sur la demande, mais ne peuvent pas produire de pétrole. Ce choc a lancé les réserves stratégiques de pétrole et les premières politiques de diversification énergétique.
La révolution iranienne de 1978-1979 désorganise la production du deuxième exportateur mondial de pétrole, puis la guerre Iran-Irak éclate en 1980. Le baril passe d'environ 14 dollars en 1978 à près de 40 dollars en 1980. Aux États-Unis, l'inflation atteint 13,5 % en moyenne en 1980.
Pour casser l'inflation, la Fed de Paul Volcker relève brutalement ses taux à partir d'octobre 1979. Le S&P 500 recule d'environ 17 % entre février et mars 1980, et les valeurs pétrolières ne profitent que brièvement de la hausse du brut avant la récession. Les investisseurs se tournent vers les actifs réels : l'once d'or passe d'environ 226 dollars début 1979 à 850 dollars en janvier 1980.
Leçon : en période d'inflation, actions et obligations peuvent baisser ensemble. Des diversificateurs comme l'or et les métaux précieux jouent alors un rôle de protection contre l'inflation (voir aussi 11 façons de couvrir le risque des actions).
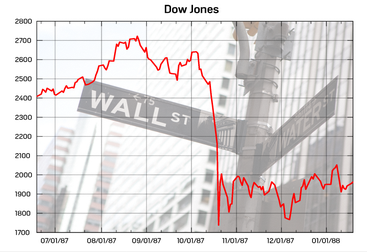
Le 19 octobre 1987, le Dow Jones Industrial Average perd 22,6 % en une seule séance, la plus forte baisse en pourcentage de son histoire. Le krach part d'Asie, gagne Londres puis New York. Sur l'ensemble du mois d'octobre, Hong Kong chute de 45,8 %, l'Australie de 41,8 %, l'Espagne de 31 %, le Royaume-Uni de 26,4 %, les États-Unis de 22,7 % et le Canada de 22,5 %.
Contrairement à 1929, le lundi noir n'a pas provoqué de récession. La Fed d'Alan Greenspan a immédiatement annoncé qu'elle fournirait des liquidités, et le Dow Jones a retrouvé son niveau d'avant-krach en moins de deux ans. Le krach a conduit à l'introduction en 1988 des coupe-circuits (circuit breakers), qui suspendent temporairement les cotations en cas de chute brutale. Il reste un avertissement sur les stratégies automatisées qui amplifient la volatilité, un thème développé dans notre histoire du trading algorithmique.
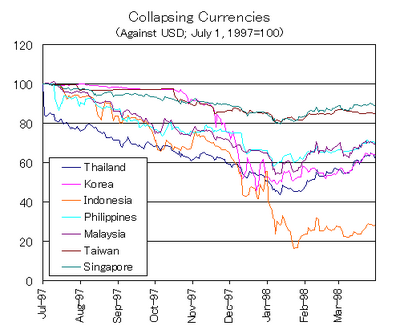
Dans les années précédant la crise, les « tigres asiatiques » attiraient des capitaux étrangers massifs, avec des croissances de 8 à 12 % par an. Mais cette croissance reposait sur une dette extérieure élevée, souvent en dollars, et sur une libéralisation financière sans réglementation solide.
Le 2 juillet 1997, à court de réserves de change, la Thaïlande abandonne l'ancrage du baht au dollar. Le baht perd plus de la moitié de sa valeur en six mois, et la contagion gagne l'Indonésie, la Corée du Sud, la Malaisie, les Philippines et Hong Kong. La roupie indonésienne perd plus de 80 % de sa valeur. Ce dilemme entre change fixe, liberté des capitaux et autonomie monétaire est expliqué dans notre article sur le trilemme des régimes monétaires.
Les conséquences sont dramatiques : l'économie indonésienne se contracte de 13,1 % en 1998, les marchés actions asiatiques hors Japon perdent environ 60 %, et le FMI mobilise des plans de sauvetage de plus de 100 milliards de dollars. La crise déstabilise ensuite d'autres pays émergents : Russie, Brésil, Argentine.
Leçon : l'investissement dans les pays émergents doit être rémunéré à la hauteur de son risque (dette en devises, gouvernance, solidité réglementaire) et rester une partie d'un portefeuille diversifié géographiquement.
La crise asiatique fait chuter les prix des matières premières : le baril tombe sous les 12 dollars en 1998. Pour la Russie, dont le budget dépend du pétrole et dont les réserves de change sont faibles, c'est fatal.
Le 17 août 1998, le gouvernement de Sergueï Kirienko dévalue le rouble et suspend le remboursement d'environ 40 milliards de dollars de GKO, des bons du Trésor à court terme largement détenus par des étrangers. Le rouble perd environ les deux tiers de sa valeur en quelques semaines et l'inflation dépasse 80 % sur l'année. Les plus grandes banques privées s'effondrent ; l'épargne des ménages et des retraités est à nouveau laminée, d'autant que les dépôts en devises sont convertis de force en roubles.
Le choc se propage à Wall Street : le fonds spéculatif LTCM, fortement endetté et exposé aux obligations russes, menace le système financier. La Fed de New York organise en septembre 1998 un sauvetage par un consortium de banques. Le S&P 500 recule de près de 20 % durant l'été.
À plus long terme, la dévaluation a rendu l'économie russe plus compétitive, et les investisseurs qui ont conservé leurs titres ont profité de l'essor des actions russes à partir de 2003.
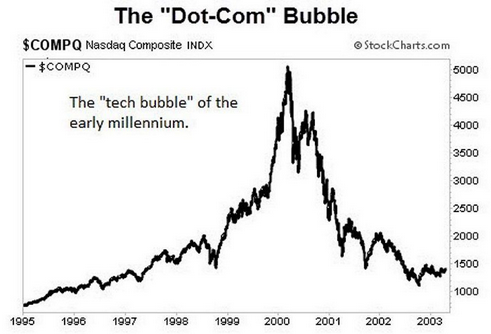
La bulle internet s'est formée à la fin des années 1990, avec la diffusion d'internet et du commerce en ligne. Des entreprises sans bénéfice, parfois sans chiffre d'affaires, entraient en bourse et voyaient leur action doubler dès le premier jour : il suffisait d'ajouter « .com » à son nom. Selon la Banque des règlements internationaux, plus de la moitié des sociétés internet ne réalisaient aucun bénéfice en 1999. Le capital-risque investi dans les start-up technologiques passe de 11,4 milliards de dollars en 1995 à 105 milliards en 2000.
Dès décembre 1996, Alan Greenspan dénonce une « exubérance irrationnelle ». Pourtant, le Nasdaq Composite grimpe de plus de 400 % entre 1995 et son sommet de 5 048 points le 10 mars 2000. Lors du Super Bowl 2000, 17 sociétés point-com paient environ 2 millions de dollars chacune pour un spot publicitaire de 30 secondes.
La hausse des taux de la Fed, la récession japonaise et les premières faillites font éclater la bulle. Le 14 avril 2000, le Nasdaq perd près de 10 % en une séance et 25 % sur la semaine. Pets.com, introduit en bourse en février 2000, fait faillite en novembre. Les attentats du 11 septembre 2001 et les scandales comptables (Enron, WorldCom) prolongent la chute : en octobre 2002, le Nasdaq a perdu 78 %. Environ 5 000 milliards de dollars de capitalisation se sont évaporés.
Des entreprises comme Amazon ou Cisco ont survécu, mais leur action a perdu plus de 80 %. Il a fallu attendre le 23 avril 2015 pour que le Nasdaq retrouve son record de mars 2000.
Leçons : un produit révolutionnaire peut rester un mauvais investissement si la valorisation est délirante ; le temps passé sur le marché compte plus que le market timing ; et il faut une discipline émotionnelle forte pour rester à l'écart quand « tout le monde » gagne de l'argent. Un trader concentré sur la tech en mars 2000 a perdu 78 %, un portefeuille d'actions diversifié environ 44 %, un portefeuille équilibré actions/obligations/or seulement 5 % environ (voir les leçons plus bas).
Avant 2007, l'économie américaine semblait prospère : immobilier en plein essor, crédit facile, Bourse au plus haut. Mais cette prospérité reposait sur une montagne de dettes.
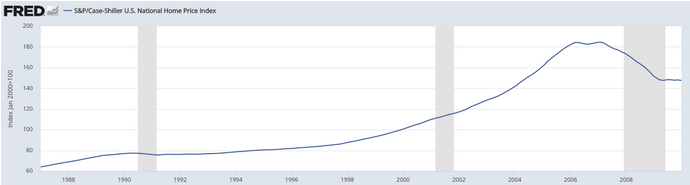
Entre 1996 et 2006, l'indice Case-Shiller des prix des logements américains a plus que doublé, bien plus vite que les revenus et les loyers. Plusieurs facteurs ont alimenté la bulle :
Les prix immobiliers commencent à baisser en 2006, les défauts se multiplient et les titres adossés aux subprimes perdent l'essentiel de leur valeur. Bear Stearns doit être rachetée en mars 2008. Le 15 septembre 2008, la faillite de Lehman Brothers sidère les marchés ; dès le lendemain, la Fed prête 85 milliards de dollars à l'assureur AIG, et Fannie Mae et Freddie Mac ont été placées sous tutelle. Les banques cessent de se prêter entre elles : le crédit mondial gèle. Le plan TARP de 700 milliards de dollars est finalement voté début octobre 2008.
Le S&P 500 perd environ 57 % entre octobre 2007 et mars 2009, le Dow Jones plus de 50 %. Le chômage américain atteint 10 % en octobre 2009 et des centaines de banques américaines font faillite dans les années suivantes. Les banques centrales abaissent leurs taux à zéro et lancent l'assouplissement quantitatif, ce qui ouvre la voie à une décennie de marché haussier. Pour revoir cette période, consultez notre sélection de vidéos sur la crise financière de 2008.
Leçons : ne pas investir dans ce que l'on ne comprend pas, se méfier du levier, privilégier la qualité (les prêts « prime » ont bien mieux résisté que les « subprime ») et garder à l'esprit que tous les marchés, y compris l'immobilier, connaissent des cycles.
Le 6 mai 2010, les principaux indices américains, dont le Dow Jones, le S&P 500 et le Nasdaq, s'effondrent puis rebondissent partiellement en moins d'une heure. Actions, contrats à terme, options et ETF sont tous touchés.
Dès le matin, les marchés baissent sur fond d'inquiétudes autour de la Grèce. Vers 14h30 (heure de New York), la séance devient chaotique : le Dow Jones perd près de 1 000 points en une dizaine de minutes, avant d'en récupérer environ 600 dans la demi-heure suivante. L'indice de volatilité VIX bondit de 22,5 % et l'indice canadien S&P/TSX perd plus de 5 % en une demi-heure.
Les marchés terminent la journée en ayant regagné plus de la moitié des pertes, mais environ 1 000 milliards de dollars de capitalisation ont temporairement disparu. Un gros ordre de vente de contrats à terme, amplifié par le trading à haute fréquence qui a retiré sa liquidité, est à l'origine du mouvement. Les régulateurs ont ensuite renforcé les coupe-circuits par titre.
Après la crise de 2008, la croissance lente a révélé les finances publiques fragiles de plusieurs pays de la zone euro : Grèce, Irlande, Portugal, Espagne et Italie. La Grèce, dont la dette dépassait la taille de son économie, a été la première touchée. Les investisseurs ont exigé des rendements de plus en plus élevés sur les obligations grecques, puis sur celles des autres pays endettés.
L'Union européenne et le FMI ont accordé 110 milliards d'euros à la Grèce au printemps 2010, puis un second plan en 2011-2012 accompagné d'une restructuration de la dette en mars 2012. L'Irlande (novembre 2010) et le Portugal (mai 2011) ont aussi été renfloués. En août 2011, la dégradation de la note des États-Unis par S&P a accentué la panique : les actions européennes, en particulier bancaires, ont nettement sous-performé, tandis que les rendements des bons du Trésor américain tombaient à des plus bas historiques (fuite vers la sécurité).
Le tournant est venu le 26 juillet 2012, quand Mario Draghi a promis que la BCE ferait « tout ce qu'il faudra » pour préserver l'euro. Les marchés obligataires et actions de la zone se sont alors redressés.
Alimentée par le crédit sur marge et l'afflux de millions d'investisseurs particuliers, la Bourse de Shanghai avait plus que doublé en un an. Après son sommet du 12 juin 2015, l'indice composite de Shanghai perd environ 30 % en trois semaines, effaçant plus de 3 000 milliards de dollars de capitalisation ; la baisse est encore plus forte à Shenzhen.
Malgré des mesures exceptionnelles (suspension de la cotation de centaines de sociétés, interdiction de vendre pour certains actionnaires, achats publics), la chute reprend en août, après la dévaluation surprise du yuan le 11 août. Le 24 août 2015, surnommé « lundi noir » en Chine, Shanghai perd 8,5 % et entraîne les marchés mondiaux, qui craignent un ralentissement de la croissance chinoise et son impact sur les pays émergents.

Ce krach a frappé le marché des changes plutôt que les actions. En septembre 2011, en pleine crise de la dette européenne, la Banque nationale suisse (BNS) avait instauré un taux plancher de 1,20 franc pour un euro afin d'empêcher l'appréciation de sa monnaie refuge, qui pénalisait les exportateurs suisses.
Le 15 janvier 2015, sans avertissement, la BNS abandonne ce plancher. L'EUR/CHF s'effondre en quelques minutes, jusqu'à environ 0,85 en séance, soit une hausse du franc suisse de plus de 30 % face à l'euro. Les traders qui pariaient sur le maintien du plancher ont subi des pertes dépassant leur capital, plusieurs brokers ont été mis en difficulté ou ont fait faillite, et des milliers d'emprunteurs européens ayant un crédit immobilier en francs suisses ont vu leur dette exploser.
La suppression du plancher a été bien plus violente que son instauration en 2011 : le plancher avait attiré pendant trois ans des acheteurs d'EUR/CHF autour de 1,20, une stratégie qui semblait presque sans risque. Avant l'annonce, de nombreux brokers indiquaient qu'environ 90 % de leurs clients étaient vendeurs de franc suisse (acheteurs d'EUR/CHF ou d'USD/CHF).
Le broker FXCM a publié quelques jours après l'événement un relevé détaillé des cotations reçues de ses fournisseurs de liquidité. Il montre comment le marché interbancaire, le plus liquide du monde en temps normal, a cessé de fonctionner pendant près de trois quarts d'heure.
| Heure de Paris | Heure de New York | Événement sur l'EUR/CHF |
|---|---|---|
| 10:30:00 | 04:30:00 | La BNS annonce la suppression du plancher de 1,2000. |
| 10:30:47 | 04:30:47 | L'EUR/CHF passe sous 1,2000 pour la première fois. |
| 10:30:56 | 04:30:56 | Neuf secondes plus tard, les grandes banques retirent leur liquidité ; la paire touche 1,1659. |
| 10:31:08 | 04:31:08 | Un fournisseur de liquidité cote 1,1094, soit 1 000 pips sous le plancher. |
| 10:31:43 | 04:31:43 | Deux grandes banques cotent au même instant 1,0037 et 1,1556 (1 500 pips d'écart) ; la plateforme interbancaire EBS affiche 1,0000. |
| 10:32:41 | 04:32:41 | Première cotation sous la parité (0,9831), alors qu'EBS affiche 1,08115. |
| 10:33:32 | 04:33:32 | Une banque cote 0,6374, une autre 1,1220 : 5 000 pips d'écart à la même seconde. EBS n'affiche plus de prix valide. |
| 10:35:16 | 04:35:16 | Trois cotations acheteuses en deux secondes : 1,1078, 0,5696 et 0,9769, soit un range de 6 000 pips. |
| 10:42:28 | 04:42:28 | EBS cote 0,9550 puis 0,5000 une seconde plus tard ; la paire revient à 0,9600 cinq secondes après. |
| 10:55:40 | 04:55:40 | Retour au-dessus de la parité, mais les cotations des grands réseaux ECN s'étalent encore de 0,87 à 1,0001. |
| 11:10:00 | 05:10:00 | Le marché se stabilise vers 1,0400, avec des spreads encore supérieurs à 100 pips. |
| 11:23:00 | 05:23:00 | Reprise des exécutions chez FXCM, avec une liquidité à environ 5 % de la normale et seulement 3 ou 4 fournisseurs actifs. |
Pendant environ 40 minutes, il n'y avait presque plus de liquidité : les spreads moyens sur l'EUR/CHF atteignaient 2 000 à 3 000 pips et le range moyen de cotation 6 000 pips. La paire a perdu jusqu'à 40 % en quelques secondes chez certains fournisseurs, quand le Dow Jones n'avait perdu « que » 9 % en quelques minutes lors du Flash Crash de 2010.
Les données d'exécution illustrent ce gel brutal. Dans les cinq premières secondes sous 1,20 (de 10:30:47 à 10:30:51), les fournisseurs de liquidité ont exécuté en moyenne 25,3 millions de ventes par seconde, soit 113,5 % du volume affiché. Dans les cinq secondes suivantes, ils n'en exécutaient plus que 2,66 millions, soit 18 % du volume coté. Les ordres stop et les appels de marge des clients ne pouvaient tout simplement plus être exécutés au prix prévu : c'est l'exemple le plus extrême de slippage de l'histoire du forex.
Le « jeudi noir » du franc suisse a coûté plus d'un milliard de dollars au secteur du courtage. Côté fournisseurs de liquidité, la Deutsche Bank a déclaré une perte d'environ 150 millions de dollars et Barclays plusieurs dizaines de millions. Des sociétés de trading à haute fréquence et des hedge funds ont également subi de lourdes pertes.
Le cas le plus spectaculaire est celui de FXCM : ses clients ont accumulé environ 225 millions de dollars de soldes négatifs, ce qui a fait passer le broker sous ses exigences de fonds propres réglementaires. Dès le lendemain, il a dû obtenir un prêt d'urgence de 300 millions de dollars auprès de Leucadia. FXCM a ensuite renoncé à réclamer leurs dettes à environ 90 % des comptes concernés.
| Broker | Conséquence pour la société | Trading sur les paires en CHF |
|---|---|---|
| Alpari UK | Insolvabilité | Suspendu |
| Excel Markets | Insolvabilité | - |
| FXCM | Pertes importantes, prêt d'urgence de 300 M$ | - |
| IG | Pertes | - |
| Interactive Brokers | Pertes | Suspendu |
| LCG | Pertes | - |
| Swissquote | Pertes | - |
| ACM Gold, FXTM, RoboForex, TradeNext | Activité normale | Suspendu |
| AGM Markets, GKFX, JFD Brokers | Activité normale | Levier réduit (1:5, 1:40 et 1:50) |
La grande majorité des autres brokers suivis à l'époque (AvaTrade, CMC Markets, Darwinex, Dukascopy, eToro, FxPro, OANDA, Pepperstone, Plus500, Saxo, XM, XTB…) ont poursuivi leur activité normalement, même si certains ont enregistré des pertes.

Paradoxalement, ce sont les brokers « No Dealing Desk » (STP) qui ont subi les plus grandes pertes. Un broker NDD transmet les ordres de ses clients à des fournisseurs de liquidité : quand ces derniers ont cessé de coter, les ordres stop et les clôtures sur appel de marge ont été exécutés des centaines de pips plus loin, et le broker a dû payer à ses contreparties les pertes que ses clients ne pouvaient pas couvrir. Plusieurs banques, dont UBS, ont en outre prévenu que les prix offerts pendant la période de volatilité n'étaient pas définitifs et pourraient être corrigés.
Les market makers, qui conservent une partie des ordres en interne via un B-Book, s'en sont globalement mieux tirés : les 90 % de clients acheteurs d'EUR/CHF ont perdu leur dépôt, ce qui a compensé une partie des gains des clients bien positionnés. Mais ils ne sont pas sortis indemnes. Certains avaient couvert l'exposition de leurs clients en achetant eux-mêmes de l'EUR/CHF, et ont perdu sur ces couvertures ; et lorsque les pertes des clients dépassaient leur capital, le solde négatif restait à la charge du broker. Gain Capital et Plus500 ont annoncé des bénéfices sur le mouvement, tandis que CMC Markets, OANDA et IG ont perdu de l'argent. Les traders d'Asie-Pacifique, moins exposés au franc, ont été moins touchés que les clients européens.
La communication de FXCM, qui accusait la BNS et les banques de liquidité tout en mettant en avant son modèle d'exécution « No Dealing Desk », est d'ailleurs à relativiser : en 2017, la CFTC américaine a sanctionné le broker pour avoir dirigé ses ordres vers un teneur de marché qu'il contrôlait, ce qui a conduit à son retrait des États-Unis. Notre guide sur les brokers ECN, STP et NDD détaille les différences entre ces modèles.
Dans les jours qui ont suivi, les traders se demandaient si leur broker pouvait exiger le remboursement des soldes négatifs. Plus d'une soixantaine de courtiers ont annoncé publiquement qu'ils effaceraient ces dettes, parmi lesquels AvaTrade, Admiral Markets, ActivTrades, Darwinex, Dukascopy, eToro, FxPro, FXTM, Gain Capital (Forex.com), OANDA et XM. D'autres, en particulier certains brokers qui avaient eux-mêmes dû régler leurs contreparties, ont au contraire engagé des démarches pour récupérer les sommes dues.
Cet épisode a directement inspiré la réglementation actuelle : depuis le 1er août 2018, l'ESMA impose aux brokers européens une protection contre le solde négatif pour les clients particuliers qui tradent des CFD, en plus de la limitation de l'effet de levier. Un client particulier ne peut donc plus perdre davantage que l'argent déposé sur son compte.
Leçon : un engagement de banque centrale n'est jamais une garantie absolue, et un stop loss classique ne protège pas d'un gap ou d'un marché sans liquidité. Limitez votre levier, évitez les positions qui ne fonctionnent que tant qu'un plancher tient, privilégiez les brokers régulés offrant une protection contre le solde négatif et, pour les positions sensibles, un stop loss garanti.
Partie de Chine fin 2019, l'épidémie de coronavirus s'est propagée au monde entier début 2020, entraînant confinements, arrêt des voyages et effondrement de l'activité. Aux États-Unis, plus de 20 millions d'emplois ont disparu en un seul mois, et le FMI a prévu en juin 2020 une contraction de l'économie mondiale de 4,9 %.
Après un record le 19 février 2020, le S&P 500 perd environ 34 % en seulement 23 séances, jusqu'au 23 mars, le krach le plus rapide de l'histoire moderne. Le 16 mars, il enregistre sa pire séance depuis 1987 (-12 %). Le dollar, valeur refuge, s'apprécie fortement pendant la tourmente.
Grâce à des plans de relance budgétaire et monétaire sans précédent, la reprise est en forme de V : le S&P 500 retrouve son record dès août 2020 et la plupart des grands indices boursiers atteignent de nouveaux sommets dans les mois suivants. Compagnies aériennes, tourisme et services à la personne restent toutefois longtemps à la traîne.
En mars 2020, faute d'accord entre l'OPEP et la Russie sur une baisse de la production, l'Arabie saoudite déclenche une guerre des prix pour gagner des parts de marché. Le 9 mars, le Brent perd environ un quart de sa valeur en une séance.
Avec l'effondrement de la demande et la saturation des capacités de stockage, l'impensable se produit le 20 avril 2020 : à la veille de son expiration, le contrat à terme de mai sur le pétrole américain WTI clôture à -37,63 dollars le baril. Les détenteurs de contrats, incapables de prendre livraison physique du pétrole, ont dû payer pour s'en débarrasser. Un rappel spectaculaire des risques spécifiques du trading du pétrole et des contrats à terme.
Le 5 août 2024, l'indice Nikkei 225 chute de 12,4 % (4 451 points), sa plus forte baisse en points de l'histoire et sa pire séance en pourcentage depuis 1987. Le VIX dépasse brièvement 60 en séance.
Le déclencheur : la Banque du Japon relève ses taux fin juillet tandis qu'un rapport sur l'emploi américain décevant fait craindre une récession aux États-Unis. Le yen s'envole, ce qui force le dénouement massif du « carry trade » (emprunter en yens à taux quasi nul pour investir dans des actifs plus rémunérateurs). Le Nikkei rebondit de plus de 10 % dès le lendemain. Un exemple typique de krach de positionnement, provoqué par un levier concentré plutôt que par une dégradation de l'économie réelle.
Le 2 avril 2025, l'administration américaine annonce une hausse générale des droits de douane d'une ampleur inédite depuis les années 1930. Les marchés plongent : le S&P 500 perd 4,8 % le 3 avril puis 6 % le 4 avril, soit l'une des pires séquences de deux jours depuis 1987, et le Nasdaq entre en marché baissier. Entre son record de février et son point bas du 8 avril, le S&P 500 recule d'environ 19 %.
Le 9 avril, l'annonce d'une pause de 90 jours sur la plupart des nouveaux droits provoque un rebond historique : +9,5 % pour le S&P 500 en une séance, sa meilleure journée depuis 2008. L'indice retrouve ses records dès la fin juin 2025. Une illustration du poids du risque politique, et du coût de vendre dans la panique : manquer les quelques meilleures séances, souvent très proches des pires, ampute fortement la performance de long terme.
Le terme « cygne noir » a été popularisé par Nassim Nicholas Taleb dans son livre Le Cygne noir (2007). Il désigne un événement rare, imprévisible, aux conséquences considérables, que l'on rationalise après coup comme s'il avait été prévisible.
Plusieurs krachs de cette page entrent dans cette catégorie : la Grande Dépression, la crise asiatique, l'éclatement de la bulle internet, la faillite de Lehman Brothers, l'abandon du plancher du franc suisse ou les confinements de 2020. Leur point commun : la plupart des modèles de risque, fondés sur le passé récent, sous-estimaient leur probabilité.
Pour l'investisseur, la conséquence est pratique : plutôt que d'essayer de prévoir l'imprévisible, il vaut mieux construire un portefeuille robuste, éviter les stratégies à « queue gauche ouverte » (comme la vente d'options de vente non couverte, ou un fort levier) et accepter que ce que l'on ne sait pas compte davantage que ce que l'on sait. Pour approfondir, consultez nos guides sur la mesure du risque et le drawdown.
Les krachs ne font pas que dégonfler les bulles : ils mettent aussi au jour les escroqueries. En décembre 2008, en pleine crise des subprimes, des clients de Bernard Madoff cherchent à retirer environ 7 milliards de dollars. Incapable de les rembourser, le gérant avoue à ses fils que son fonds n'est qu'« un gigantesque système de Ponzi ». C'est l'illustration parfaite de la formule de Warren Buffett citée en conclusion : quand la marée se retire, on découvre qui nageait sans maillot.
Le système porte le nom de Carlo « Charles » Ponzi, un immigrant italien arrivé aux États-Unis en 1903. En 1919, à Boston, il remarque que les coupons-réponses internationaux, qui permettent de prépayer l'affranchissement d'une réponse depuis l'étranger, s'achètent bien moins cher en Italie qu'ils ne s'échangent aux États-Unis. Il fonde alors une société censée tirer profit de cet écart.
Ponzi promet à ses investisseurs 50 % de rendement en 45 jours et le doublement de leur mise en 90 jours. En réalité, l'arbitrage sur les coupons est impraticable à grande échelle : les « intérêts » versés aux premiers participants proviennent uniquement de l'argent des nouveaux. Ces premiers gagnants servent de vitrine, les dépôts affluent, et Ponzi devient millionnaire en quelques mois. Une enquête de presse et des autorités fait tout s'écrouler en août 1920 : Ponzi est arrêté et ses investisseurs perdent environ 20 millions de dollars de l'époque.


Les deux fraudes reposent sur le même ressort : l'argent des nouveaux venus rémunère les anciens, et tout s'effondre quand les entrées ralentissent ou que trop de participants veulent récupérer leur mise en même temps. Elles diffèrent toutefois par leur structure.
| Critère | Chaîne de Ponzi | Système pyramidal |
|---|---|---|
| Promesse | Un rendement financier élevé et régulier | Des gains liés au nombre de personnes recrutées |
| Rôle du participant | Investisseur passif, qui ne recrute pas forcément | Recruteur actif, qui doit faire entrer de nouveaux membres |
| Qui collecte l'argent ? | Un opérateur central (gérant, fonds, plateforme) | Chaque niveau perçoit une partie des droits d'entrée du niveau inférieur |
| Habillage | Stratégie d'investissement, trading, arbitrage, crypto | Produit ou « opportunité d'affaires » souvent secondaire |
| Visibilité | Les participants ignorent souvent qu'ils sont payés avec l'argent des autres | La logique de recrutement est visible, mais présentée comme du marketing |
| Fin | Effondrement quand les retraits dépassent les dépôts | Effondrement quand le recrutement s'essouffle |
Dans les deux cas, seuls l'organisateur et quelques premiers entrants, au sommet de la pyramide, s'enrichissent. Les systèmes pyramidaux sont illégaux en France comme dans la plupart des pays : la « vente à la boule de neige » y est expressément interdite par le Code de la consommation.
| Fraude | Découverte | Habillage | Ampleur |
|---|---|---|---|
| Charles Ponzi | 1920 | Arbitrage sur les coupons-réponses postaux | Environ 20 M$ de l'époque |
| Bernard Madoff | 2008 | Gestion d'actifs aux rendements réguliers | Environ 65 Md$ de gains fictifs, 150 ans de prison |
| Allen Stanford | 2009 | Certificats de dépôt d'une banque offshore | Environ 7 Md$, 110 ans de prison |
| BitConnect | 2018 | « Robot de trading » sur les cryptomonnaies | Plusieurs milliards de dollars |
| OneCoin | 2017 | Fausse cryptomonnaie vendue par marketing de réseau | Environ 4 Md$, fondatrice toujours en fuite |
Ce n'est pas un hasard si les cryptomonnaies apparaissent dans cette liste. Après les fortes chutes du bitcoin, certains ont comparé les monnaies virtuelles à une chaîne de Ponzi. La comparaison ne tient pas pour le bitcoin lui-même, qui n'a ni opérateur central ni rendement promis, et dont le prix dépend de l'offre et de la demande. En revanche, les phases d'euphorie spéculative sont le terrain idéal des plateformes qui promettent un rendement garanti sur des « investissements crypto ».
Les signaux d'alerte
Aucun de ces signes ne prouve à lui seul une escroquerie, mais leur combinaison doit éveiller les soupçons. Avant d'investir, vérifiez systématiquement que l'intermédiaire est agréé (voir notre guide des brokers autorisés en France et des organismes de régulation) et souvenez-vous qu'un rendement anormalement élevé est le premier symptôme, pas la preuve d'un talent exceptionnel.
Le présage du Hindenburg (Hindenburg Omen) est un indicateur d'analyse technique conçu dans les années 1990 par l'analyste Jim Miekka pour détecter le risque de krach. Il tire son nom de la catastrophe du dirigeable Hindenburg en 1937.
Son principe repose sur la théorie de l'étendue du marché (market breadth) : dans un marché haussier sain, la plupart des actions évoluent dans la même direction. Quand un nombre anormal de titres atteignent simultanément leurs plus hauts et leurs plus bas sur 52 semaines, le marché se fracture de l'intérieur, même si les indices, tirés par quelques grandes capitalisations, semblent bien orientés.
Le signal exige que toutes les conditions suivantes soient réunies le même jour de bourse (sur les données du NYSE) :
| Condition | Ce qu'elle mesure | Seuil |
|---|---|---|
| Nouveaux plus hauts et plus bas | Titres au plus haut et au plus bas sur 52 semaines | Chacun dépasse 2,2 % des valeurs traitées |
| Moyenne mobile à 50 jours | Tendance générale du marché | Doit être haussière |
| Oscillateur de McClellan | Dynamique des titres en hausse face aux titres en baisse | Doit être négatif |
| Ratio plus hauts / plus bas | Équilibre entre nouveaux plus hauts et plus bas | Les plus hauts ne dépassent pas le double des plus bas |
| Confirmation | Répétition du signal | Au moins 2 signaux en 36 jours (parfois 30) |
La fenêtre de 36 jours n'a rien de théorique : c'est une convention empirique, censée distinguer une vraie tension de marché d'une anomalie passagère.

Le présage du Hindenburg est apparu avant la plupart des grands krachs des quarante dernières années, dont ceux de 1987, 2000 et 2008. Mais il produit beaucoup de faux signaux : selon les études, seulement 25 % environ des signaux confirmés ont précédé une baisse d'au moins 5 %, et environ 10 % un krach de plus de 15 %. Ses autres limites :
Les professionnels ne l'utilisent jamais seul ni comme un ordre de vente, mais comme un signal d'alerte parmi d'autres : écartement des spreads de crédit, détérioration de la distribution des bénéfices, inversion de la courbe des taux. Quand plusieurs alertes coïncident, un gérant peut réduire la taille de ses positions et son delta de marché, resserrer ses stops, renforcer ses couvertures en options ou tester son portefeuille face à une baisse hypothétique. Le présage du Hindenburg n'est pas une boule de cristal, mais une méthode quantitative pour répondre à une question essentielle : la hausse est-elle aussi saine qu'elle le paraît ?
Les krachs se suivent mais ne se ressemblent pas tout à fait. En revanche, les erreurs qui transforment une baisse en catastrophe personnelle sont toujours les mêmes : concentration, levier excessif et ventes de panique.
Pour l'illustrer, comparons deux portefeuilles simples sur les grandes périodes de crise depuis 1973 (simulation historique, données mensuelles, à titre indicatif) :
| Période de stress | Début | Fin | Portefeuille 1 (diversifié) | Portefeuille 2 (100 % actions) |
|---|---|---|---|---|
| Crise pétrolière | 10/1973 | 03/1974 | -2,65 % | -12,61 % |
| Lundi noir | 09/1987 | 11/1987 | -10,13 % | -29,34 % |
| Crise asiatique | 07/1997 | 01/1998 | -2,41 % | -3,72 % |
| Défaut russe | 07/1998 | 10/1998 | -5,72 % | -17,57 % |
| Krach des dotcoms | 03/2000 | 10/2002 | -5,36 % | -44,11 % |
| Crise des subprimes | 11/2007 | 03/2009 | -13,40 % | -50,89 % |
| Covid-19 | 01/2020 | 03/2020 | -3,81 % | -20,89 % |
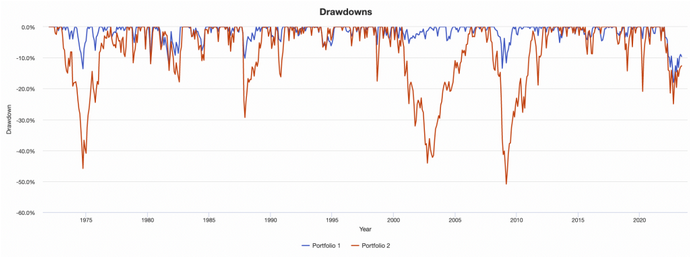
Le portefeuille diversifié n'a jamais perdu plus de 14 % lors de ces crises, contre plus de 50 % pour le portefeuille 100 % actions en 2008. Sur une période glissante de trois ans, il n'a jamais été en perte. Pour un investisseur exposé uniquement aux marchés émergents, la crise asiatique a en revanche représenté une baisse d'environ 33 %. Les mathématiques derrière ce résultat sont détaillées dans nos articles sur la répartition des actifs, les portefeuilles à 3 et 4 actifs et le portefeuille All Weather.
Rappelons que les performances passées ne préjugent pas des performances futures : en 2022, actions et obligations ont baissé ensemble, ce qui rappelle l'intérêt de diversificateurs comme l'or ou les matières premières.
Les pires et les meilleures séances sont souvent très proches (mars 2020, avril 2025). Vendre au plus bas transforme une perte latente en perte définitive et fait souvent rater le rebond.
Les ruines viennent des positions à crédit et des ventes forcées. Réduisez l'effet de levier, surveillez vos appels de marge et gardez une réserve de liquidités pour ne jamais être contraint de vendre.
Identifiez les concentrations (un secteur, un pays, une devise, une seule action) et les actifs les plus vulnérables. Une crise révèle les risques que l'on n'avait pas vus.
Revenir à son allocation cible conduit mécaniquement à racheter des actions après une forte baisse, sans avoir à deviner le point bas. C'est aussi le principe de l'investissement programmé (DCA).
Les krachs offrent des points d'entrée sur des entreprises solides à prix réduit. Privilégiez les sociétés peu endettées et rentables, plutôt que les titres les plus spéculatifs. Voir aussi comment investir lorsque la bourse baisse.
De la tulipomanie de 1637 au krach des droits de douane de 2025, les krachs boursiers jalonnent l'histoire des marchés. Ils naissent presque toujours des mêmes mécanismes : crédit facile, effet de levier, spéculation, innovation mal valorisée, contagion internationale. Leur déclencheur, lui, est rarement prévisible, et même les indicateurs les plus sophistiqués comme le présage du Hindenburg produisent davantage de fausses alertes que de vrais signaux.
La bonne nouvelle est que les marchés actions se sont toujours redressés, même si la reprise peut prendre des mois (2020, 2025), des années (1987, 2008) ou des décennies (1929, 2000 pour le Nasdaq). La meilleure protection ne consiste donc pas à prédire le prochain krach, mais à y survivre : diversification entre classes d'actifs, levier maîtrisé, liquidités de précaution, horizon long et connaissance de l'histoire. Car comme l'a résumé Warren Buffett, c'est quand la marée se retire qu'on voit qui nageait sans maillot.
Pour aller plus loin, découvrez notre sélection de documentaires sur les krachs boursiers et notre guide de l'investissement à long terme.
| # | Courtier | Note | Supports | Frais Euronext | En bref | Actions |
|---|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | CTO, PEA, compte sur marge | Gratuit jusqu'à 100 000 €/mois puis 0,20 % | 7 201 actions & 1 959 ETF. Démo gratuit. | |
| 2 |  | ★★★★ 4.5/5 | CTO, compte sur marge | Pas de commission, uniquement spread du marché | +6 000 actions, 2 000 ETF. Démo gratuit. | |
| 3 |  | ★★★★ 4.3/5 | Actions réelles, compte sur marge | 1-2 $ par position, gratuit sur ETF | +6 200 actions, 730 ETF. Copy trading. | |
| 4 |  | ★★★★ 4.2/5 | CTO, PEA, PEA-PME, banque | 0,10 % à 0,20 % selon profil | Service bancaire complet. |
⚠️ Investir comporte des risques de perte en capital.
💡 Vous n'arrivez pas à trouver le courtier qui vous correspond ? Consultez cet article : Comment choisir un courtier en bourse.