Mis à jour le 8 octobre 2026 par l'Équipe de broker-forex.fr
La volatilité implicite (VI), ou implied volatility en anglais, est sans doute la variable la plus importante et la plus mal comprise du trading d'options. Elle ne se lit pas sur un graphique de cours : elle est extraite du prix des options elles-mêmes et traduit l'amplitude de mouvement que le marché anticipe pour les semaines à venir.
Comprendre la VI, c'est comprendre pourquoi deux options identiques en apparence peuvent coûter du simple au triple, pourquoi une option achetée juste avant des résultats peut perdre de la valeur alors même que l'action monte, et pourquoi les professionnels parlent d'« acheter » ou de « vendre de la volatilité » comme d'une classe d'actifs à part entière. Projetée sur l'ensemble des strikes et des échéances, elle forme la surface de volatilité, l'outil de base des traders d'options avancés.
En juillet 2026, le VIX, le baromètre de la volatilité implicite du S&P 500, évolue autour de 15 à 16 points, un niveau calme, après avoir touché près de 35 points au premier trimestre sur fond de tensions géopolitiques. Ce contraste illustre parfaitement la nature cyclique et fortement mean-reverting de la volatilité implicite.
La volatilité implicite est l'écart-type annualisé des rendements que le marché anticipe pour un actif sous-jacent, tel qu'il ressort du prix coté de ses options. C'est une donnée déduite et non observée : personne ne publie la VI, elle se calcule à rebours à partir des primes.
Concrètement, une action cotée 100 € avec une volatilité implicite de 20 % signifie que le marché estime, dans le cadre d'une distribution log-normale, qu'il y a environ 68 % de chances (un écart-type) que le titre se situe entre 80 € et 120 € dans un an, et environ 95 % de chances qu'il se situe entre 60 € et 140 € (deux écarts-types).
Cette valeur est exprimée en pourcentage annualisé, quelle que soit la maturité de l'option. Une option à 7 jours et une option à 2 ans peuvent toutes deux afficher une VI de 25 % : c'est une base de comparaison commune, pas une prévision de mouvement sur la durée de vie du contrat.
À retenir : la volatilité implicite est le prix de l'incertitude. Quand elle monte, toutes les options, calls comme puts, deviennent plus chères. Quand elle baisse, elles se déprécient toutes, indépendamment du mouvement du sous-jacent.
Il n'existe aucune formule fermée permettant de calculer directement la volatilité implicite. Le processus repose sur une inversion numérique d'un modèle d'évaluation d'options.
Le modèle Black-Scholes prend en entrée six paramètres pour produire un prix théorique :
| Paramètre | Symbole | Observable sur le marché ? |
|---|---|---|
| Cours du sous-jacent | S | Oui |
| Prix d'exercice (strike) | K | Oui |
| Temps jusqu'à l'échéance | T | Oui |
| Taux sans risque | r | Oui |
| Dividendes attendus | q | Oui (estimé) |
| Volatilité | σ | Non, c'est l'inconnue |
Cinq des six entrées sont connues, et le prix de marché de l'option est également observable. Le calcul consiste donc à chercher la valeur de σ qui, injectée dans le modèle, restitue exactement le prix coté. On procède par itérations successives, généralement avec la méthode de Newton-Raphson (qui utilise le vega comme dérivée) ou par dichotomie lorsque la convergence est délicate.
Le vega mesure la sensibilité du prix de l'option à une variation de 1 point de volatilité implicite. C'est lui qui rend l'inversion possible : plus le vega est élevé (options à la monnaie, échéances longues), plus la volatilité implicite est estimée avec précision. À l'inverse, pour des options très hors de la monnaie et proches de l'expiration, le vega est quasi nul et la VI calculée devient instable, voire dénuée de sens.
En pratique : aucun trader particulier n'a besoin de programmer cette inversion. Toutes les plateformes sérieuses (Interactive Brokers, Saxo, Tastytrade, Thinkorswim, DEGIRO Options) affichent la VI en temps réel, strike par strike, dans la chaîne d'options.
La confusion entre ces deux notions est la source d'innombrables erreurs. Elles ne mesurent pas la même chose et ne servent pas au même usage.
| Critère | Volatilité historique (réalisée) | Volatilité implicite |
|---|---|---|
| Orientation | Rétrospective - ce qui s'est passé | Prospective - ce qui est anticipé |
| Source de calcul | Cours passés du sous-jacent | Prix cotés des options |
| Méthode | Écart-type des rendements sur N jours | Inversion d'un modèle d'évaluation |
| Mise à jour | Après coup, lentement | En continu, en temps réel |
| Usage principal | Mesurer le risque passé, calibrer un stop | Évaluer le prix des options, jauger le sentiment |
| Niveau typique | Généralement inférieur à la VI | Généralement supérieur à la VR |
Sur les indices actions, la volatilité implicite est structurellement supérieure à la volatilité qui se réalise ensuite. Cet écart persistant, appelé prime de risque de variance (variance risk premium), s'explique par la demande chronique de protection : les investisseurs institutionnels achètent des puts pour couvrir leurs portefeuilles et acceptent de payer plus cher que la « juste » valeur statistique.
C'est cette prime qui explique la rentabilité historique des stratégies systématiques de vente de volatilité — et aussi leur profil de rendement asymétrique : de nombreux petits gains, interrompus par des pertes brutales lors des chocs de marché.
⚠️ Le piège de la comparaison naïve. Conclure qu'une option est « chère » parce que sa VI de 28 % dépasse la volatilité réalisée de 18 % suppose implicitement que l'avenir ressemblera au passé. Si un événement majeur approche, résultats, décision de banque centrale, échéance politique, l'écart est parfaitement justifié, et vendre cette volatilité peut se révéler catastrophique.
Un chiffre brut de volatilité implicite ne veut rien dire en soi. Une VI de 30 % est très basse sur une action technologique de croissance et très élevée sur une valeur de services aux collectivités. La seule lecture utile est donc relative à l'historique du sous-jacent lui-même.
L'IV Rank positionne la VI actuelle dans sa fourchette des 52 dernières semaines :
IV Rank = (VI actuelle − VI minimale 52s) / (VI maximale 52s − VI minimale 52s) × 100
Un IV Rank de 0 signifie que la volatilité est au plus bas de l'année ; un IV Rank de 100 qu'elle est au plus haut. Exemple : une action dont la VI a oscillé entre 20 % et 60 % sur un an et qui affiche aujourd'hui 30 % a un IV Rank de 25, sa volatilité est bon marché en relatif, même si 30 % peut sembler élevé dans l'absolu.
L'IV Percentile indique le pourcentage de séances des 12 derniers mois où la VI a clôturé en dessous du niveau actuel. Un IV Percentile de 80 signifie que la volatilité a été plus basse qu'aujourd'hui 80 % du temps.
| IV Rank | Interprétation | Biais stratégique |
|---|---|---|
| 0 – 20 | Volatilité très basse, primes bon marché | Acheteur de vega (long straddle, calendar, débit spread) |
| 20 – 50 | Zone neutre | Stratégies directionnelles classiques |
| 50 – 80 | Volatilité élevée, primes riches | Vendeur de vega à risque défini (iron condor, credit spread) |
| 80 – 100 | Stress ou événement imminent | Prudence maximale - vérifier la cause avant toute vente |
Le modèle Black-Scholes suppose une volatilité unique et constante pour tous les strikes et toutes les échéances. Le marché dit exactement le contraire et cette contradiction est riche d'information.
Sur de nombreux marchés (notamment le forex et les matières premières), la VI tracée en fonction du strike dessine une courbe en U : les options très hors de la monnaie, des deux côtés, affichent une volatilité implicite supérieure à celles à la monnaie. Le marché reconnaît ainsi que les mouvements extrêmes sont plus fréquents que ne le prédit une loi normale, c'est le phénomène des fat tails.
Sur les indices actions, la courbe n'est pas symétrique : elle est nettement inclinée vers la gauche. Les puts hors de la monnaie se paient beaucoup plus cher, en VI, que les calls équidistants. Ce phénomène, apparu après le krach de 1987, traduit deux réalités structurelles :
Un skew qui s'accentue brutalement, même à VIX stable, est un signal d'inquiétude à surveiller.
En traçant la VI à la monnaie en fonction de l'échéance, on obtient la structure par termes :
| Forme | Description | Signification |
|---|---|---|
| Contango (normale) | Les échéances longues sont plus chères que les courtes | Régime calme — l'incertitude croît avec l'horizon. Situation dominante ~80 % du temps. |
| Backwardation (inversée) | Les échéances courtes sont plus chères que les longues | Stress immédiat, événement imminent. Le marché anticipe un retour au calme après le choc. |
| Bosse locale | Une échéance isolée est surévaluée | Événement daté (résultats, élection, réunion de banque centrale) situé juste avant cette expiration. |
Le Cboe publie d'ailleurs une famille complète d'indices permettant de lire cette structure sur le S&P 500 : VIX1D (1 jour), VIX9D (9 jours), VIX (30 jours), VIX3M (3 mois), VIX6M (6 mois) et VIX1Y (1 an).
Assemblés, le smile ou le skew et la structure par termes forment une seule et même représentation : la surface de volatilité.
Le smile (ou le skew) décrit la VI en fonction du strike pour une seule échéance ; la structure par termes la décrit en fonction de l'échéance pour un seul strike. La surface de volatilité réunit ces deux coupes dans une représentation en trois dimensions qui donne, d'un coup d'œil, le prix de l'incertitude pour toutes les options cotées d'un même sous-jacent.
C'est l'outil de travail quotidien des market makers, des desks de dérivés et des gérants de risques : elle sert à évaluer les options, à repérer les anomalies de prix et à calibrer les modèles d'évaluation avancés.
| Axe | Ce qu'il représente | Coupe obtenue |
|---|---|---|
| X : prix d'exercice | Strike, souvent exprimé en moneyness (K/S) ou en delta pour comparer les échéances | À échéance fixe : le smile ou le skew |
| Y : temps jusqu'à l'échéance | Maturité de l'option, de quelques jours à plusieurs années | À strike fixe : la structure par termes |
| Z : volatilité implicite | VI annualisée extraite du prix de chaque option | La hauteur de la surface en chaque point |
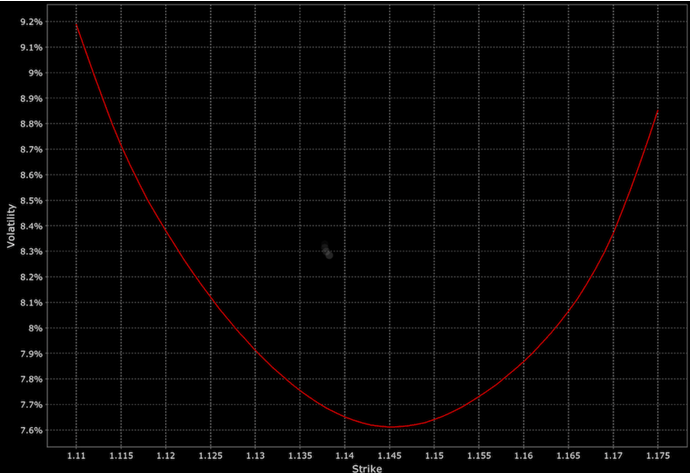
Une coupe de la surface pour une seule échéance : le smile de volatilité (ici sur des options de change).
Relever les prix (idéalement le milieu de fourchette bid/ask) de toutes les options cotées sur le sous-jacent, pour l'ensemble des strikes et des échéances disponibles, au même instant.
Inverser un modèle d'évaluation, le plus souvent le modèle Black-Scholes, par méthode numérique pour obtenir la volatilité implicite de chaque contrat. Les options trop illiquides ou très proches de l'expiration sont écartées.
Les cotations n'existent pas pour toutes les combinaisons strike/échéance : on comble les trous par interpolation (splines, paramétrisations de type SVI) et on prolonge la surface au-delà des derniers strikes cotés.
Le lissage réduit le bruit des cotations. La surface finale doit aussi rester cohérente : pas de prix d'option négatif implicite entre deux strikes, pas d'option longue moins chère qu'une option courte équivalente. Une surface qui viole ces règles ouvre des arbitrages théoriques et produit des prix faux.
Quelques lignes de Python suffisent pour tracer une surface à partir d'une grille de volatilités implicites. Les données ci-dessous sont fictives : la VI y augmente avec l'échéance et diminue avec le strike, un profil typique d'une action soumise à un skew négatif.
import numpy as np
import matplotlib.pyplot as plt

# Données d'exemple : VI (en décimal) par échéance (lignes) et par strike (colonnes)
strikes = np.array([50, 55, 60, 65, 70])
maturities = np.array([30, 90, 180, 365, 730])  # en jours
implied_vols = np.array([
    [0.20, 0.18, 0.15, 0.14, 0.13],
    [0.22, 0.20, 0.18, 0.17, 0.16],
    [0.25, 0.22, 0.20, 0.19, 0.18],
    [0.28, 0.25, 0.22, 0.21, 0.20],
    [0.30, 0.27, 0.24, 0.23, 0.22],
])

# Grille strike x échéance
X, Y = np.meshgrid(strikes, maturities)
Z = implied_vols

# Tracé de la surface en 3D
fig = plt.figure(figsize=(12, 8))
ax = fig.add_subplot(111, projection='3d')
ax.plot_surface(X, Y, Z, cmap='viridis')
ax.set_title('Surface de volatilité implicite')
ax.set_xlabel("Prix d'exercice (strike)")
ax.set_ylabel('Échéance (jours)')
ax.set_zlabel('Volatilité implicite')
plt.show()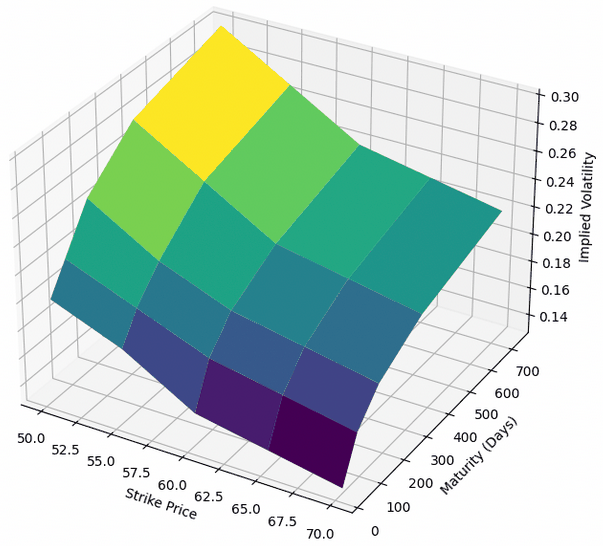
Surface de volatilité en 3D obtenue avec le code ci-dessus.
La surface n'est jamais figée : elle se déforme en permanence avec le cours du sous-jacent, l'approche des échéances et le sentiment de marché. Un desk d'options suit donc autant sa dynamique que sa forme à un instant donné.
Le modèle Black-Scholes suppose une surface parfaitement plate, ce que le marché dément en permanence. Plusieurs familles de modèles ont été développées pour en rendre compte :
| Famille | Exemples | Principe | Limite |
|---|---|---|---|
| Volatilité locale | Dupire (1994) | Une fonction de volatilité déterministe, dépendant du cours et du temps, qui reproduit exactement la surface du jour | Dynamique peu réaliste : le skew futur prévu par le modèle s'aplatit trop vite |
| Volatilité stochastique | Heston (1993), SABR (2002) | La volatilité suit son propre processus aléatoire, corrélé au sous-jacent | Calibration plus délicate, difficulté à reproduire le skew des échéances très courtes |
| Volatilité rugueuse | Rough Bergomi (2016) | Issue des travaux « Volatility is rough » : la volatilité évolue de façon beaucoup plus irrégulière qu'un mouvement brownien classique | Calculs lourds, surtout réservés aux desks spécialisés |
| Apprentissage automatique | Réseaux de neurones | Apprendre la forme de la surface pour interpoler, calibrer ou anticiper ses déformations très rapidement | Effet « boîte noire », risque de surapprentissage et de prévisions incohérentes |
Une surface de volatilité contient implicitement une distribution de probabilités des rendements futurs. Ses moments statistiques en résument la forme :
Certains analystes vont plus loin avec les moments d'ordre 5 (asymétrie des seuls événements extrêmes) et d'ordre 6 (queues encore plus épaisses que ne le mesure le kurtosis), utiles pour la gestion du risque de queue et l'évaluation des options très hors de la monnaie. Mais plus l'ordre augmente, plus ces moments deviennent difficiles à estimer de façon fiable et à interpréter.
Pour les institutions financières, la surface de volatilité n'est pas qu'un outil de trading. Les règles de Bâle III, et en particulier leur volet consacré au risque de marché (FRTB), imposent de mesurer le risque vega par échéance à partir de ces surfaces. Dans l'Union européenne, l'application de ce volet a été repoussée à plusieurs reprises et n'interviendra pas avant 2027. Les régulateurs exigent aussi des tests de résistance simulant des chocs sur la surface, ainsi qu'une validation régulière des modèles qui la décrivent.
Le VIX (Cboe Volatility Index), lancé en 1993 et refondu en 2003 avec Goldman Sachs, est l'indice de volatilité implicite le plus suivi au monde. Il agrège les prix pondérés des puts et des calls sur le S&P 500 (SPX) sur un large éventail de strikes, pour restituer la volatilité implicite à 30 jours anticipée par le marché.
| Niveau du VIX | Régime de marché | Contexte typique |
|---|---|---|
| Moins de 12 | Complaisance extrême | Marché haussier prolongé, primes d'options très faibles |
| 12 – 15 | Calme | Faible incertitude, tendance établie |
| 15 – 20 | Volatilité normale | Régime moyen historique du VIX (≈ 19-20 sur longue période) |
| 20 – 30 | Nervosité | Correction en cours, incertitude macroéconomique |
| 30 – 50 | Stress marqué | Choc géopolitique, crise bancaire, krach éclair |
| Plus de 50 | Panique | Crise systémique (2008 : 96,4 points ; mars 2020 : 82,7 points) |
L'année 2026 offre une illustration presque parfaite du caractère cyclique de la volatilité implicite :
Leçon : la volatilité implicite est fortement mean-reverting. Elle monte vite et redescend lentement. C'est ce comportement asymétrique — « l'ascenseur pour monter, l'escalier pour descendre » à l'envers — qui rend les produits dérivés sur volatilité si dangereux pour les positions à effet de levier maintenues dans la durée.
| Indice | Sous-jacent | Utilité |
|---|---|---|
| VIX | S&P 500 (30 jours) | Baromètre de référence du risque actions US |
| VIX1D | S&P 500 (séance en cours) | Lancé en 2023, suivi par les traders d'options 0DTE, qui représentent désormais près de la moitié du volume sur les options SPX |
| VVIX | Options sur le VIX | « Volatilité de la volatilité » - mesure le coût de la couverture contre un pic de VIX |
| VXN | Nasdaq 100 | Volatilité implicite du secteur technologique |
| VSTOXX | Euro Stoxx 50 | Équivalent européen du VIX |
| OVX | ETF pétrole (USO) | Volatilité implicite du brut |
| GVZ | ETF or (GLD) | Volatilité implicite de l'or |
| MOVE | Obligations d'État US | Le « VIX des taux » |
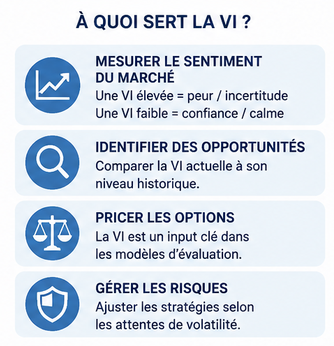
C'est l'usage premier. Une VI élevée signifie des primes chères, une VI basse des primes bon marché. Comparer la VI d'un strike à celle des strikes voisins, ou à sa propre moyenne historique, permet d'identifier des options relativement sur- ou sous-évaluées.
La VI permet de traduire une anticipation abstraite en fourchette de prix concrète. Formule d'approximation :
Mouvement implicite ≈ S × VI × √(jours / 365)
Exemple : une action à 100 €, VI de 30 %, échéance dans 30 jours.
100 × 0,30 × √(30/365) = 100 × 0,30 × 0,2867 = 8,60 €
Le marché anticipe donc, à un écart-type, un mouvement compris entre 91,40 € et 108,60 € d'ici l'échéance. Une méthode encore plus rapide consiste à additionner le prix du call et du put à la monnaie sur l'échéance visée : la somme donne directement l'ordre de grandeur du mouvement implicite.
Une VI qui grimpe signale que le marché anticipe des fluctuations plus violentes. C'est un signal pour réduire la taille des positions, élargir les stops (un stop calibré en régime calme sera balayé en régime de stress) ou renforcer les couvertures, sachant que ces dernières coûtent d'autant plus cher que la VI est déjà élevée.
Le VIX est surnommé « l'indice de la peur » car il entretient une corrélation négative marquée avec le S&P 500. Un VIX qui grimpe alors que l'indice actions n'a pas encore baissé peut annoncer une correction ; un VIX qui refuse de baisser après un rebond boursier trahit un scepticisme persistant.
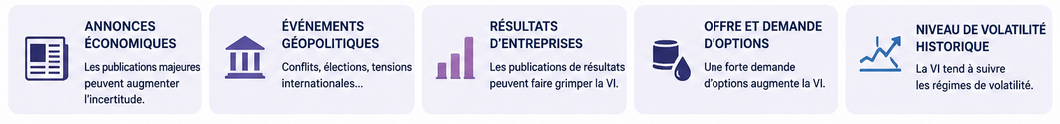
Le régime de volatilité implicite doit déterminer le choix de la structure avant même le choix de la direction. Acheter un call sur une action dont l'IV Rank est à 90 revient à payer très cher un pari qui exige un mouvement massif pour être gagnant.
| Régime de VI | Position vega | Stratégies adaptées | Risque principal |
|---|---|---|---|
| VI basse (IV Rank < 20) | Vega positif (acheteur) | Long straddle, long strangle, calendar spread, débit spread, achat de LEAPS | La VI reste basse et le theta grignote la position jour après jour |
| VI neutre (IV Rank 20-50) | Vega neutre | Vertical spreads directionnels, butterfly, ratio spread | Erreur directionnelle classique |
| VI élevée (IV Rank > 50) | Vega négatif (vendeur) | Iron condor, credit spread, short strangle (à risque défini), covered call | Poursuite de la hausse de VI et mouvement violent du sous-jacent |
⚠️ Attention à la vente de volatilité. Les stratégies vendeuses de vega dégagent des gains réguliers mais modestes, et s'exposent à des pertes potentiellement très supérieures aux primes encaissées lors d'un choc. Un short strangle non couvert peut théoriquement générer une perte illimitée. La vente de volatilité ne doit jamais être pratiquée sans risque défini (achat d'ailes de protection) par un investisseur particulier.
Au-delà du simple choix acheteur ou vendeur de vega, la forme de la surface permet de construire des positions qui parient sur sa déformation plutôt que sur la direction du sous-jacent. Les sept exemples ci-dessous illustrent les principales approches. Ils s'adressent à des traders expérimentés et doivent être testés, sur compte de démonstration, avant toute mise en œuvre avec de l'argent réel.
| Stratégie | Caractéristique exploitée | Pari principal |
|---|---|---|
| 1. Put spread sur le skew | Pente du skew | Aplatissement du skew |
| 2. Calendar spread | Structure par termes | Échéance courte surévaluée, sous-jacent stable |
| 3. Butterfly | Courbure du smile, VI à la monnaie | Sous-jacent stable, baisse de la VI à la monnaie |
| 4. Dispersion | Écart entre VI de l'indice et VI des composantes | Corrélation réalisée inférieure à la corrélation implicite |
| 5. Cône de volatilité | Niveau de la VI par rapport à son historique | Retour à la moyenne |
| 6. Volatilité relative entre actifs | Écart de VI entre actifs corrélés | Convergence des VI |
| 7. Momentum de la surface | Tendance de déformation de la surface | Poursuite de la tendance |
Structure :
Logique : sur les actions et les indices, les puts éloignés affichent une VI plus élevée que les puts proches de la monnaie. Acheter le put proche (VI la plus faible) et vendre le put éloigné (VI la plus élevée) revient à vendre le skew : la position gagne en valeur relative si l'écart de VI entre les deux strikes se réduit. Le spread inverse (vente du put proche, achat du put éloigné) est au contraire acheteur de skew et profite d'une pentification.
Exemple : une action cote 100 $. Le put 90 à 3 mois affiche une VI de 30 %, le put 80 de même échéance une VI de 35 %. Le trader achète le put 90 et vend le put 80. Si le skew s'aplatit (VI du 90 à 32 %, VI du 80 à 33 %), l'écart passe de 5 à 1 point et la position s'apprécie, toutes choses égales par ailleurs.
Ce spread reste exposé à la baisse du sous-jacent (il s'agit d'un put spread débiteur), avec une perte maximale limitée à la prime nette payée. Une VI plus élevée sur un strike ne signifie pas que l'option coûte plus cher en dollars : elle est seulement plus chère en termes de volatilité implicite.
Structure :
Logique : l'option courte perd sa valeur temps plus vite (theta favorable), tandis que l'option longue conserve une sensibilité positive à la VI (vega positif). La stratégie est particulièrement intéressante quand la structure par termes est plate ou inversée, c'est-à-dire quand l'échéance vendue est chère par rapport à celle achetée. Elle l'est beaucoup moins quand la VI longue est déjà nettement supérieure à la VI courte : on achète alors la volatilité la plus chère.
Exemple : une action cote 100 $ et publie ses résultats dans trois semaines. Le call à la monnaie à 1 mois affiche une VI de 28 %, gonflée par l'événement, contre 24 % pour le call à 3 mois. Le trader vend le call 100 à 1 mois et achète le call 100 à 3 mois. Si l'action reste proche de 100 $, l'IV Crush post-résultats fait chuter l'option vendue bien plus fortement que l'option achetée.
Le risque principal est un mouvement violent du sous-jacent, dans un sens ou dans l'autre, qui éloigne le cours du strike commun.
Structure :
Logique : le butterfly centré à la monnaie est vendeur de volatilité autour de son centre : il vend la VI à la monnaie et achète les ailes. Il est donc d'autant plus intéressant que la VI à la monnaie est élevée par rapport à celle des ailes (smile peu marqué ou bosse liée à un événement). À l'inverse, quand le smile est très prononcé, les ailes achetées sont chères et le butterfly perd de son attrait.
Exemple : pour une action à 100 $, achat d'un call 90, vente de deux calls 100 et achat d'un call 110, même échéance. Le gain est maximal si l'action termine à 100 $ à l'échéance, et la position profite en cours de vie d'une baisse de la VI à la monnaie. La perte maximale est limitée au débit initial.
Structure :
Logique : grâce à la diversification, la VI d'un indice est inférieure à la moyenne pondérée des VI de ses composantes. L'écart dépend de la corrélation implicite entre les titres, que le marché a tendance à surestimer. La dispersion « classique » vend la volatilité de l'indice et achète celle des actions : elle gagne si les titres bougent de façon désordonnée, chacun selon sa propre actualité, sans que l'indice ne bouge beaucoup.
Exemple : un trader vend des straddles à 1 mois sur un indice technologique et achète des straddles de même échéance sur ses plus grosses composantes (Apple, Microsoft, Nvidia…), en équilibrant les vegas. Une saison de résultats où chaque titre réagit fortement mais dans des sens opposés est le scénario idéal.
Le risque majeur est un choc de marché : les corrélations montent brutalement vers 1, toutes les actions chutent ensemble et la jambe vendeuse sur l'indice perd lourdement. Toutes les composantes ne disposent pas d'options liquides, mais pour un indice pondéré par la capitalisation boursière comme le S&P 500, quelques grandes valeurs très liquides représentent une large part de l'indice. Les professionnels montent souvent cette opération avec des swaps de variance.
Structure :
Logique : un cône de volatilité représente, pour chaque horizon (10, 30, 60, 90 jours…), la fourchette historique de la volatilité réalisée : minimum, maximum et quantiles. En y superposant la structure par termes de la VI, on repère immédiatement les échéances anormalement chères ou bon marché. La stratégie repose sur le retour à la moyenne de la volatilité, déjà évoqué avec l'IV Rank.
Exemple : la VI à 30 jours d'une action ressort à 15 %, alors que la volatilité à 30 jours a historiquement évolué entre 20 % et 30 %. Le trader achète des options à la monnaie à 30 jours (ou un calendar) en pariant sur une remontée de la VI. Si, à l'inverse, la VI à 30 jours atteint 35 %, au-dessus de la fourchette, il peut vendre de la volatilité via un iron condor.
Structure :
Logique : des actifs d'un même secteur ou au profil de risque proche ont des volatilités corrélées. Lorsque l'écart de VI entre eux s'éloigne nettement de sa norme historique, la stratégie parie sur un retour à la relation habituelle.
Exemple : deux grandes compagnies pétrolières affichent habituellement des VI proches. Soudain, les options à la monnaie à 3 mois de la société A cotent une VI très supérieure à celles de la société B. Le trader vend les options à 3 mois de A et achète celles de B, en équilibrant les vegas. Si les VI convergent, la position est gagnante.
Avant d'entrer, il faut vérifier que l'écart n'est pas justifié par un événement spécifique (résultats, rachat, litige) : dans ce cas, il peut durer, voire s'accentuer. Ces liens existent aussi entre classes d'actifs : les pics de volatilité actions s'accompagnent souvent de mouvements de la courbe des taux, ce que reflète l'indice MOVE.
Structure :
Logique : les changements de forme de la surface ont tendance à se prolonger un certain temps lorsqu'ils reflètent un sentiment persistant ou un événement en cours de développement (crise, tensions géopolitiques). Le trader suit la tendance au lieu de parier sur son retournement.
Exemple : les VI à court terme d'une action augmentent régulièrement par rapport aux VI à long terme depuis plusieurs semaines. Le trader achète des options à échéance courte et vend des options à échéance plus longue (calendar inversé), en limitant son risque par des achats de protection.
Cette approche est l'exact opposé du retour à la moyenne de la stratégie 5 : le momentum fonctionne pendant la phase de développement d'un stress, le retour à la moyenne après le pic. Le timing est donc déterminant.
⚠️ Des stratégies réservées aux traders expérimentés. Ces opérations combinent plusieurs options, avec des profils de risque complexes et des coûts de transaction (fourchettes, commissions) qui pèsent lourd sur chaque jambe. Elles exigent une bonne compréhension des options, des données de qualité, une gestion rigoureuse des grecques et un broker d'options offrant une chaîne complète avec VI par strike. Enfin, plus une anomalie de la surface est connue et exploitée, plus sa rentabilité s'érode : les marchés tendent à corriger les inefficiences au fil du temps.
L'IV Crush désigne la chute brutale de la volatilité implicite immédiatement après un événement attendu. C'est le piège le plus classique — et le plus coûteux — pour le trader d'options débutant.
Un trader achète un call à la monnaie sur une action à 100 €, la veille des résultats, avec une VI de 80 %. Il paie 6 € de prime. Le lendemain, l'action ouvre en hausse à 104 € un mouvement pourtant favorable et significatif. Mais la VI est retombée à 35 %. Le call ne vaut plus que 4,80 € : le trader a eu raison sur la direction et perd tout de même de l'argent.
Le mouvement réel a été inférieur au mouvement implicite que le marché facturait dans la prime. C'est la règle : pour gagner en achetant une option avant un événement, il ne suffit pas d'avoir raison, il faut avoir plus raison que ce que le marché avait déjà anticipé.
La volatilité implicite n'est pas un indicateur technique de plus : c'est le prix que le marché attribue à l'incertitude, et donc la matière première de tout raisonnement sur les options. L'ignorer revient à acheter une maison sans regarder le prix au mètre carré.
Trois réflexes suffisent à transformer radicalement la qualité des décisions : toujours lire la VI en relatif (IV Rank plutôt que chiffre brut), toujours vérifier le calendrier des événements avant d'acheter une prime, et toujours calculer le mouvement implicite avant de parier sur un mouvement.
Pour aller plus loin, la surface de volatilité offre une lecture complète du marché des options : son skew, sa structure par termes et leurs déformations permettent de construire des stratégies de valeur relative (spreads sur le skew, calendar spreads, dispersion) qui ne dépendent plus seulement de la direction du sous-jacent. Elles exigent toutefois des données fiables, une maîtrise des stratégies d'options et une gestion du risque irréprochable.
Le contraste de l'année 2026, un VIX passé de plus de 35 points au premier trimestre à 15-16 points en juillet, rappelle enfin la propriété fondamentale de la volatilité : elle est cyclique et mean-reverting. Les périodes de calme sont celles où l'on achète la protection ; les périodes de panique celles où elle coûte le plus cher. Comme toujours, le marché fait payer très cher ceux qui s'assurent après l'incendie.
| # | Broker | Note | Siège | Plateforme | Dépôt min. | Types d'options | Actions |
|---|---|---|---|---|---|---|---|
| 1 |  | ★★★★ 4.4/5 | Irlande | AvaOptions | 100 € | Options vanilles (OTC) | |
| 2 |  | ★★★★ 4.4/5 | Allemagne | IG, ProRealTime | 300 € | Options vanilles & barrières (OTC) | |
| 3 |  | ★★★★ 4.2/5 | Pologne | xStation 5, TradingView | 0 € | Options actions US (achat) |
⚠️ Les contrats d'options sont des produits financiers complexes. 69 à 80 % des comptes d'investisseurs particuliers perdent de l'argent.
