Mis à jour le 13 octobre 2026 par l'Équipe de broker-forex.fr
Qu'est-ce qui rend un broker forex vraiment fiable en 2026 ? Au-delà des spreads affichés et des interfaces soignées, la qualité d'un broker se mesure surtout à la rapidité et à l'honnêteté de l'exécution de vos ordres. Avec un marché des changes atteignant 9 600 milliards de dollars de volume quotidien en avril 2025, en hausse de 28 % depuis 2022, et des vitesses d'exécution désormais mesurées en millisecondes, choisir le bon broker est plus stratégique que jamais.
Ce guide complet analyse la latence réseau (ce qu'elle est, comment elle affecte vos trades et comment la réduire), les six grands risques d'exécution qui pèsent sur chaque ordre (meilleure exécution, slippage, restrictions de trading, impact de marché, profondeur et coûts), les technologies d'exécution (Market Maker, ECN/STP, DMA), les pratiques abusives de certains brokers, et les critères objectifs pour distinguer un broker fiable d'un broker peu scrupuleux.
Points clés à retenir
Les traders novices comparent à tort leurs brokers à un supermarché où les clients paient les prix affichés, plutôt qu'à un marché libre où le broker doit trouver d'autres participants pour exécuter les ordres. Les brokers Market Makers sont généralement les homologues de leurs clients, tandis que les brokers ECN/STP doivent trouver les meilleurs prix disponibles auprès de leurs fournisseurs de liquidité. Les technologies de routage électronique ont rendu ce processus extraordinairement rapide, mais il ne sera jamais aussi instantané que l'exécution sur compte démo, où les transactions sont traitées sans délai ni contrainte réelle.
Les retards liés à l'offre et à la demande et le slippage qui en résulte sont plus visibles pendant :
Remarque : en plus du problème des retards et du slippage lors des nouvelles économiques, il existe le problème des « gaps » de marché et la variété des fonctionnalités intégrées dans le « Virtual Dealer Plugin » utilisé par de nombreux brokers, qui peuvent ainsi annuler ou rejeter les ordres en attente et créer du slippage lors des nouvelles économiques.
Conseil pratique
Pour limiter le slippage, évitez de trader juste avant et après les annonces économiques majeures (NFP, décisions de taux BCE/Fed) et pendant les créneaux de très faible volume (nuit européenne, entre la clôture de New York et l'ouverture de Tokyo).
Nouveaux ou aguerris, tous les traders ont entendu parler de la latence, et de nombreux brokers en font un argument commercial. En pratique, la latence désigne le délai qui s'écoule entre le moment où vous initiez un ordre et celui où il est réellement exécuté. Il faut en effet du temps pour qu'un ordre voyage du système du trader (ou de la plateforme) jusqu'à la bourse ou au lieu de trading où il est traité, puis pour que la confirmation revienne. C'est pourquoi la latence peut faire exécuter votre ordre à un prix différent de celui que vous aviez visé.
La distance entre votre connexion internet et les serveurs de votre broker est la principale source de latence. Lorsque vous cliquez sur un ordre d'achat, ce paquet de données doit voyager de votre appareil jusqu'au serveur du broker, puis revenir pour confirmer l'exécution, le tout en quelques millisecondes. Les marchés continuant de bouger pendant ce transit, un marché volatile combiné à une latence élevée produit du slippage. Sur un marché rapide, même un délai de 10 ms peut modifier le prix d'exécution.
Le parcours d'un ordre : la file d'attente d'exécution
La réussite d'une opération dépend de la fiabilité de l'exécution des ordres, qui suppose que les données de marché arrivent à temps. Le processus se déroule généralement en quatre temps :
Une exécution retardée augmente votre exposition au risque : un ordre stop-loss transmis trop lentement peut ne pas se déclencher à temps sur un marché en chute rapide, transformant une petite perte prévue en perte plus lourde, ou faisant tout simplement manquer une opportunité.
Le retard peut être mesuré en millisecondes grâce à un test ping. Les règles généralement admises pour le ping vers le serveur du broker sont :
| Latence (ping) | Appréciation | Profil concerné |
|---|---|---|
| Moins de 10 ms | ✅ Excellent | Scalping, trading algorithmique, HFT |
| 10 à 50 ms | 🟢 Très bon | Day trading, swing trading actif |
| 50 à 150 ms | 🟠 Acceptable | Trading discrétionnaire standard |
| Plus de 150 ms | 🔴 Problématique | À éviter pour tout style actif |
Notez qu'il existe une limite physique absolue : la vitesse de la lumière impose une latence minimale liée à la distance géographique. Entre Londres et Tokyo (environ 15 500 km), la latence ne peut jamais descendre sous 32 ms, même avec une infrastructure parfaite. Si vous faites appel à un robot de trading qui pratique le scalping, chaque milliseconde de retard peut coûter cher.
Un phénomène connexe est le « décalage des données » (data lag) : des ralentissements ou incidents dans la circulation de l'information de marché, souvent dus aux systèmes informatiques ou aux connexions internet du lieu de trading. Ces problèmes apparaissent parfois soudainement, sans que le trader les remarque, et compliquent le placement d'un ordre d'entrée ou de sortie.
Réduire la latence est essentiel pour rester compétitif, obtenir de meilleurs prix d'exécution, mieux gérer le risque et maximiser la rentabilité, en particulier pour les traders algorithmiques et à haute fréquence. Quatre leviers complémentaires existent.
L'accès direct au marché (DMA) permet aux traders d'accéder directement aux lieux de trading (marché des changes, bourses de valeurs, marchés à terme, réseaux ECN) et d'exécuter leurs ordres sans passer par le desk d'un intermédiaire. Ces systèmes sont conçus pour la vitesse et sont souvent installés dans les mêmes locaux que les places de marché, ce qui réduit la distance physique et la latence entre le système du trader et les serveurs de la bourse.
Un appareil rapide réduit la latence locale. Les traders actifs investissent dans des ordinateurs puissants ou des stations dédiées, en soignant la puissance de traitement (CPU), la mémoire vive (RAM), le type de stockage (SSD/NVMe), le système d'exploitation ainsi que la maintenance et les mises à jour. L'efficacité du logiciel de trading compte tout autant : une plateforme légère et bien optimisée n'ajoute pas de délais inutiles au processus.
La connectivité réseau est déterminante. Une connexion à haut débit, à fibre optique, à faible latence et stable transmet et reçoit les données plus vite, réduisant le risque de latence. Pour le trading à court terme, mieux vaut éviter le Wi-Fi et privilégier une liaison filaire fiable.
Pour les traders utilisant des robots (Expert Advisors) ou pratiquant le scalping, un serveur privé virtuel (VPS) hébergé dans le même datacenter que le serveur du broker est la solution la plus efficace. Depuis une connexion domestique, la latence peut atteindre 200 à 700 ms ; un VPS co-localisé la réduit à moins de 5 ms, voire moins de 1 ms en co-location directe dans des centres comme Equinix. Plusieurs brokers proposent aujourd'hui un hébergement VPS gratuit sous conditions de volume.
Comment choisir l'emplacement de votre VPS ?
Réalisez un test ping depuis différents emplacements VPS vers l'adresse IP du serveur de trading de votre broker. Privilégiez un ping inférieur à 10 ms. Les traders européens privilégieront Londres (LD4), les traders américains New York (NY4) et les traders asiatiques Tokyo (TY3), Singapour ou Hong Kong. Vous pouvez également contacter votre broker directement pour connaître l'emplacement précis de ses serveurs de trading.
L'effet de la latence n'est pas entièrement négatif. De nombreux traders à haute fréquence utilisent l'arbitrage de latence, une stratégie qui exploite les brefs délais dans la transmission des données de marché entre différentes plateformes ou bourses. Lorsqu'un prix se met à jour un peu plus tôt sur un flux que sur un autre, l'arbitragiste tente de profiter de l'écart de cotation avant qu'il ne se résorbe.
Cette approche repose entièrement sur une technologie rapide et fiable : flux de données à très grande vitesse, systèmes d'exécution ultra-rapides et co-location. À noter qu'elle est différente de l'arbitrage entre plateformes de crypto-monnaies.
Une pratique encadrée
L'arbitrage de latence est controversé et fait l'objet d'un examen réglementaire. Certaines bourses et autorités imposent des règles ou des restrictions pour freiner cette stratégie, jugée parfois perturbatrice ou injuste pour les autres participants. De nombreux brokers l'interdisent explicitement dans leurs conditions et peuvent clôturer les comptes concernés : vérifiez toujours ce point avant de vous lancer.
Pour un trader particulier, la meilleure façon de « bien vivre » avec la latence reste plus simple : s'assurer d'un accès aussi direct que possible au marché, via l'exécution au marché et des plateformes ECN, plutôt que de chercher à concurrencer les infrastructures institutionnelles.
Un bon broker réduit les frictions, mais il ne les supprime pas. Que l'on soit particulier ou investisseur institutionnel, chaque ordre est exposé à des risques d'exécution capables de grignoter la rentabilité et l'efficacité d'une stratégie. Le sujet est pourtant rarement abordé dans les formations, qui se concentrent sur les signaux d'entrée et de sortie. On distingue six risques principaux.
La meilleure exécution est l'obligation, pour un broker, d'exécuter les ordres de ses clients au mieux de leurs intérêts. Elle ne se limite pas au prix affiché : le résultat s'apprécie selon plusieurs facteurs, à savoir le prix, les coûts, la rapidité, la probabilité d'exécution et de règlement, la taille et la nature de l'ordre. Pour un client particulier, c'est le coût total (prix + frais) qui prime.
Un broker qui néglige cette obligation vous expose à des résultats sous-optimaux : prix moins bons, coûts plus élevés et, au final, des rendements plus faibles, sans que la différence soit toujours visible trade par trade. En Europe, cette obligation est encadrée par MiFID II, et le modèle d'exécution du broker (A-Book ou B-Book) en dit long sur les conflits d'intérêts possibles.
Le slippage est l'écart entre le prix de décision (celui auquel vous avez choisi d'agir) et le prix d'exécution final. Il naît des mouvements de cours qui se produisent entre l'envoi de l'ordre et son exécution. Il est d'autant plus marqué que la volatilité est forte et la liquidité faible, et son coût augmente avec la taille des positions et la vitesse du marché. Le cas extrême est le gap : le prix « saute » un niveau sans y coter, et l'ordre est exécuté au premier prix disponible.
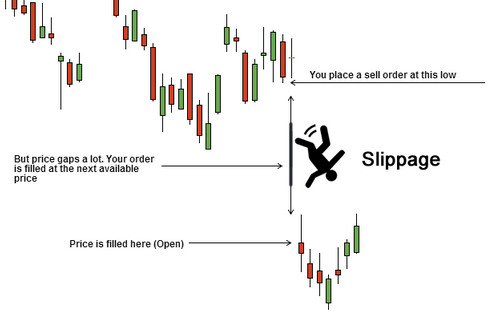
Un ordre de vente placé sur un plus bas est exécuté bien plus loin, au prix d'ouverture, après un gap : c'est le slippage.
Ordre au marché ou ordre limite : lequel limite le slippage ?
Un ordre au marché est exécuté au meilleur prix disponible, quel qu'il soit : il garantit l'exécution, pas le prix. Un ordre à cours limité garantit le prix (ou mieux), mais pas l'exécution : si le marché ne revient pas sur votre limite, l'ordre reste en attente. C'est donc l'outil le plus efficace pour éviter le slippage négatif à l'entrée, au prix d'opportunités parfois manquées. Attention en revanche aux ordres stop (dont le stop-loss classique) : une fois déclenchés, ils deviennent des ordres au marché et peuvent subir du slippage. Seul un stop-loss garanti, payant, élimine ce risque à la sortie. Pour comparer les différents types, voir notre guide des types d'ordres de trading.
Les places boursières disposent de mécanismes destinés à contenir une volatilité extrême ou des manipulations de marché. Le plus connu est le coupe-circuit (circuit breaker), qui suspend temporairement les échanges lorsque les cours franchissent des seuils prédéfinis : à Wall Street, une baisse du S&P 500 de 7 %, 13 % puis 20 % déclenche des interruptions de séance, et Euronext applique des réservations de cotation titre par titre.
Ces dispositifs stabilisent le marché, mais ils peuvent retarder ou empêcher l'exécution de vos ordres, et la reprise de cotation se fait souvent à un prix très éloigné du dernier cours. Sur le forex, qui n'a pas de bourse centrale, il n'existe pas de coupe-circuit officiel : le risque prend la forme de suspensions décidées par le broker (instrument passé en mode « clôture seule », marges relevées en urgence) et de gaps d'ouverture du dimanche soir. Les CFD sur actions et indices suivent, eux, les suspensions de leur marché sous-jacent.
L'impact de marché désigne l'effet qu'un ordre important exerce lui-même sur le cours : un gros achat fait monter le prix, une grosse vente le fait baisser, et l'ordre finit exécuté à un prix moyen moins favorable que prévu. Le phénomène est d'autant plus marqué que le marché est peu liquide. Pour un particulier qui traite quelques lots sur EUR/USD, il est négligeable ; il devient en revanche réel sur les petites capitalisations, les paires exotiques ou les crypto-actifs peu échangés. Les professionnels le réduisent en fractionnant leurs ordres dans le temps.
La profondeur du marché mesure sa capacité à absorber des ordres relativement importants sans effet notable sur le prix. Elle est étroitement liée à la liquidité : un marché profond traite de gros volumes avec peu d'impact, tandis qu'un marché peu profond peut connaître de fortes variations, même face à de petits ordres, ce qui augmente le risque de mouvement défavorable pendant l'exécution. Le carnet d'ordres (données de niveau II) permet de visualiser cette profondeur avant de passer un ordre important.
Chaque exécution a un prix : frais de courtage et commissions, spread entre cours acheteur et vendeur, frais de financement overnight et autres dépenses de transaction. Des frais élevés grignotent la rentabilité, en particulier pour les stratégies à opérations fréquentes (scalping, day trading) et sur les marchés à spreads larges et faible activité. À l'extrême, les actifs illiquides comme l'immobilier supportent des coûts de transaction très élevés en raison de la complexité de l'achat et de la vente. Gérer ces coûts avec rigueur est indispensable : un avantage statistique de quelques pips peut disparaître entièrement dans les frais.
| Risque d'exécution | Quand il frappe | Comment le limiter |
|---|---|---|
| Mauvaise exécution | Broker en conflit d'intérêts, politique d'exécution opaque | Broker régulé, modèle d'exécution transparent, test en compte réel |
| Slippage | Annonces économiques, faible liquidité, gaps | Ordres limites, éviter les news, VPS, stop-loss garanti |
| Restrictions de trading | Krach, suspension de cotation, événement extrême | Taille de position prudente, diversification, marge libre suffisante |
| Impact de marché | Gros ordre sur un actif peu liquide | Fractionner l'ordre, privilégier les actifs liquides |
| Profondeur insuffisante | Paires exotiques, small caps, heures creuses | Consulter le carnet d'ordres, trader aux heures de forte activité |
| Coûts de transaction | Trading fréquent, spreads larges | Comparer spreads + commissions, réduire la fréquence des trades |
La technologie d'exécution des brokers forex pour les particuliers se divise principalement en deux grands modèles : les teneurs de marché (Market Makers), qui constituent la majorité des brokers forex et agissent en tant que contrepartie de leurs clients, et les brokers ECN/STP qui acheminent les ordres vers un pool de fournisseurs de liquidités (banques et autres acteurs institutionnels). En 2026, avec plus de 80 % du volume forex influencé par des algorithmes, la qualité de l'infrastructure d'exécution est devenue un critère de sélection aussi important que les spreads.
Théoriquement, les teneurs de marché offrent la forme d'exécution la plus rapide, car le broker prend l'autre côté des transactions en interne (si le client achète, le broker vend ; si le client vend, le broker achète), au lieu d'acheminer les ordres vers des fournisseurs de liquidités externes. Par définition, un teneur de marché est la contrepartie de toutes les positions de ses clients et offre une cotation à deux taux (bid et ask) reflétant le taux de change du marché interbancaire.
Aujourd'hui, les Market Makers dont les cotations reflètent les prix réels en temps réel peuvent traiter les transactions en quelques millisecondes selon leur taille. Les ordres plus importants (plus de 5 lots standard) peuvent subir davantage de retards, car le broker doit analyser comment compenser ce risque accru : compensation interne, couverture via un fournisseur de liquidités partenaire, ou couverture sur ses propres capitaux.
Pour les transactions à faible volume, il est très difficile de détecter une différence significative entre l'exécution d'un broker Market Maker honnête et celle d'un broker ECN/STP. Pour les transactions à plus gros volume, l'histoire est différente. La tentation est grande pour les teneurs de marché d'utiliser des Virtual Dealer Plugins qui créent un délai d'exécution par défaut de 1 à 5 secondes, entraînant un slippage en leur faveur.
Les brokers ECN/STP offrent les meilleurs prix d'achat et de vente de leurs fournisseurs de liquidités, plutôt qu'agir directement en tant que contrepartie de leurs clients. Leur modèle commercial est d'agir comme intermédiaire entre leurs clients et le marché, en cherchant et fournissant les meilleurs prix du pool de liquidités, et en facturant une marge sur le spread et/ou une commission. Comme ils n'agissent pas en tant que contrepartie de leurs clients, ils sont moins intéressés par le fait que les clients perdent de l'argent.
La qualité et la rapidité d'exécution varient entre les brokers ECN/STP en fonction de deux facteurs principaux :
Plus le nombre et la diversité des fournisseurs de liquidités sont importants, plus il est facile d'obtenir à tout moment le meilleur prix bid d'un fournisseur et le meilleur prix ask d'un autre. En 2026, les meilleurs brokers ECN connectent 10 à 30 prime brokers et banques institutionnelles.
Les technologies les plus avancées différencient rapidement le meilleur prix bid d'un fournisseur et le meilleur prix ask d'un autre, produisant des spreads proches de 0,0 pip voire négatifs sur les principales paires. Certaines plateformes intègrent désormais l'intelligence artificielle pour optimiser le routage des ordres en temps réel.
Par exemple : si pour la paire EUR/USD un broker obtient un prix bid de 1,08434 et un prix ask de 1,08430 de son pool de liquidités, il dispose d'un spread brut négatif de -0,4 pip. Il peut proposer un spread de 0,0 ou 0,1 pip très attractif pour le client tout en prélevant une commission transparente, restant ainsi plus compétitif que ses concurrents.
Spread fixe ou spread variable ?
Les spreads fixes des Market Makers offrent une prévisibilité des coûts, même pendant les annonces, mais restent en général plus larges qu'un spread variable en conditions normales. Les spreads variables ECN/STP sont très compétitifs en bonne liquidité (parfois 0,0 pip sur EUR/USD) mais s'élargissent lors des annonces majeures. Pour le scalping hors news, les spreads variables ECN sont souvent plus économiques ; pour le trading sur news, un spread fixe réellement honoré peut être préférable.
En Europe, la directive MiFID II impose aux brokers une obligation de meilleure exécution (best execution) : ils doivent prendre toutes les mesures raisonnables pour obtenir le meilleur résultat possible pour leurs clients en tenant compte du prix, des coûts, de la rapidité et de la probabilité d'exécution. MiFID III, dont la mise en œuvre complète est attendue pour 2026-2027, renforce notamment la surveillance des algorithmes de trading haute fréquence.
Pour exercer en France, un broker doit obligatoirement :
Vérification rapide : mon broker est-il autorisé en France ?
Consultez le registre REGAFI sur le site de l'AMF, et vérifiez que le site ne figure pas sur les listes noires de l'AMF/ACPR. Ces listes recensent désormais plusieurs milliers d'acteurs non autorisés (forex, crypto-actifs, usurpations), avec des dizaines de nouveaux signalements chaque mois : rien qu'en mars 2026, l'AMF a publié une quarantaine de mises en garde. Vérifiez systématiquement avant tout dépôt.
Certains brokers malhonnêtes utilisent un logiciel appelé Virtual Dealer Plugin, qui leur permet de manipuler artificiellement les conditions d'exécution à leur avantage. Voici comment ce système fonctionne :
Comment détecter ces pratiques ?
Des signaux d'alerte concrets incluent :
De nos jours, il existe de nombreux brokers forex qui offrent la plupart du temps une exécution de haute qualité. Si votre broker actuel présente ces signaux d'alerte, il est préférable de chercher d'autres options parmi les acteurs régulés AMF/ESMA.
Voici une méthodologie en 5 étapes pour évaluer objectivement un broker avant de lui confier des fonds :
Consultez le registre REGAFI (France) ou la base de données de l'ESMA pour confirmer l'agrément. Privilégiez les brokers régulés AMF, FCA, CySEC ou BaFin. Les clients des prestataires d'investissement autorisés en France bénéficient d'une protection des titres jusqu'à 70 000 € par établissement via le FGDR, en cas de défaillance de l'intermédiaire.
Demandez au broker s'il est Market Maker, ECN, STP ou s'il propose un accès direct au marché (DMA). Un broker transparent indiquera clairement si ses spreads sont fixes ou variables, et si des commissions s'appliquent. Méfiez-vous des brokers évasifs sur ce point capital.
Ouvrez un micro-compte avec un dépôt minimal (50 à 100 €). Comparez les prix d'exécution réels aux prix affichés sur l'interface, notamment lors de quelques annonces économiques mineures. La différence entre démo et réel doit rester très faible chez un broker honnête.
Réalisez un test ping vers l'adresse IP du serveur de trading du broker. Visez moins de 50 ms depuis votre connexion habituelle. Si vous utilisez des robots ou pratiquez le scalping, envisagez un VPS localisé près du serveur du broker pour réduire la latence sous 10 ms.
Recherchez les avis du broker sur des forums indépendants (Forex Peace Army, Trustpilot, forums spécialisés). Privilégiez les retours détaillés mentionnant la qualité de l'exécution, les conditions de retrait, et le service client. Ignorez les avis trop génériques ou clairement commandés.
Le rappel qui compte
Même chez un intermédiaire agréé et fiable, le trading à effet de levier reste risqué. L'étude de référence de l'AMF, menée sur environ 15 000 clients de brokers autorisés en France, a montré que plus de 89 % des particuliers étaient perdants sur quatre ans, avec une espérance de perte de l'ordre de -10 900 € par client. Un bon broker ne fait pas gagner : il évite seulement de dégrader vos chances par une mauvaise exécution.
Un broker fiable se reconnaît à sa régulation, à la transparence de son modèle d'exécution, à une latence maîtrisée et à un slippage symétrique et limité. Mais même chez le meilleur intermédiaire, les risques d'exécution ne disparaissent pas : slippage, restrictions de trading, impact de marché, profondeur insuffisante et coûts de transaction pèsent sur chaque ordre.
Les maîtriser suppose une approche globale, qui tient compte des conditions de marché, de la taille et de la nature de vos ordres et de votre stratégie. Choisir le bon type d'ordre, éviter les périodes de faible liquidité, surveiller ses frais et tester son broker en conditions réelles sont autant de leviers qui, cumulés, améliorent nettement vos résultats et vous rapprochent de vos objectifs de trading comme d'investissement à long terme.
| # | Broker | Note | Réglementation | Exécution | Actions |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | ASICCBFSAIFRSABVIFSCFSCAJFSAOCRISFCCMA | Dealing Desk | |
| 2 |  | ★★★★★ 4.6/5 | CySECKNFFCAFSCDFSA | No Dealing Desk | |
| 3 |  | ★★★★ 4.5/5 | FCABaFinASICFINMAMASCFTC | No Dealing Desk | |
| 4 |  | ★★★★ 4.3/5 | CySECFCAASICFSASADGM | Dealing Desk | |
| 5 |  | ★★★★ 4.3/5 | CMVMFCASCBBACENFSCM | No Dealing Desk |
ADGM : Abu Dhabi • ASIC : Australie • BaFin : Allemagne • BVIFSC : Îles Vierges britanniques • BACEN : Brésil • CMA : Kenya • CySEC : Chypre • CMVM : Portugal • CFTC : USA • CBFSAI : Irlande • DFSA : Dubaï • FSCM : Île Maurice • FCA : Royaume-Uni • FINMA : Suisse • FRSA : Abu Dhabi • FSAS : Seychelles • FSCA : Afrique du Sud • JFSA : Japon • KNF : Pologne • MAS : Singapour • OCRI : Canada • SCB : Bahamas • SFC : Colombie
⚠️ Le trading de CFD implique un risque de perte significatif. 69 à 80 % des comptes d'investisseurs particuliers perdent de l'argent en négociant des CFD.