Mis à jour le 16 octobre 2026 par l'Équipe de broker-forex.fr
L'histoire des bourses témoigne de l'ingéniosité humaine et de la quête incessante de croissance économique. Tout commence aux XVe et XVIe siècles, lorsque les centres d'échanges informels d'Europe se formalisent et donnent naissance aux premiers marchés boursiers. Ces premières places ont jeté les bases des systèmes financiers sophistiqués que nous connaissons aujourd'hui.
De la Bourse d'Anvers, plateforme centrale pour le négoce de billets à ordre et d'obligations, à la Bourse d'Amsterdam, où naît le concept d'action cotée, l'évolution des marchés est marquée par l'innovation et l'adaptation. En retraçant l'essor des grandes bourses européennes puis américaines, leur modernisation électronique et leur réglementation, cet article met en lumière les moments charnières et les acteurs qui ont façonné le paysage financier mondial, jusqu'aux plus grandes places actuelles.
Le concept de bourse remonte aux XVe et XVIe siècles en Europe, notamment à Anvers et à Amsterdam. En centralisant l'échange de divers instruments financiers, ces premiers marchés ont préfiguré les systèmes financiers d'aujourd'hui et amorcé le commerce organisé des titres.
La Bourse d'Anvers, fondée en 1531, est souvent considérée comme la première bourse. Elle devient une plaque tournante du commerce des billets à ordre et des obligations, faisant d'Anvers un centre financier clé du XVIe siècle. Parallèlement, la Bourse d'Amsterdam, fondée en 1602, est reconnue comme le premier marché boursier officiel : les actions de la Compagnie néerlandaise des Indes orientales y sont négociées publiquement. Ces places préparent le terrain pour des marchés plus formalisés à Londres, Paris et dans les grandes villes européennes.

À la fin du XVe siècle, Anvers était devenue un centre névralgique du commerce international, et sa bourse a consolidé cette position. Spécialisée dans les billets à ordre et les obligations — principaux instruments financiers de l'époque — elle a non seulement facilité les échanges, mais aussi contribué à instaurer la confiance et à standardiser les transactions, ouvrant la voie à des marchés plus sophistiqués en Europe.
Fondée en 1602, la Bourse d'Amsterdam est le premier marché boursier officiel où les actions de la Compagnie néerlandaise des Indes orientales sont négociées publiquement. Cette innovation marque le début du négoce boursier moderne : les investisseurs peuvent désormais acheter et vendre des actions, répartissant ainsi les risques et les gains de leurs investissements. Amsterdam devient le prototype des bourses futures, introduisant la négociation continue et le recours aux courtiers, fondamentaux pour les marchés actuels.

Les grandes bourses européennes ont exercé une influence considérable sur les marchés financiers mondiaux. En offrant une plateforme structurée pour l'achat et la vente d'actions, elles ont soutenu le commerce international et l'investissement. La Bourse de Londres et la Bourse de Paris en sont deux exemples marquants, qui ont posé les bases de l'infrastructure financière moderne.
La Bourse de Londres (LSE) est l'une des plus anciennes et des plus influentes au monde. Créée en 1773, elle démarre ses activités officielles en 1801, passant d'un café à une bourse formelle. Au fil des siècles, elle a joué un rôle central dans la finance internationale, offrant aux entreprises une plateforme pour lever des capitaux et aux investisseurs pour négocier. Longtemps dans le top 5 mondial, elle a toutefois vu son poids relatif reculer récemment face à l'expansion des marchés asiatiques et indiens, même si elle reste l'une des places les plus internationalement connectées, avec des sociétés cotées issues de plus de 60 pays.
La Bourse de Paris, créée en 1724, a toujours été un pilier du système financier français, servant de plateforme pour la négociation d'obligations d'État et d'actions. Elle a facilité la levée de capitaux et l'investissement dans l'économie française. Au fil du temps, elle s'est intégrée à Euronext, la principale bourse paneuropéenne, qui réunit aujourd'hui les places de Paris, Amsterdam, Bruxelles, Dublin, Lisbonne, Oslo et Milan.

L'essor des bourses américaines a ouvert une nouvelle ère pour la finance mondiale. La Bourse de Philadelphie (1790) et la Bourse de New York (1792) ont constitué des moments charnières dans l'histoire du commerce des actions, offrant une plateforme structurée pour la négociation des titres et soutenant la croissance de l'économie américaine.
Née de l'Accord de Buttonwood signé par vingt-quatre courtiers, la NYSE est rapidement devenue la bourse la plus importante et la plus influente au monde. La Bourse de Philadelphie, première des États-Unis, a joué un rôle crucial dans le développement initial du système financier américain. Ensemble, elles ont jeté les bases des marchés financiers modernes du pays.
La Bourse de New York (NYSE), fondée en 1792, a marqué le début du commerce organisé des actions aux États-Unis ; la première société cotée fut la Bank of New York. Au fil du temps, elle est devenue la place la plus importante au monde, surpassant l'American Stock Exchange, et a offert aux entreprises une plateforme majeure pour lever des capitaux.
Fondée en 1790, la Bourse de Philadelphie est reconnue comme la première des États-Unis. Initialement appelée Board of Brokers of Philadelphia, elle constituait le principal marché de négociation d'actions du pays avant le NYSE. Elle a été rachetée par le Nasdaq, s'intégrant ainsi aux marchés modernes.
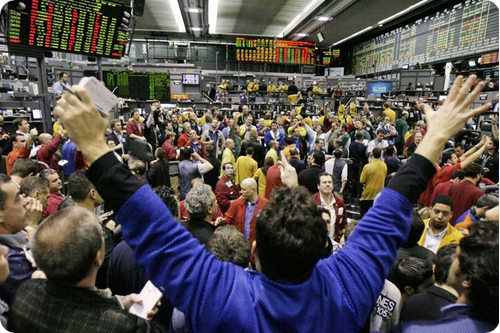
Pendant près de quatre siècles, acheter ou vendre un titre voulait dire se rendre sur le parquet. La cotation à la criée (open outcry) consistait à annoncer à voix haute, et par gestes, ses offres d'achat et de vente face aux autres opérateurs réunis dans un même lieu. Pratiquée dès la Bourse d'Amsterdam au XVIIe siècle, elle a été la méthode de négociation dominante sur les marchés d'actions, d'options et de contrats à terme jusqu'aux années 1990, avant d'être supplantée par les carnets d'ordres électroniques.
Sur les marchés de contrats à terme, les échanges se déroulaient dans des fosses (pits) : des arènes octogonales en gradins, conçues pour que chaque opérateur voie tous les autres. Les traders se plaçaient sur les marches selon le contrat ou l'échéance qu'ils négociaient. Dans les bourses d'actions, on parlait plutôt de corbeille à Paris ou de postes de cotation au NYSE, mais le principe restait le même : toutes les offres passaient par un lieu unique et visible de tous, ce qui fait du parquet l'ancêtre direct du marché centralisé moderne.
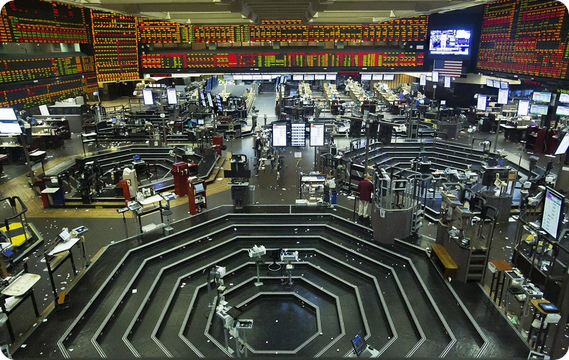
Ce face-à-face assurait la découverte des prix : un opérateur lançait une offre, les autres l'acceptaient ou proposaient un contre-prix, et chaque transaction conclue devenait aussitôt la nouvelle référence, ensuite diffusée hors du parquet. L'état de l'offre et de la demande se lisait en temps réel dans l'agitation de la fosse, bien avant l'invention des données de niveau II et du carnet d'ordres. Le revers de la médaille : les opérateurs présents physiquement disposaient d'une avance d'information sur le reste du marché.
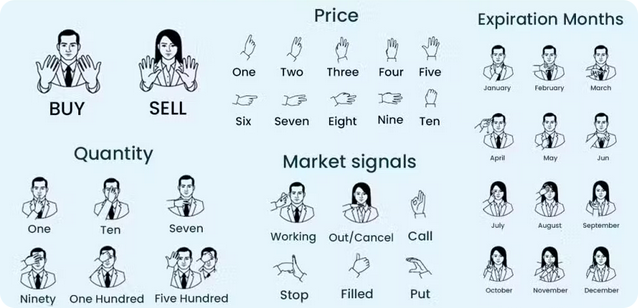
Dans le vacarme d'une fosse, la voix ne suffisait pas. Les traders utilisaient un système codifié de signes de la main pour transmettre en une fraction de seconde le sens, le prix et la quantité d'un ordre. La règle de base était simple : paume tournée vers soi pour acheter (on « ramène » vers soi), paume tournée vers l'extérieur pour vendre (on « pousse » vers les autres).
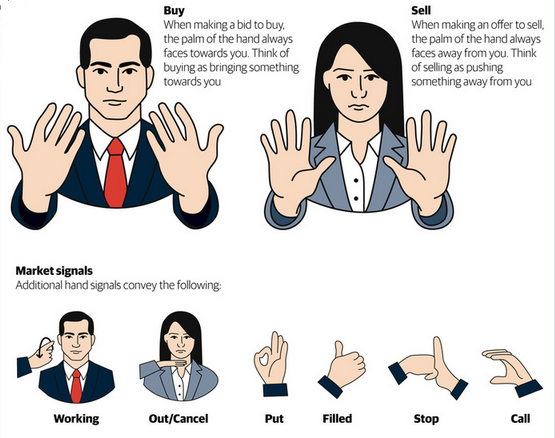
Les doigts tenus près du visage indiquaient la quantité, ceux tenus loin du visage le prix (en général le dernier chiffre seulement, tout le monde connaissant le niveau du marché). D'autres gestes signalaient un ordre en cours d'exécution, une annulation, un ordre exécuté, ou encore une option d'achat (call) ou de vente (put). Il existait même des signes pour chaque mois d'échéance des contrats à terme. Un contrat était conclu par simple accord verbal et gestuel, puis consigné sur des fiches de transaction et rapproché en fin de séance.
Sur le parquet, les teneurs de marché (et au NYSE les « spécialistes », devenus Designated Market Makers) occupaient une place réservée et affichaient en permanence un prix d'achat et un prix de vente. Leur mission : garantir la liquidité, absorber les déséquilibres entre acheteurs et vendeurs et éviter les variations de prix brutales. En échange, ils se rémunéraient sur l'écart entre ces deux prix, le spread. C'est exactement le rôle que jouent aujourd'hui les algorithmes de tenue de marché, à la milliseconde.
Le basculement s'est fait par étapes, sur une trentaine d'années. Le Nasdaq, lancé en 1971 comme système de cotation électronique, a montré la voie ; le CME a ouvert en 1992 Globex, sa plateforme électronique de contrats à terme, d'abord réservée aux séances de nuit. Pour l'investisseur, l'électronique a apporté une exécution plus rapide, des spreads plus serrés et l'accès au marché depuis n'importe où. Elle a aussi fait disparaître des milliers d'emplois de « crieurs ».
| Année | Place | Étape |
|---|---|---|
| 1971 | Nasdaq | Premier marché d'actions à cotation électronique, sans parquet |
| 1986 | Bourse de Londres (LSE) | « Big Bang » du 27 octobre : cotation sur écran, le parquet se vide en quelques mois |
| 1986-1989 | Bourse de Paris | Le système CAC (cotation assistée en continu) remplace progressivement la corbeille du palais Brongniart |
| 1992 | CME | Lancement de Globex, plateforme électronique de contrats à terme |
| 1998 | MATIF (Paris) | Fermeture de la criée des contrats à terme |
| 2006-2007 | NYSE | Passage au « Hybrid Market » : l'essentiel des ordres est exécuté électroniquement |
| 2015 | CME Group (Chicago) | Fermeture de la plupart des fosses de contrats à terme |
| 2020-2021 | CME Group | Fermeture des fosses pendant la pandémie, puis décision de ne pas rouvrir la quasi-totalité d'entre elles |
La criée n'a pas totalement disparu. À la Bourse des métaux de Londres (LME), le Ring, fondé en 1877, est le dernier parquet de criée d'Europe. Fermé en mars 2020 avec la pandémie, il a rouvert en septembre 2021 après la levée de boucliers des négociants contre sa suppression ; les prix de clôture officiels y sont toutefois désormais établis électroniquement. Sa survie dépend du nombre de membres habilités à y négocier : la LME a fixé en 2021 un seuil de dissolution (moins de six membres de catégorie 1), et ils n'étaient plus que sept fin août 2024 après le départ de Société Générale.
À Chicago, seule une petite fosse d'options sur taux d'intérêt (eurodollar, puis SOFR) a survécu chez CME Group, déménagée en 2022 dans un espace dix fois plus petit que l'ancien parquet. Le parquet du NYSE, enfin, accueille toujours ses Designated Market Makers et sert de décor aux cérémonies d'introduction en bourse, mais la quasi-totalité des volumes y transite par voie électronique.
Le trading boursier a connu une transformation profonde grâce aux progrès technologiques. Du passage des systèmes manuels — la criée — aux plateformes électroniques actuelles, le marché est devenu plus efficace et plus accessible. Les systèmes électroniques ont révolutionné le trading d'actions en réduisant les coûts et en accélérant l'exécution, tout en soulevant des questions sur la stabilité du marché.
Le Nasdaq, créé en 1971 et première bourse entièrement électronique, a révolutionné l'exécution des ordres grâce à un réseau d'ordinateurs. Les marchés de contrats à terme ont suivi avec Globex, lancé par le CME en 1992, puis les grandes bourses européennes ont abandonné la criée (voir la fin de la criée). Ce basculement a accru l'efficience, réduit les écarts acheteur-vendeur (spreads) et amélioré la formation des prix, ouvrant la voie à de nouvelles avancées technologiques.
Le trading haute fréquence (THF) a émergé au début des années 2000, porté par les progrès technologiques et la généralisation des plateformes électroniques. Le THF a accru la liquidité et réduit les spreads, mais il a aussi mis en évidence de nouveaux risques, comme celui des « krachs éclairs » (flash crashes) dans un environnement fortement automatisé.
Tout au long de l'histoire, des événements majeurs ont façonné les marchés boursiers et leur cadre réglementaire. Les grands krachs, tels celui de Wall Street en 1929 ou la crise financière de 2008, ont eu des répercussions profondes sur les économies mondiales et conduit à des réformes destinées à prévenir de futures crises.
Parmi les krachs marquants figurent le krach de Wall Street de 1929 — dont le « Jeudi noir » du 24 octobre puis le « Mardi noir » du 29 octobre ont contribué à déclencher la Grande Dépression — et la crise financière de 2008, provoquée par la faillite de Lehman Brothers et l'effondrement du marché des prêts hypothécaires à risque (subprimes). Autre épisode notable : le « Lundi noir » du 19 octobre 1987, lorsque l'indice Dow Jones a chuté d'environ 22,6 % en une seule séance — la plus forte baisse journalière en pourcentage de l'histoire boursière américaine.
Après le krach de 1929, d'importantes réglementations ont été mises en place pour freiner la spéculation et restaurer la confiance. La création de la Securities and Exchange Commission (SEC) en 1934 en fut la réponse directe, avec pour mission de superviser et de faire appliquer la législation fédérale sur les valeurs mobilières. La loi Glass-Steagall de 1933, qui institua la Federal Deposit Insurance Corporation (FDIC) et sépara banque commerciale et banque d'investissement, fut une autre réforme majeure. Après le krach de 1987, les coupe-circuits (interruptions temporaires de cotation) ont été instaurés pour contenir une volatilité excessive.

La plupart des investisseurs, habitués aux marchés développés, tiennent la liquidité pour acquise : les bourses ouvrent et ferment à heures fixes, et l'on peut entrer et sortir de ses positions de façon fiable. On imagine aussi volontiers que les banques centrales viennent toujours à la rescousse en cas de baisse. Pourtant, l'histoire rappelle une vérité inconfortable : les marchés de capitaux peuvent se tarir, voire disparaître complètement.
Selon les travaux des professeurs de finance Philippe Jorion et William Goetzmann, les échanges sur les principaux marchés situés hors des États-Unis ont été interrompus au moins 25 fois au cours du XXe siècle, souvent pour des mois, parfois pour des années. Et cela n'inclut pas le NYSE lui-même, qui a fermé de juillet à décembre 1914 sous le coup de la panique liée au déclenchement de la Première Guerre mondiale. La cause la plus fréquente de ces fermetures ? La guerre, suivie des crises financières et des tentatives des régulateurs d'endiguer des pertes massives. Lors de la pandémie de Covid-19 début 2020, de nombreuses bourses ont d'ailleurs suspendu leurs cotations, un sort évité aux États-Unis et sur la plupart des marchés développés.
Une bourse fermée, c'est de l'épargne inaccessible
Une perte d'investissement n'est jamais agréable. Mais lorsqu'une bourse ferme et que l'on ne peut même plus accéder à son argent, la situation revient pratiquement à tout perdre : le capital reste théoriquement là, sans pouvoir être mobilisé en cas de besoin. Les investisseurs de pays comme le Japon, l'Allemagne, l'Espagne, la Grèce, l'Égypte, l'Argentine ou la Russie ont appris, à leurs dépens, qu'un gouvernement peut fermer ses marchés et les maintenir fermés durablement.
La Russie offre l'illustration la plus frappante de ce risque. Au début du XXe siècle, elle était la cinquième place mondiale pour l'investissement, derrière les États-Unis, le Royaume-Uni, la France et l'Allemagne, représentant environ 5 % de la capitalisation totale des actifs financiers mondiaux. En 1914, la Bourse de Saint-Pétersbourg comptait des centaines de sociétés cotées.
Puis tout a basculé. À l'éclatement de la Première Guerre mondiale, la bourse ferme, comme les autres grandes places. Elle rouvre brièvement en 1917 — pour deux mois seulement. Après la prise du pouvoir par les bolcheviks, les marchés financiers sont purement et simplement abolis. La bourse russe ne rouvrira ses portes que près de 75 ans plus tard, après la chute de l'URSS.
Un peu plus de 30 ans après cette réouverture, l'histoire se répète. En février 2022, à la suite de l'invasion de l'Ukraine et de l'avalanche de sanctions occidentales, la Bourse de Moscou (MOEX) ferme le 25 février 2022, la plus longue suspension depuis la chute de l'Union soviétique. Elle rouvre partiellement le 24 mars, mais les non-résidents sont interdits de vente : la plupart des investisseurs étrangers se retrouvent gelés hors du marché. Les ETF donnant accès aux actions russes (comme le VanEck Russia, RSX) s'effondrent de plus de 85 % par rapport à leurs sommets, avant d'être suspendus puis, pour plusieurs d'entre eux, liquidés.
La pression ne retombe pas. Le 12 juin 2024, les États-Unis et le Royaume-Uni sanctionnent directement le groupe MOEX : les échanges en dollars et en euros sont stoppés, et les avoirs étrangers gelés. Depuis, la place s'est largement décorrélée de l'Occident. Les volumes domestiques ont rebondi portés par des millions de comptes de particuliers et une réorientation vers le rouble, le yuan et d'autres devises non occidentales, mais l'accès des investisseurs occidentaux reste, lui, bloqué.

Ce qui rend l'épisode russe instructif, c'est qu'une thèse d'investissement entière a été anéantie non par de mauvais résultats d'entreprises, mais par un unique événement géopolitique. Or, fin 2021, la Russie ne pesait qu'environ 4 % des indices des marchés émergents et à peine 0,5 % de la capitalisation boursière mondiale, selon les données MSCI. Résultat : un investisseur correctement diversifié n'a subi qu'une perte limitée, et la contagion aux autres marchés émergents est restée minime, contrairement à la crise de la dette russe de 1998, à une époque où les marchés mondiaux étaient bien moins liquides.
Ce qu'il faut en tirer
Aujourd'hui, les bourses jouent un rôle essentiel dans le financement de l'économie mondiale, en assurant la liquidité, la formation des prix et l'accès des entreprises aux capitaux. Ensemble, les grandes places représentent une capitalisation boursière mondiale dépassant 120 000 milliards de dollars.
Un basculement historique s'est produit récemment : début 2026, le Nasdaq est passé devant le NYSE et occupe pour la première fois la première place mondiale par capitalisation boursière domestique, selon la Fédération mondiale des bourses (WFE), porté par l'essor des valeurs technologiques et liées à l'intelligence artificielle. À eux deux, le Nasdaq et le NYSE concentrent environ deux tiers de la capitalisation du top 10 mondial. Le tableau ci-dessous présente les principales places, classées par capitalisation (chiffres approximatifs, qui varient au quotidien).
| Rang | Bourse | Pays / zone | Capitalisation (approx.) | Création |
|---|---|---|---|---|
| 1 | Nasdaq | États-Unis | ~ 42 000 Md$ | 1971 |
| 2 | NYSE | États-Unis | ~ 40 000 Md$ | 1792 |
| 3 | Bourse de Shanghai (SSE) | Chine | ~ 8 500 Md$ | 1990 |
| 4 | Japan Exchange Group (Tokyo) | Japon | ~ 7 500 Md$ | 1878 |
| 5 | Euronext | Europe (7 pays) | ~ 7 000 Md$ | 2000 |
| 6 | Hong Kong (HKEX) | Hong Kong | ~ 6 000 Md$ | 1891 |
| 7 | Bourse de Shenzhen (SZSE) | Chine | ~ 5 500 Md$ | 1990 |
| 8 | NSE / BSE | Inde | ~ 5 000 Md$ | 1992 / 1875 |
Deuxième bourse mondiale par capitalisation depuis 2026, le NYSE reste une place incontournable : sa salle des marchés de Wall Street demeure un symbole de la puissance financière. Propriété de l'Intercontinental Exchange (ICE), il cote quelque 2 000 sociétés, dont certaines des plus grandes entreprises du monde, et s'adapte en permanence aux progrès technologiques pour conserver son rôle de premier plan.
Créée en 1990, la Bourse de Shanghai est rapidement devenue l'une des plus importantes au monde, avec une capitalisation dépassant les 8 000 milliards de dollars. Élément essentiel de l'économie chinoise, elle joue un rôle central dans le financement du développement du pays et attire des investisseurs nationaux et internationaux.
La place de Tokyo, dont l'histoire remonte à 1878, est aujourd'hui opérée par le Japan Exchange Group (issu de la fusion, en 2013, du Tokyo Stock Exchange et de l'Osaka Securities Exchange). C'est la plus grande bourse d'Asie développée, avec plusieurs milliers de sociétés cotées et un volume de transactions élevé. Elle intègre activement la technologie et l'investissement durable pour renforcer sa compétitivité.
On l'oublie souvent : une bourse est aussi une entreprise. Selon les pays et les époques, elle peut appartenir à ses membres (les intermédiaires qui y négocient), à des actionnaires lorsqu'elle est elle-même cotée, à un État, ou à un mélange de ces acteurs. Cette structure de propriété influence sa gouvernance, ses priorités (rentabilité, stabilité, développement du marché) et la façon dont elle traite les différents participants.
Historiquement, les bourses fonctionnaient comme des clubs. Les courtiers et négociants achetaient un siège (seat), qui leur donnait à la fois le droit de négocier sur le parquet et une part de la propriété de la bourse. Les membres formaient l'organe de direction, fixaient les règles et les commissions. Ces sièges pouvaient valoir une fortune : au NYSE, l'un d'eux s'est échangé autour de 4 millions de dollars fin 2005, peu avant la disparition du système.
À partir des années 1990, la concurrence internationale et le coût des systèmes électroniques ont poussé les bourses à se démutualiser : elles sont devenues des sociétés par actions, dont les droits de négociation sont séparés de la propriété, puis souvent introduites en bourse pour lever des capitaux. Les anciens membres sont devenus actionnaires, et tout intermédiaire agréé peut désormais devenir membre sans acheter de siège.
| Année | Bourse | Étape de démutualisation |
|---|---|---|
| 1993 | Bourse de Stockholm | Première grande bourse démutualisée |
| 1998 | ASX (Australie) | Démutualisation, puis première bourse à coter ses propres actions |
| 2000 | Bourse de Londres (LSE) | Démutualisation (cotation en 2001) ; fin d'une propriété des membres remontant au XVIIIe siècle |
| 2000 | Euronext | Naissance de la fusion Paris-Amsterdam-Bruxelles sous forme de société, cotée en 2001 |
| 2001 | Deutsche Börse | Introduction en bourse |
| 2002 | Nasdaq / CME | Le Nasdaq, séparé de l'association de courtiers NASD, est coté ; le CME, démutualisé en 2000, s'introduit en bourse |
| 2006 | NYSE | Fin des sièges : fusion avec Archipelago et création de NYSE Group, société cotée |
| 2013 | NYSE | Rachat par Intercontinental Exchange (ICE) |
| Modèle | Exemples | Logique dominante |
|---|---|---|
| Société cotée (actionnaires publics) | NYSE (groupe ICE), Nasdaq Inc., LSEG, Euronext, Deutsche Börse, JPX, B3 | Rentabilité et création de valeur pour l'actionnaire, sous le contrôle des régulateurs |
| Propriété privée des utilisateurs | SIX Group (détenu par plus d'une centaine d'établissements financiers) | Service aux banques et intermédiaires qui l'utilisent |
| Modèle hybride (État + marché) | HKEX (cotée, une partie des administrateurs nommés par le gouvernement), Saudi Tadawul Group (coté, contrôlé par le fonds souverain PIF), MOEX (Banque de Russie parmi les principaux actionnaires) | Équilibre entre rentabilité et objectifs économiques nationaux |
| Tutelle directe de l'État | Bourse de Shanghai, Bourse de Shenzhen | Stabilité du marché et politique économique |
| Plateformes privées d'actifs numériques | Plateformes d'échange de cryptomonnaies | Entreprises commerciales, souvent cumulant plusieurs métiers |
Les Bourses de Shanghai et de Shenzhen n'ont jamais été démutualisées ni introduites en bourse. Ce sont des institutions placées sous l'autorité directe de la Commission chinoise de régulation des valeurs mobilières (CSRC), qui nomme leurs dirigeants. Cette organisation aligne les marchés sur la politique économique nationale et donne aux autorités des leviers directs, comme on l'a vu lors des interventions pour soutenir les cours en 2015 ou pour encadrer les introductions en bourse.
Oui, et le phénomène n'a rien de théorique. Aux États-Unis, la bourse MEMX, lancée en 2020, a été fondée par un consortium d'utilisateurs comprenant des teneurs de marché comme Citadel Securities et Virtu, aux côtés de courtiers et de gestionnaires d'actifs. Le Texas Stock Exchange (TXSE), soutenu notamment par BlackRock, Citadel Securities et Charles Schwab, a lancé ses premières négociations en juillet 2026. Pour ces acteurs, détenir une partie de la bourse permet de peser sur les frais, les règles et la technologie du marché sur lequel ils opèrent chaque jour.
L'intérêt pour un teneur de marché
Les risques pour les autres investisseurs
L'univers des cryptomonnaies a montré ce qui arrive sans ces garde-fous : en novembre 2022, l'effondrement de FTX a révélé les liens entre la plateforme d'échange et Alameda Research, la société de trading de son fondateur, qui utilisait les fonds des clients. Avant de choisir un intermédiaire, il est donc utile de comprendre l'organisation des marchés boursiers et de savoir comment choisir un courtier en bourse réglementé.
Les marchés émergents occupent une place croissante dans le paysage financier mondial. Caractérisés par une croissance rapide, une volatilité accrue et un cadre réglementaire en évolution, ils offrent des opportunités de diversification et une exposition à des économies dynamiques — au prix de risques plus élevés (instabilité politique, pratiques de marché moins matures). La Bourse de Bombay (BSE) et la Bourse B3 du Brésil illustrent bien leur poids économique.
La Bourse de Bombay (BSE), créée en 1875, est la plus ancienne bourse d'Asie et un pilier des marchés financiers indiens. Elle cote plusieurs milliers de sociétés et affiche une capitalisation de premier plan. Son siège, les tours Phiroze Jeejeebhoy, est un emblème de la finance indienne. Avec la National Stock Exchange of India (NSE), elle porte la spectaculaire montée en puissance de l'Inde, désormais présente dans le top 10 mondial des places boursières.
La Bourse B3, fondée en 1890, est la principale place du Brésil et l'une des plus importantes d'Amérique latine. Née de fusions successives, elle est passée d'une salle de marché traditionnelle à un acteur majeur du commerce électronique, s'adaptant à la modernisation du marché brésilien. La B3 propose aujourd'hui une vaste gamme de produits, actions, options et produits dérivés, et attire investisseurs nationaux et internationaux.
Plusieurs tendances devraient façonner l'évolution des marchés boursiers. Les marchés émergents sont de plus en plus reconnus pour leur potentiel de diversification et leurs perspectives de croissance. Les avancées technologiques, en particulier la blockchain, promettent de transformer l'infrastructure même des échanges. Enfin, l'importance croissante de l'investissement durable reflète une demande de transparence et de responsabilité qui influence l'allocation des capitaux.
La technologie blockchain permet une vérification décentralisée des transactions, sans autorité centrale, et ouvre la voie à la tokenisation des actifs, la représentation d'actions, d'obligations ou de fonds sous forme de jetons numériques. Son intégration aux marchés traditionnels pourrait accélérer et sécuriser les règlements-livraisons, et donner naissance à de nouveaux produits financiers.
L'investissement durable suscite un intérêt croissant auprès des particuliers comme des institutionnels, qui intègrent les critères environnementaux, sociaux et de gouvernance (ESG) dans leurs stratégies. Ces critères servent à évaluer l'impact éthique et les pratiques de durabilité des investissements, influençant l'allocation des capitaux et favorisant un impact positif sur la société et l'environnement.
L'histoire des bourses mondiales est faite d'innovation, d'adaptation et de résilience. Des débuts d'Anvers et d'Amsterdam à l'essor du Nasdaq et de la Bourse de Shanghai, les marchés n'ont cessé d'évoluer pour répondre aux besoins des investisseurs et des entreprises. Les grands krachs et les réformes réglementaires ont façonné leur développement, tandis que les fermetures de marchés, de Saint-Pétersbourg en 1914 à Moscou en 2022, rappellent que la liquidité n'est jamais acquise et que la diversification demeure la meilleure protection de l'investisseur.
En quelques décennies, les bourses ont aussi changé de visage : les parquets de criée, où les prix se formaient à la voix et au geste, ont laissé place aux carnets d'ordres électroniques, et les anciens clubs de membres sont devenus pour la plupart des sociétés cotées, tandis que certains États gardent la main sur leurs places financières.
À l'avenir, les marchés émergents, la blockchain, la tokenisation et l'investissement durable devraient jouer un rôle déterminant. Comprendre cette histoire, c'est mieux saisir la place des bourses dans le système financier mondial et leur impact sur la croissance économique et les stratégies d'investissement. L'histoire des bourses est loin d'être terminée : son évolution continue façonnera l'avenir de la finance.
| # | Courtier | Note | Supports | Frais Euronext | En bref | Actions |
|---|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | CTO, PEA, compte sur marge | Gratuit jusqu'à 100 000 €/mois puis 0,20 % | 7 201 actions & 1 959 ETF. Démo gratuit. | |
| 2 |  | ★★★★ 4.5/5 | CTO, compte sur marge | Pas de commission, uniquement spread du marché | +6 000 actions, 2 000 ETF. Démo gratuit. | |
| 3 |  | ★★★★ 4.3/5 | Actions réelles, compte sur marge | 1-2 $ par position, gratuit sur ETF | +6 200 actions, 730 ETF. Copy trading. | |
| 4 |  | ★★★★ 4.2/5 | CTO, PEA, PEA-PME, banque | 0,10 % à 0,20 % selon profil | Service bancaire complet. |
⚠️ Investir comporte des risques de perte en capital.
Entraînez-vous en bourse sans risque avec le compte démo gratuit de XTB
*Investir comporte des risques de perte en capital.