Mis à jour le 11 octobre 2026 par l'Équipe de broker-forex.fr
Aujourd'hui, naviguer sur internet revient à évoluer dans un environnement très centralisé : quelques grandes plateformes hébergent nos contenus, contrôlent nos données et fixent les règles du jeu. Le Web3 propose de renverser ce modèle en rendant aux utilisateurs la propriété de ce qu'ils créent, grâce à la blockchain. Les crypto-monnaies ont ouvert la voie : avec elles, chacun peut détenir et transférer de la valeur sans banque ni intermédiaire.
La finance décentralisée (DeFi) est l'application la plus concrète de cette vision. Prêt, emprunt, échange, épargne rémunérée, produits dérivés : des contrats intelligents reproduisent aujourd'hui une grande partie des services bancaires, ouverts à tous et disponibles 24 h/24. Ce guide fait le point sur le Web3 et la DeFi en 2026, leur impact sur la finance traditionnelle et le marché des changes, les façons d'y investir et les risques à connaître.
Points clés à retenir
Le Web3 (ou Web 3.0) est présenté comme la prochaine étape d'internet. Son idée centrale : remplacer les serveurs et bases de données détenus par quelques entreprises par des réseaux blockchain ouverts, sur lesquels tournent des applications décentralisées (dApps). Ces applications ressemblent aux services en ligne classiques, mais aucune entité unique ne peut les éteindre, censurer un utilisateur ou s'approprier ses données.
Le terme a été popularisé en 2014 par Gavin Wood, cofondateur d'Ethereum puis fondateur de Polkadot, qui décrivait un web dont les services ne seraient plus hébergés par un fournisseur unique. Sa définition reste toutefois floue : une partie des technologies qu'il recouvre n'est pas encore adoptée par le grand public, et l'expression divise. Pour ses partisans, il s'agit de la plus grande évolution d'internet depuis les réseaux sociaux ; pour ses détracteurs, d'un concept marketing dominé par quelques fonds d'investissement.
Concrètement, le Web3 s'est d'abord développé dans la finance, car la blockchain permet de transférer et de programmer de la valeur. Ses briques principales sont les crypto-monnaies, la finance décentralisée (DeFi), les organisations autonomes décentralisées (DAO) et les jetons non fongibles (NFT).
Pour comprendre la promesse du Web3, il faut revenir sur les deux grandes étapes qui l'ont précédé. La différence tient surtout à une question : qui contrôle le contenu et les données ?
| Critère | Web1 | Web2 | Web3 |
|---|---|---|---|
| Période | 1989 - milieu des années 2000 | Milieu des années 2000 à aujourd'hui | Depuis la fin des années 2010 (en construction) |
| Usage | Lecture | Lecture et écriture | Lecture, écriture et propriété |
| Contenu | Pages statiques en HTML, catalogues | Réseaux sociaux, vidéos, forums, plateformes | dApps, jetons, NFT, DAO |
| Contrôle | Éditeurs des sites (entreprises, administrations) | Grandes plateformes | Utilisateurs et communautés |
| Modèle économique | Vente de produits, peu de publicité | Publicité ciblée grâce aux données | Jetons, frais de protocole, propriété partagée |
| Exemples | Courriel, annuaires, premiers sites | Facebook, YouTube, X, Uber, Netflix | Ethereum, Uniswap, Aave, ENS |
Le Web1 naît en 1989 au CERN, à Genève, avec l'invention du World Wide Web par Tim Berners-Lee. Il apporte le courrier électronique, la messagerie instantanée et les premiers salons de discussion, mais reste essentiellement en « lecture seule » : les internautes consultent des pages statiques publiées par des entreprises ou des administrations, sans pouvoir produire de contenu.
Le Web2 rend le web interactif. Les réseaux sociaux, les plateformes vidéo et les forums font des internautes des créateurs de contenu, tandis que de nouveaux modèles émergent : paiement en ligne (PayPal), place de marché (eBay), streaming (Netflix), économie à la demande (Uber). Mais les utilisateurs produisent sans posséder : leurs contenus et leurs données appartiennent aux plateformes, qui les monétisent par la publicité. Quelques géants en ont tiré un pouvoir de quasi-monopole. En 2009, le lancement du Bitcoin, première crypto-monnaie, ouvre une autre voie.
Le Web3 prolonge cette évolution : l'utilisateur doit pouvoir lire, écrire et posséder. Les créateurs peuvent monétiser leur travail sans reverser de commission à un tiers, et les membres d'une communauté peuvent influencer l'avenir d'une plateforme dont ils détiennent une part. L'intelligence artificielle et le « web sémantique », qui permet aux machines de comprendre le sens des contenus, sont parfois associés au Web 3.0, mais c'est bien la décentralisation par la blockchain qui en constitue le cœur.
Le Web3 repose sur quatre principes fondamentaux, rendus possibles par des blockchains résistantes à la censure et par les contrats intelligents.
La finance décentralisée, ou DeFi (pour Decentralized Finance), regroupe les services financiers fonctionnant sur une blockchain publique, sans banque, courtier ni chambre de compensation. Elle s'oppose à la finance centralisée (CeFi), où un établissement conserve les fonds de ses clients et exécute leurs opérations.
Son moteur est le contrat intelligent (smart contract) : un programme déployé sur la blockchain qui s'exécute automatiquement lorsque ses conditions sont réunies. En supprimant les intermédiaires et leurs coûts, ces contrats permettent à l'utilisateur final de conserver une plus grande part de la valeur créée. Les protocoles DeFi s'assemblent en outre comme des briques de Lego : un jeton obtenu sur une plateforme peut être déposé en garantie sur une autre, puis prêté sur une troisième. On parle de « composabilité ».
Les principaux services de la DeFi sont :
Ethereum reste le socle de la DeFi. Son passage à la preuve d'enjeu (The Merge) en septembre 2022 a réduit sa consommation d'énergie d'environ 99,9 %, et les mises à jour suivantes, dont Fusaka activée le 3 décembre 2025, ont surtout augmenté la capacité des réseaux de « couche 2 » qui s'appuient sur lui. Des blockchains concurrentes comme Solana ou Cardano ont également développé leur propre écosystème DeFi.
En février 2020, la valeur totale immobilisée (Total Value Locked, TVL) dans la DeFi venait à peine de franchir le milliard de dollars. Le secteur a depuis changé d'échelle, tout en restant très cyclique.
| Indicateur | Valeur | Source / date |
|---|---|---|
| Valeur totale immobilisée (TVL) | ≈ 95 milliards $ | DefiLlama, fin septembre 2026 |
| TVL fin 2025 | ≈ 113 milliards $ | DefiLlama, 31 décembre 2025 |
| Part d'Ethereum dans la TVL | ≈ 56 % | DefiLlama, septembre 2026 |
| Premier protocole (staking liquide) | Lido : ≈ 26 milliards $ | DefiLlama, septembre 2026 |
| Premier protocole de prêt | Aave V3 : ≈ 18 milliards $ | DefiLlama, septembre 2026 |
| Capitalisation des stablecoins | ≈ 318 milliards $ (USDT ≈ 187 Md$, USDC ≈ 76 Md$) | CoinMarketCap, début août 2026 |
| Volume des DEX de contrats perpétuels | ≈ 7 900 milliards $ | DefiLlama, année 2025 |
| Montants volés (tout l'écosystème crypto) | ≈ 3,4 milliards $ | Chainalysis, année 2025 |
Après un recul marqué au premier semestre 2026, dans un marché crypto baissier et marqué par plusieurs piratages, la TVL a rebondi d'environ 38 % au troisième trimestre. Selon le rapport conjoint de l'ESMA et de l'EBA publié en janvier 2025, la DeFi ne représente toutefois qu'environ 4 % de la capitalisation mondiale des crypto-actifs : elle reste une niche comparée à la finance traditionnelle.
Une DAO (Decentralized Autonomous Organization, ou organisation autonome décentralisée) réunit les utilisateurs et les développeurs d'une application décentralisée. Chaque protocole a sa propre communauté, donc sa propre DAO, dont les règles sont inscrites dans des contrats intelligents.
Les participants reçoivent ou achètent un jeton de gouvernance qui représente leur poids dans l'organisation. Ce jeton donne le droit de soumettre des propositions et de voter. Une fois une proposition adoptée, des contrats intelligents exécutent automatiquement la décision.
Exemple de vote dans une DAO
La communauté d'un protocole vote pour investir 100 000 USDT de la trésorerie du projet dans un autre protocole. Si la proposition est adoptée, un contrat intelligent échange automatiquement ces fonds sur une bourse décentralisée, sans qu'un dirigeant ait à signer l'opération.
Il existe aussi des DAO d'investissement, qui permettent à chacun d'apporter des fonds et de peser sur les choix de placement. Ce modèle a ses limites : la concentration des jetons entre les mains de quelques gros détenteurs (« baleines ») peut fausser les votes, et la participation reste souvent faible. L'histoire des DAO a aussi commencé par un échec retentissant : en 2016, « The DAO », un fonds d'investissement bâti sur Ethereum, a été piraté et environ 3,6 millions d'ETH (alors près de 50 millions de dollars) ont été détournés, ce qui a conduit à la bifurcation entre Ethereum et Ethereum Classic.
Dans le Web3, les utilisateurs veulent posséder ce qu'ils créent ou obtiennent en ligne. Il faut pour cela un jeton capable de représenter un objet unique : le jeton non fongible (NFT). Contrairement à un bitcoin, interchangeable avec n'importe quel autre bitcoin, chaque NFT est unique et ne peut pas être échangé à l'identique.
Prenons un jeu fondé sur la blockchain : après des heures de progression, un joueur obtient une épée rare. Dans un jeu classique, elle reste prisonnière du serveur de l'éditeur. Ici, elle est représentée par un NFT stocké sur la blockchain : le joueur peut la vendre, la donner ou la transférer, et personne, pas même l'équipe du projet, ne peut la lui confisquer. Le même principe permet aux artistes et aux musiciens de vendre leurs œuvres directement, sans passer par des intermédiaires et leurs commissions.
En 2021, le marché des NFT a dépassé 17 milliards de dollars, porté par des achats spéculatifs de collections comme CryptoPunks ou Bored Ape Yacht Club, avant de s'effondrer en 2022. Les usages durables se concentrent désormais sur les jeux, les billets d'événement, les objets de collection, les mondes virtuels comme Decentraland et la preuve de propriété d'actifs tokenisés. Pour en savoir plus, consultez notre guide du trading des NFT.
Chacun laisse une empreinte sur internet, sous son vrai nom ou un pseudonyme, répartie entre des dizaines de comptes. Ces services ne communiquent pas entre eux : changer une information de profil oblige à la modifier partout. Surtout, une plateforme centralisée peut suspendre un compte, supprimer des messages ou bannir un utilisateur, et effacer ainsi des années d'activité.
Le Web3 propose une identité numérique unifiée, rattachée à une adresse blockchain et à un nom lisible grâce à l'Ethereum Name Service (ENS), par exemple « monnom.eth ». L'utilisateur garde le contrôle des données associées à son compte et se connecte aux applications avec son portefeuille, sans créer de nouvel identifiant. En Europe, cette logique rejoint le futur portefeuille d'identité numérique européen (EUDI Wallet), même si ce dernier repose sur un cadre public plutôt que sur une blockchain ouverte.
Dès 2020, en pleine crise du Covid-19, la DeFi est apparue comme une réponse aux faiblesses du système financier : multiplication des intermédiaires, coûts élevés, taux d'épargne nuls ou négatifs, création monétaire massive par les banques centrales et accès au crédit restreint pour les ménages et les petites entreprises. Six ans plus tard, son influence se mesure sur plusieurs plans.
En 2020, les protocoles DeFi promettaient 7 à 10 % de rendement sur des crypto-monnaies, quand les dépôts bancaires en euros ne rapportaient rien. Ces taux étaient souvent gonflés par la distribution de jetons et se sont normalisés. En 2026, le rendement d'un prêt de stablecoins sur un grand protocole évolue généralement dans le sillage des taux monétaires américains, avec des pointes lorsque la demande d'emprunt s'emballe. L'avantage de la DeFi tient moins au niveau des taux qu'à leur accessibilité : un rendement disponible en continu, sans montant minimum ni frontière. En contrepartie, aucune garantie des dépôts ne s'applique.
Un détenteur de crypto-monnaies peut emprunter instantanément en déposant ses actifs en garantie, sans que sa solvabilité ou son historique bancaire soient examinés. Dans les pays en développement, où l'accès au crédit est limité et où l'hyperinflation ronge l'épargne, les stablecoins adossés au dollar permettent de préserver la valeur de ses économies ou de les transférer à l'étranger à faible coût. C'est l'un des usages les plus concrets de la DeFi.
Pour changer d'échelle, la DeFi devait attirer les institutions. Leurs besoins sont spécifiques : confidentialité des transactions, blockchains permissionnées, interopérabilité entre réseaux et clarté réglementaire. Ces conditions se mettent en place : les grands gérants d'actifs émettent désormais des fonds monétaires tokenisés, les bons du Trésor américain tokenisés ont dépassé 10 milliards de dollars début 2026, et les banques expérimentent le règlement d'opérations sur blockchain. L'or, les obligations et même les actions circulent aujourd'hui sous forme de jetons, échangeables 24 h/24 pour une fraction de centime. Cette convergence, que l'on appelle parfois « finance hybride », est détaillée dans notre dossier sur la tokenisation des actifs.
La finance traditionnelle ne disparaît pas, mais elle intègre progressivement la technologie qui la menaçait. Les banques centrales étudient leur propre monnaie numérique : la BCE prévoit un pilote de l'euro numérique à partir du second semestre 2027, en vue d'un lancement possible en 2029 si la législation européenne est adoptée. L'un des objectifs affichés est de limiter la dépendance de l'Europe aux stablecoins adossés au dollar.
Le marché des changes est le plus grand marché financier au monde, avec environ 9 600 milliards de dollars échangés chaque jour selon la BRI (avril 2025). La blockchain pourrait en transformer le fonctionnement, en particulier pour le règlement des transactions et l'accès des particuliers.
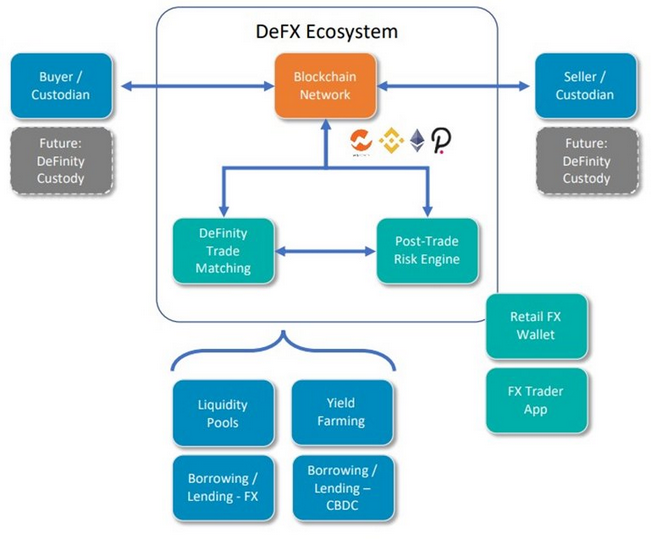
Sur le forex traditionnel, une opération au comptant se règle en principe à deux jours ouvrés (T+2). Sur une blockchain, le règlement intervient dès la validation du bloc, en quelques secondes : livraison et paiement sont simultanés, ce qui supprime le risque de règlement. Autre avantage mis en avant, le trader reste propriétaire de ses fonds dans son portefeuille : il n'est pas exposé à la défaillance d'un courtier ou d'un prime broker.
Les grandes banques ont été les premières à exploiter cette technologie. HSBC puis Wells Fargo ont adopté la plateforme de registre distribué de Baton Systems pour régler leurs opérations de change bilatérales. JPMorgan a développé Onyx, rebaptisé Kinexys en 2024, pour ses paiements et règlements sur blockchain. À l'inverse, Diem, le projet de stablecoin de Meta (ex-Facebook), a été abandonné et ses actifs vendus début 2022.
Le marché des changes est ouvert 24 h/24, 5 jours sur 5. Une version tokenisée pourrait fonctionner en continu, week-ends compris. En 2022, des projets comme DeFiniti Network proposaient déjà un écosystème de forex décentralisé couvrant le comptant, les NDF, les swaps et les contrats à terme, à destination des particuliers comme des institutionnels. Dans la pratique, les stablecoins adossés à l'euro, à la livre ou au yen restent toutefois très peu liquides comparés aux stablecoins en dollars, qui représentent l'écrasante majorité du marché.
Le carry trade consiste à emprunter dans une devise à taux bas (traditionnellement le yen ou le franc suisse) pour placer dans une devise à taux élevé. La DeFi en propose une transposition avec les stablecoins de devises et le yield farming : en 2022, une stratégie consistait par exemple à emprunter de l'USDC à environ 2,3 % sur Compound pour acheter un stablecoin adossé au dollar néo-zélandais et le déposer sur le protocole DFX contre un rendement affiché de plus de 25 %. Des rendements encore plus élevés étaient proposés sur la livre turque.
Attention aux rendements affichés
Ces rendements à deux chiffres étaient en grande partie financés par la distribution de jetons de récompense et n'ont pas résisté au marché baissier de 2022. Un carry trade sur stablecoins cumule le risque de change, le risque de perte d'ancrage du stablecoin, le risque de contrat intelligent et le risque de liquidité. Les stablecoins algorithmiques, non adossés à des réserves, sont les plus fragiles : l'effondrement de TerraUSD en mai 2022 l'a démontré.
Pour que le forex décentralisé décolle, il faut une liquidité suffisante sur un grand nombre de devises, y compris les moins échangées, ainsi qu'un cadre réglementaire adapté. Les traders traditionnels ne basculeront que lorsque les avantages l'emporteront sur les inconvénients, ce qui suppose l'adhésion des grandes institutions. La transition se fera donc progressivement. En attendant, le trading du forex passe toujours par un courtier régulé, et l'exposition aux crypto-monnaies peut se faire par le trading des crypto-monnaies ou par des CFD sur crypto-monnaies.
Le Web3 est trop récent et trop varié pour une stratégie unique. On distingue quatre grandes approches, du plus prudent au plus spéculatif.
Investir tôt dans les futurs gagnants d'une technologie, comme les premiers actionnaires de Google ou d'Amazon, reste l'idée qui attire le plus. Le Bitcoin, passé de quelques centimes à un sommet d'environ 126 000 dollars en octobre 2025, en est l'exemple le plus spectaculaire. Ether, le jeton du réseau Ethereum, est le principal pari sur l'infrastructure du Web3, devant des concurrents comme Solana ou Cardano. On peut aussi viser les entreprises cotées exposées à la blockchain.
Ce marché est cependant dominé par des fonds de capital-risque qui investissent bien avant les particuliers. Fin 2021, Jack Dorsey, fondateur de Twitter, reprochait ainsi aux fonds comme Andreessen Horowitz de s'être approprié un espace censé être décentralisé. Pour un particulier, la sélection est donc essentielle : lire le livre blanc, étudier l'équipe et la feuille de route, vérifier l'utilité réelle du jeton. Les arnaques et les schémas de Ponzi sont fréquents, et peu de projets ont une fonction viable. La stratégie du « HODL », qui consiste à conserver des actifs jugés solides malgré les baisses, ne vaut que pour ces quelques projets.
Une grande partie des gains et des pertes du Web3 vient de la spéculation. Les plateformes d'échange proposent des centaines de crypto-monnaies, avec ou sans effet de levier, et les contrats perpétuels décentralisés ont pris une place croissante. Les « memecoins » en sont l'illustration extrême : le Dogecoin, créé en 2013 comme une plaisanterie, a dépassé 0,70 dollar en mai 2021, porté par les messages d'Elon Musk. Les jetons de petite capitalisation, souvent lancés d'abord sur des DEX comme Uniswap ou PancakeSwap avant d'être cotés sur les grandes plateformes, attirent ceux qui veulent entrer avant la foule. Pour un Dogecoin qui perce, des milliers de jetons disparaissent : ne misez que ce que vous pouvez perdre et prenez vos bénéfices régulièrement.
C'est l'approche la plus proche de l'esprit du Web3 : prêter, fournir de la liquidité ou emprunter directement via des contrats intelligents, depuis un portefeuille comme MetaMask. Chaque transaction exige des frais de gaz, payés dans la crypto-monnaie native de la blockchain pour rémunérer les validateurs. Ces frais varient selon l'encombrement du réseau ; ils sont nettement plus faibles sur les couches 2 d'Ethereum que sur le réseau principal. Les risques sont propres à cet univers : failles de code, perte impermanente pour les fournisseurs de liquidité, liquidation des positions d'emprunt en cas de chute des cours.
Le staking consiste à immobiliser des jetons pour sécuriser une blockchain à preuve d'enjeu, en échange de récompenses. C'est la porte d'entrée la plus simple : un compte sur une plateforme d'échange suffit pour staker en quelques clics, et le staking liquide (Lido, par exemple) permet de conserver un jeton échangeable pendant l'immobilisation. Les jetons qui promettent les rendements les plus élevés sont souvent les plus fragiles, et les fonds stakés sur une plateforme centralisée restent exposés à sa faillite.
| Approche | Niveau de risque | Compétences requises | Où ? |
|---|---|---|---|
| Investissement à long terme | Élevé | Analyse fondamentale des projets | Plateformes d'échange régulées, portefeuille personnel |
| Trading spéculatif | Très élevé | Analyse technique, gestion du risque | Plateformes d'échange, DEX, CFD |
| Investissement DeFi | Très élevé | Maîtrise des portefeuilles et des protocoles | Aave, Uniswap, Morpho, etc. |
| Staking | Modéré à élevé | Faibles | Plateformes d'échange, protocoles de staking |
La DeFi supprime les intermédiaires, mais aussi les filets de sécurité qu'ils offraient. Avant d'y placer de l'argent, il faut connaître ses principaux risques.
Dans l'Union européenne, le règlement MiCA encadre les émetteurs de crypto-actifs et de stablecoins ainsi que les prestataires de services sur crypto-actifs (CASP). La période transitoire s'est achevée le 1er juillet 2026 : en France, les anciens PSAN doivent désormais disposer d'un agrément CASP pour servir des clients européens. Les plateformes centralisées qui donnent accès à la DeFi sont donc régulées.
La DeFi elle-même échappe en partie à ce cadre : selon le considérant 22 de MiCA, les services fournis « de manière entièrement décentralisée, sans intermédiaire » ne relèvent pas du règlement. Mais l'ESMA considère la décentralisation comme un spectre et non comme une case à cocher : un protocole dont une entité identifiable contrôle les mises à jour, les frais ou l'interface peut être requalifié en prestataire régulé. Aux États-Unis, le GENIUS Act de juillet 2025 a créé un cadre fédéral pour les stablecoins de paiement, dont les règles d'application sont encore en préparation.
Côté fiscalité française, les plus-values sur crypto-actifs sont soumises en 2026 au prélèvement forfaitaire unique de 31,4 % (12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux), avec option possible pour le barème progressif. Seules les cessions contre des euros ou l'achat d'un bien déclenchent l'imposition : les échanges crypto contre crypto, fréquents en DeFi, ne sont pas imposables. Les cessions annuelles inférieures à 305 € sont exonérées. Les comptes ouverts sur des plateformes étrangères se déclarent sur le formulaire 3916-bis, et les plus-values sur le formulaire 2086. Le traitement des revenus de prêt, de staking ou de fourniture de liquidité reste plus délicat : conservez l'historique complet de vos opérations et consultez notre guide de la fiscalité des crypto-monnaies. Depuis le 1er janvier 2026, la directive DAC8 organise en outre la transmission automatique des données des plateformes à l'administration fiscale.
Comprenez le fonctionnement d'un portefeuille, des frais de gaz et du protocole visé avant d'y déposer des fonds. Commencez avec une somme que vous pouvez perdre entièrement.
Ouvrez un compte sur une plateforme d'échange disposant de l'agrément CASP (MiCA), puis achetez de l'ETH pour payer les frais de transaction et, si besoin, des stablecoins.
Installez un portefeuille non dépositaire (MetaMask, Rabby, etc.) et notez votre phrase de récupération hors ligne. Pour des montants importants, associez-le à un portefeuille matériel (voir le stockage à froid).
Privilégiez des protocoles anciens, audités et à forte TVL. Vérifiez l'adresse officielle du site, car les faux sites sont légion, et préférez une couche 2 pour réduire les frais.
Surveillez le ratio de garantie de vos emprunts, révoquez les autorisations inutiles accordées aux contrats et gardez l'historique de chaque opération pour votre déclaration fiscale.
| # | Plateforme | Note | Siége social | Licence MiCA/PSAN | Cryptos | Actions |
|---|---|---|---|---|---|---|
| 1 |  | ★★★★ 4.3/5 | Autriche | ✅ Enregistré | 400 | |
| 2 |  | ★★★★ 4.3/5 | USA | ✅ Enregistré | 381 | |
| 3 |  | ★★★★ 4.2/5 | France | ✅ Enregistré | 51 | |
| 4 |  | ★★★★ 4.2/5 | Malte | ✅ Enregistré | 400 | |
| 5 |  | ★★★★ 4.1/5 | Chypre | ✅ Enregistré | 141 | |
| 6 |  | ★★★★ 4.1/5 | Luxembourg | ✅ Enregistré | 310 | |
| 7 |  | ★★★ 3.4/5 | République tchéque | Service de minage Bitcoin à distance (République tchéque) | ||
⚠️ Le trading de cryptomonnaies est très risqué. La totalité du montant investi pourrait être perdue.
Si le Bitcoin a décentralisé la monnaie, les blockchains dotées de contrats intelligents ambitionnent de décentraliser internet et la finance. La promesse du Web3 est forte : un internet où l'utilisateur possède ses données, ses contenus et ses actifs, et une finance ouverte à tous, programmable et disponible en permanence. La DeFi en est la démonstration la plus aboutie, avec près de 100 milliards de dollars immobilisés et des stablecoins devenus incontournables.
Le Web3 n'en est pourtant qu'à ses débuts. Une partie de son infrastructure reste centralisée, l'ergonomie rebute encore le grand public et les piratages rappellent régulièrement que le code peut faillir. L'avenir le plus probable n'est pas la disparition des banques, mais une convergence : la finance traditionnelle adopte la blockchain (actifs tokenisés, règlement instantané, monnaies numériques de banque centrale), tandis que la DeFi s'institutionnalise sous l'effet de la réglementation. Pour l'investisseur, c'est un terrain d'opportunités réelles, mais aussi le plus risqué de la finance : pour un projet qui réussit, des centaines échouent. Une recherche approfondie, une gestion du risque stricte et une bonne maîtrise des outils sont indispensables.
