Mis à jour le 11 octobre 2026 par l'Équipe de broker-forex.fr
Points clés à retenir
La finance évolue vite, et la tokenisation est à l'avant-garde de ce mouvement. Plateformes crypto, courtiers en ligne et grandes banques d'investissement multiplient les initiatives pour faire circuler sur une blockchain des actifs qui, jusqu'ici, ne s'échangeaient que sur les marchés traditionnels.
La question que se posent de plus en plus d'investisseurs est simple : puis-je détenir un actif réel sur la blockchain, vérifier ma propriété et le transférer selon mes propres conditions ? Ce guide explique comment fonctionnent les actifs tokenisés, en particulier les actions et les ETF, qui sont les acteurs du marché en 2026, ce que dit la réglementation et quels risques garder en tête avant d'investir.
La tokenisation, également appelée tokenisation d'actifs réels ou RWA (Real World Assets), est le processus qui consiste à convertir la propriété d'un actif financier ou physique en jetons numériques enregistrés sur une blockchain.
Chaque jeton représente un droit sur l'actif sous-jacent, ou une fraction de ce droit. Les actifs comme les titres financiers, les biens immobiliers ou les œuvres d'art peuvent ainsi être divisés en unités plus petites et plus abordables, puis échangés sur un registre en ligne sécurisé et transparent, accessible à un plus large éventail d'investisseurs.
Tokenisation et crypto-monnaie : quelle différence ?
Un bitcoin n'a pas d'actif sous-jacent : sa valeur dépend uniquement de l'offre et de la demande. Un actif tokenisé, lui, est censé refléter la valeur d'un actif existant hors de la blockchain (une action Apple, un lingot d'or, une part d'immeuble). Les stablecoins comme l'USDT ou l'USDC, adossés au dollar, en sont la forme la plus répandue.
Une large gamme d'actifs réels peut être tokenisée :
Une action tokenisée est un jeton numérique qui suit le cours d'une action cotée. Dans le modèle le plus courant, dit « adossé 1:1 », le parcours est le suivant :
Un émetteur régulé achète l'action ou l'ETF sous-jacent sur le marché traditionnel.
Le titre est confié à un dépositaire agréé, idéalement dans une structure à l'abri de la faillite de l'émetteur.
Un jeton est émis (« minté ») sur une blockchain comme Ethereum ou Solana, à raison d'un token par action détenue.
Le token s'échange sur des plateformes centralisées, des plateformes décentralisées ou entre portefeuilles, en continu.
Les participants autorisés peuvent rendre le token à l'émetteur, qui le détruit et revend l'action correspondante.
Tous les produits ne fonctionnent pas ainsi. Il faut distinguer la tokenisation fondée sur la propriété, où chaque jeton est couvert par un actif réel, de l'exposition synthétique, où le jeton ne fait que répliquer le prix, comme un CFD ou un ETF synthétique.
| Critère | Action classique | Action tokenisée adossée 1:1 | Token synthétique / CFD tokenisé |
|---|---|---|---|
| Actif sous-jacent détenu | Oui, au nom de l'investisseur (via son courtier) | Oui, par l'émetteur, chez un dépositaire | Non, exposition contractuelle au prix |
| Horaires de négociation | Heures de bourse | Souvent 24 h/24, 7 j/7 | Selon la plateforme |
| Droits d'actionnaire (vote) | Oui | Généralement non | Non |
| Dividendes | Versés directement | Souvent réinvestis ou reversés par l'émetteur | Ajustement financier |
| Risque principal | Risque de marché | Risque émetteur et dépositaire | Risque de contrepartie, effet de levier possible |
| Transférable vers un portefeuille personnel | Non | Souvent oui | Rarement |
Un ETF tokenisé combine la structure d'un fonds négocié en bourse avec les atouts de la blockchain.
ETF traditionnel : il détient un panier d'actifs (actions, obligations, matières premières) conservé par un dépositaire. La propriété est représentée par des parts négociées en bourse, créées et rachetées par des participants autorisés.
ETF tokenisé : les parts, voire les actifs sous-jacents eux-mêmes, sont représentées par des jetons enregistrés sur une blockchain. L'investisseur détient des jetons numériques au lieu de parts traditionnelles.
Les avantages attendus sont la négociation mondiale 24 h/24, un règlement plus rapide avec moins de tiers, des coûts administratifs réduits et une transparence accrue sur la composition du fonds. Certains acteurs y voient même la possibilité d'ajouter des fonctionnalités inédites, comme le staking.
« Quand on peut avoir un ETF qui existe sur la chaîne et qui permet le staking, je dirais que c'est le Saint Graal », résume Aaron Kaplan, co-PDG de la société d'infrastructure blockchain Prometheum.
Les ETF tokenisés posent toutefois une difficulté spécifique : si le token devient plus liquide que l'ETF lui-même, son prix peut s'écarter de la valeur liquidative des actifs qu'il représente, en particulier lorsque le marché sous-jacent est fermé.
Le volume des transactions au comptant sur les actions tokenisées a dépassé le milliard de dollars fin 2025, l'essentiel de l'activité étant concentré sur le mois de décembre selon Bitget. En mars 2026, la valeur totale des actions tokenisées détenues en chaîne a à son tour franchi le milliard de dollars selon RWA.xyz.
La négociation hors des heures de bourse domine souvent le discours, mais l'accès mondial semble être un moteur plus durable. Les actions tokenisées sont de plus en plus utilisées par des investisseurs hors des États-Unis pour accéder aux actions américaines sans ouvrir de compte de courtage local ni supporter de frais de change.
Des émetteurs comme Backed Finance ont vu la capitalisation de leurs actions tokenisées progresser fortement, tirée par la demande de régions où l'accès direct au marché américain est complexe ou restreint. Il s'agit moins d'une innovation technologique que d'une couche d'accès parallèle aux actions américaines, au service des milliards d'investisseurs situés en dehors de l'écosystème de courtage des États-Unis.
Les investisseurs peuvent aussi réagir en temps réel à une annonce macroéconomique ou géopolitique publiée le week-end, au lieu d'attendre l'ouverture de Wall Street.
Les plateformes « crypto-natives » s'étendent aux marchés traditionnels et créent un nouveau paysage concurrentiel pour les courtiers. Kraken propose les xStocks, Robinhood a lancé des jetons d'actions américaines pour ses clients européens en 2025, tandis que Coinbase et Binance développent à leur tour l'accès aux actions depuis leurs applications.
De grandes institutions financières, notamment BlackRock, Franklin Templeton, Apollo, Goldman Sachs, Nasdaq et JPMorgan, développent ou étudient activement des infrastructures de tokenisation : les actifs du monde réel passent du stade expérimental à celui des marchés grand public.
Lancés en juin 2025, les xStocks sont la gamme d'actions et d'ETF américains tokenisés distribuée par Kraken et émise par Backed. Chaque xStock est adossé 1:1 à l'action ou à l'ETF sous-jacent, détenu auprès d'un dépositaire agréé dans une structure à l'abri des faillites.
| Indicateur xStocks | Chiffre |
|---|---|
| Volume total de transactions (CEX, DEX, créations et rachats) | Plus de 25 milliards de dollars en moins de huit mois |
| Volume de transactions en chaîne | Plus de 3,5 milliards de dollars |
| Détenteurs uniques en chaîne | Plus de 80 000 |
| Actifs sous gestion cumulés | Près de 225 millions de dollars |
| Part de marché (détenteurs uniques) | 8 des 11 premières actions tokenisées ; 68 % du top 25 (au 17 février 2026) |
| Nombre de titres | 100 actions et ETF en mars 2026 (60 au lancement), objectif de plus de 500 fin 2026 |
| Blockchains | Solana, Ethereum et TON, d'autres intégrations prévues |
L'adoption dépasse le seul cadre de Kraken : les xStocks sont intégrés à d'autres plateformes d'échange comme Bybit et Gate.io, à des protocoles de finance décentralisée, à des portefeuilles en auto-conservation et à des applications grand public. L'Alliance xStocks réunit les partenaires autour de standards ouverts et interopérables, afin que les tokens circulent d'une plateforme et d'une blockchain à l'autre sans fragmentation de la liquidité.
« xStocks a fusionné les cryptomonnaies et les marchés traditionnels, transformant les actions tokenisées d'une simple idée en une infrastructure mondiale », a déclaré Val Gui, directeur général de xStocks, au passage des 25 milliards de dollars.
À savoir avant d'acheter des xStocks
Ces chiffres proviennent de l'émetteur. Les xStocks ne sont pas proposés aux résidents de tous les pays (ils sont notamment exclus aux États-Unis, au Royaume-Uni, au Canada et en Australie) et, comme la plupart des actions tokenisées, ils exposent au cours de l'action sans conférer les droits de vote d'un actionnaire. Vérifiez la disponibilité et la documentation du produit dans votre pays avant d'investir.
Malgré la croissance rapide de cette activité, les régulateurs ont clairement indiqué que la tokenisation ne modifie pas la nature juridique d'un titre.
L'ESMA défend le principe de neutralité technologique : une action tokenisée reste une valeur mobilière au sens de la directive MiFID II. Elle ne relève pas du règlement MiCA, qui s'applique aux crypto-actifs non assimilables à des instruments financiers. Concrètement, une plateforme qui distribue des actions tokenisées à des clients européens doit disposer des agréments de prestataire de services d'investissement, et pas seulement d'un agrément de prestataire sur crypto-actifs.
Le régime pilote européen sur les infrastructures de marché DLT, en vigueur depuis mars 2023, permet par ailleurs à des bourses et dépositaires de tester la négociation et le règlement de titres sur blockchain dans un cadre dérogatoire.
La SEC traite les actions tokenisées comme des titres qui doivent être enregistrés ou émis dans le cadre d'exemptions, les plateformes opérant comme courtiers-négociants ou systèmes de négociation alternatifs. Fin 2025, elle a accordé à la Depository Trust & Clearing Corporation (DTCC) une lettre de non-action de trois ans pour tester la tokenisation en chaîne d'actions, d'obligations et de bons du Trésor, intégrant ainsi la technologie dans l'infrastructure de compensation et de règlement existante plutôt que de la laisser se développer en dehors.
Dans toutes les juridictions, le message est le même : la tokenisation doit apporter de réels gains d'efficacité et ne pas servir d'arbitrage réglementaire.
L'infrastructure traditionnelle des marchés a été conçue pour une autre époque : cycles de règlement, horaires limités, accès restreint et multiples niveaux d'intermédiaires. La tokenisation introduit un modèle différent, avec un règlement quasi instantané, une propriété fractionnée qui élargit l'accès et une infrastructure fonctionnant en continu.
Pour les courtiers traditionnels, leurs modèles économiques et leur rôle même pourraient évoluer. La surveillance réglementaire reste ancrée dans les cadres existants, mais la formation de la liquidité glisse d'une infrastructure limitée dans le temps vers des passerelles toujours ouvertes. Le défi n'est plus d'identifier l'opportunité mais de la mettre en œuvre : bâtir en interne une infrastructure blockchain, des solutions de conservation, des canaux de paiement et des processus de conformité demande des investissements et un temps considérables.
Des fournisseurs d'infrastructure en marque blanche se positionnent sur ce créneau. C'est le cas de Blockmaze, plateforme d'actifs tokenisés soutenue par le groupe Finvasia et présente aux Émirats arabes unis, en Europe et dans les pays du Golfe, qui décrit trois façons pour un courtier de se lancer :
| Modèle | Principe | Pour quel courtier ? |
|---|---|---|
| A. Émis par le courtier | Le courtier émet les actifs tokenisés en son nom grâce à ses propres licences ; le prestataire fournit la technologie, l'infrastructure de tokenisation, les rapports sur les réserves et les canaux de paiement. | Courtiers et institutions déjà agréés pour émettre des titres tokenisés |
| B. Distribué par le courtier | Un émetteur tiers régulé émet l'actif tokenisé ; le courtier le distribue à ses clients via son application ou sa plateforme. | Courtiers voulant aller vite, sans licence d'émission |
| C. CFD synthétiques tokenisés | Le client ne détient pas l'actif : il négocie un token ou un contrat de type CFD dont le prix suit l'actif tokenisé. Aucune couverture 1:1 n'est requise. | Courtiers CFD et plateformes de produits dérivés |
Le modèle C ressemble beaucoup au trading de CFD sur actions déjà proposé par les courtiers en ligne. Pour l'investisseur, la différence est essentielle : exposition et propriété ne sont pas la même chose.
Créer un token est simple. S'assurer qu'il représente la propriété réelle d'un actif, voilà le véritable défi. Pour que la tokenisation se développe à grande échelle, chaque jeton doit être lié à un actif sous-jacent identifié, à un émetteur reconnu, à une juridiction claire et à des droits de propriété exécutoires.
C'est le rôle des mécanismes de preuve de réserve (Proof of Reserve) : des attestations régulières, idéalement vérifiées par un tiers et publiées en chaîne, qui confirment que le nombre de tokens en circulation correspond bien aux actifs détenus chez le dépositaire.
Le passage de la finance traditionnelle au Web3 ne supprime pas le besoin de reconnaissance juridique : il le rend plus important. Le caractère définitif d'une transaction tokenisée ne peut pas être uniquement technique ; il doit aussi être reconnu par le droit.
Le marché des cryptomonnaies représente environ 3 000 milliards de dollars, mais l'enjeu de la tokenisation est bien plus vaste : l'univers des actifs financiers et réels mondiaux (actions, obligations, immobilier, or, matières premières) est estimé à quelque 600 000 milliards de dollars.
En 2026, les actifs réels tokenisés hors stablecoins ne pèsent encore que quelques dizaines de milliards de dollars, avec des chiffres qui varient selon les méthodologies des agrégateurs (RWA.xyz, DeFiLlama). Les obligations d'État et les fonds monétaires tokenisés en représentent la plus grande part, loin devant les actions.
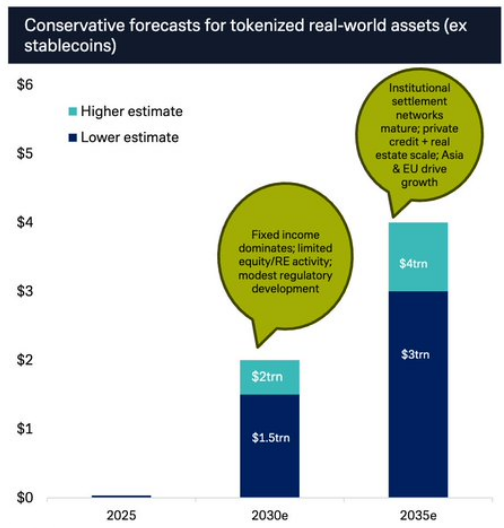
Dans un scénario qualifié de prudent, Deutsche Bank Research prévoit que le marché des actifs réels tokenisés pourrait atteindre 1 500 à 2 000 milliards de dollars d'ici 2030, dominé par les produits de taux, puis 3 000 à 4 000 milliards de dollars d'ici 2035, avec la montée en puissance du crédit privé, de l'immobilier et des réseaux de règlement institutionnels en Asie et en Europe.
L'essor des agents d'intelligence artificielle autonomes pourrait accélérer ce mouvement : les marchés de demain exigeront des actifs programmables, disponibles en permanence et réglables instantanément.
La tokenisation passe du stade de la discussion à celui de la mise en œuvre. Le cap du milliard de dollars d'actions tokenisées, les 25 milliards de volume des xStocks et l'implication de BlackRock, JPMorgan ou de la DTCC montrent qu'il ne s'agit plus d'une expérience de niche, même si le marché reste minuscule face aux 600 000 milliards de dollars d'actifs mondiaux.
Pour les investisseurs, l'intérêt principal est l'accès : détenir une fraction d'action américaine, la négocier le week-end ou la transférer vers un portefeuille personnel. Mais un token ne vaut que par l'actif et les droits qu'il représente. Avant d'acheter, il faut comprendre si l'on achète une propriété réelle ou une simple exposition au prix, qui est l'émetteur, et quelle protection offre la plateforme.
Pour les courtiers, la question n'est plus de savoir si la tokenisation va compter, mais comment y participer : émettre, distribuer ou proposer une exposition synthétique. Les acteurs qui sauront allier innovation et conformité réglementaire seront les mieux placés pour la prochaine évolution des marchés de capitaux, où la confiance et la propriété compteront autant que l'accès.
| # | Plateforme | Note | Siége social | Licence MiCA/PSAN | Cryptos | Actions |
|---|---|---|---|---|---|---|
| 1 |  | ★★★★ 4.3/5 | Autriche | ✅ Enregistré | 400 | |
| 2 |  | ★★★★ 4.3/5 | USA | ✅ Enregistré | 381 | |
| 3 |  | ★★★★ 4.2/5 | France | ✅ Enregistré | 51 | |
| 4 |  | ★★★★ 4.2/5 | Malte | ✅ Enregistré | 400 | |
| 5 |  | ★★★★ 4.1/5 | Chypre | ✅ Enregistré | 141 | |
| 6 |  | ★★★★ 4.1/5 | Luxembourg | ✅ Enregistré | 310 | |
| 7 |  | ★★★ 3.4/5 | République tchéque | Service de minage Bitcoin à distance (République tchéque) | ||
⚠️ Le trading de cryptomonnaies est très risqué. La totalité du montant investi pourrait être perdue.
