Mis à jour le 9 octobre 2026 par l'Équipe de broker-forex.fr
George Soros est l'un des spéculateurs les plus célèbres de l'histoire. Le 16 septembre 1992, son fonds Quantum a parié environ 10 milliards de dollars contre la livre sterling et contraint le Royaume-Uni à sortir du mécanisme de change européen. Ce coup lui a valu le surnom de « l'homme qui a fait sauter la Banque d'Angleterre ». Derrière ce coup d'éclat se cache une véritable philosophie des marchés, la réflexivité, exposée dès 1987 dans son livre L'Alchimie de la finance.
Cette page retrace le parcours de Soros, explique sa théorie de la réflexivité avec des exemples concrets, détaille sa méthode de trading global macro et raconte le mercredi noir de 1992. Elle montre aussi ce qu'un trader particulier peut en retenir sans reproduire les risques extrêmes pris par le gérant du Quantum Fund.
Points clés à retenir
György Schwartz naît le 12 août 1930 à Budapest dans une famille juive. Pendant l'occupation nazie de la Hongrie, sa famille survit grâce à de faux papiers et adopte le nom de Soros. Il émigre en Angleterre en 1947, étudie à la London School of Economics, où il est marqué par le philosophe Karl Popper et sa notion de « société ouverte », puis travaille dès 1954 à la banque d'affaires Singer & Friedlander.
Installé à New York en 1956, il devient analyste puis arbitragiste sur les actions européennes. En 1973, il fonde avec Jim Rogers le fonds qui deviendra le Quantum Fund, l'un des hedge funds les plus performants de l'histoire. En 1988, il recrute Stanley Druckenmiller, qui deviendra son principal gérant et l'architecte opérationnel du pari contre la livre.
Philanthrope, Soros a créé les Open Society Foundations, présentes dans plus de 100 pays, auxquelles il a transféré l'essentiel de sa fortune. En 2011, Soros Fund Management a restitué l'argent des investisseurs extérieurs pour devenir un family office. Son fils Alexander Soros préside les Open Society Foundations depuis 2023.
L'économie classique suppose que les marchés tendent vers l'équilibre et que les prix reflètent les fondamentaux, comme le postule l'hypothèse d'efficience des marchés. Soros conteste cette vision : selon lui, il existe une relation à double sens entre les prix et la réalité qu'ils sont censés refléter.
Concrètement, une entreprise dont le cours monte peut lever des capitaux plus facilement et à meilleur prix, investir, recruter et améliorer réellement ses résultats. Ses fondamentaux finissent alors par « rattraper » la valorisation. À l'inverse, une chute du cours peut pousser une société à licencier et à réduire ses investissements, ce qui dégrade sa situation et justifie après coup la baisse. La réflexivité est en somme l'équivalent financier d'une prophétie autoréalisatrice.


Liens affiliés Amazon
Dans les années 2000, la hausse des prix immobiliers américains attire de nouveaux acheteurs, ce qui fait encore monter les prix. Les banques assouplissent leurs critères de crédit (jusqu'aux prêts « NINJA », accordés sans justificatif de revenus) car la valeur croissante des maisons semble garantir les prêts. Une maison ne produisant pas de revenus pour son occupant, la hausse ne peut se poursuivre qu'avec toujours plus de crédit. Lorsque le crédit se resserre, la boucle s'inverse : défauts de paiement, ventes forcées, baisse des prix, nouveaux défauts. Soros avait anticipé ce retournement et Soros Fund Management a gagné de l'argent en 2008.
Le cours d'une action est la valeur actuelle de flux de trésorerie futurs, souvent lointains pour les sociétés technologiques. Il incorpore donc beaucoup d'anticipations, ce qui le rend particulièrement sensible aux boucles réflexives. Lors de la bulle Internet, la conviction que le web allait tout transformer a justifié des valorisations extravagantes, qui ont elles-mêmes attiré de nouveaux capitaux. Les actions « mèmes » comme GameStop ou AMC, ou les bulles de cryptomonnaies, relèvent du même mécanisme d'effet d'entraînement alimenté par la peur de rater le mouvement.
L'inflation est un autre cas de réflexivité dans l'économie réelle : lorsque les prix montent, les ménages s'attendent à ce qu'ils continuent de monter, réclament des hausses de salaire, avancent leurs achats ou constituent des stocks. Ces comportements nourrissent à leur tour la hausse des prix. C'est pourquoi les banques centrales accordent tant d'importance à l'ancrage des anticipations d'inflation.
Publié en 1987, L'Alchimie de la finance mêle théorie et journal de trading en temps réel. Soros y développe trois idées qui structurent sa philosophie.
Contrairement à un investisseur dans la valeur comme Warren Buffett, Soros ne cherche pas des actifs sous-évalués à conserver longtemps. Il cible les situations « loin de l'équilibre », où la tendance dominante, les fondamentaux et les biais des participants divergent fortement. Son objectif est de repérer les bulles insoutenables pour en profiter pendant la phase de hausse, puis lors de leur effondrement. Il résumait ainsi : « Lorsque je vois une bulle se former, je me précipite pour acheter, jetant de l'huile sur le feu. Ce n'est pas irrationnel. »
Les marchés sont trop complexes pour être parfaitement prévus. Il n'existe qu'une distribution de résultats possibles. Pour Soros, l'important n'est pas d'avoir raison mais de gagner beaucoup lorsque l'on a raison et de perdre peu lorsque l'on a tort. Cela suppose de la flexibilité, de réviser sa thèse quand les faits changent et de couper rapidement une position qui tourne mal.
Soros s'intéresse peu au détail des entreprises. Il analyse les relations entre devises, taux d'intérêt, politiques des banques centrales et événements politiques pour anticiper les grands basculements. Lorsqu'il détient une conviction forte, il utilise l'effet de levier de façon agressive, à rebours de la diversification traditionnelle. Son style emprunte à plusieurs écoles : le contrarianisme (parier contre un consensus jugé erroné), une lecture des tendances proche de l'analyse technique pour jauger le sentiment, et la vision descendante des fonds global macro.
💡 Suivre la tendance ou parier contre ?
Toute la difficulté de la réflexivité est le timing. Pendant la bulle Internet, Stanley Druckenmiller jugeait les valorisations absurdes. Après avoir manqué une partie de la hausse, il a fini par acheter massivement des valeurs technologiques... à quelques semaines du sommet de mars 2000. Identifier une bulle ne suffit pas : il faut savoir quand elle se retourne.
En octobre 1990, le Royaume-Uni rejoint le mécanisme de change européen (MCE), qui impose de maintenir la livre sterling dans une marge de fluctuation de ±6 % autour d'un cours pivot face au mark allemand. Ce type d'ancrage monétaire doit importer la stabilité et la crédibilité anti-inflationniste de la Bundesbank. Mais la livre entre dans le système à un cours jugé surévalué, et le Royaume-Uni, en récession, a besoin de taux bas. L'Allemagne, elle, maintient des taux élevés pour contenir l'inflation liée à la réunification.
Soros et Druckenmiller estiment que cette contradiction est intenable : le différentiel de taux d'intérêt et d'inflation rend la parité artificielle. Le Quantum Fund accumule discrètement des positions vendeuses sur la livre pour environ 10 milliards de dollars. D'autres spéculateurs suivent et la pression vendeuse devient massive. Le mouvement s'auto-alimente : chaque vente rend la défense de la parité plus coûteuse et incite d'autres acteurs à se couvrir.
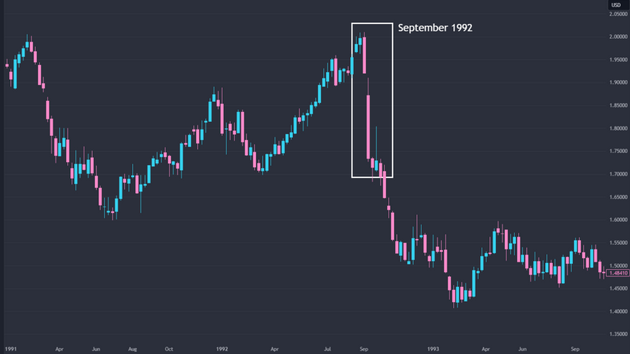
Le mercredi 16 septembre 1992, la Banque d'Angleterre achète des livres en masse et le gouvernement relève son taux directeur de 10 % à 12 % dans la matinée, puis annonce un passage à 15 %. Rien n'y fait : le soir même, le chancelier de l'Échiquier Norman Lamont annonce la sortie de la livre du MCE et le retour du taux à 12 %. La livre perd environ 15 % face au mark dans les semaines suivantes. Le coût de cette défense pour le Trésor britannique a été estimé à 3,3 milliards de livres.
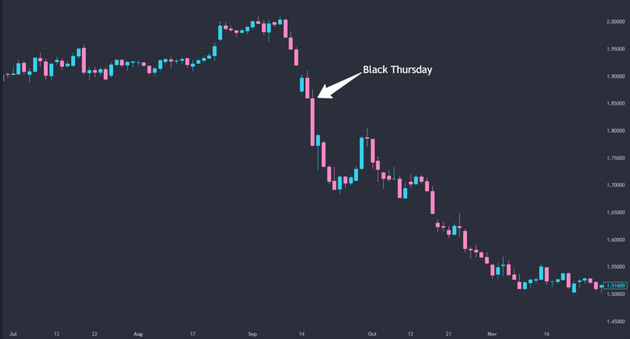
Le Quantum Fund rachète ses positions à bas prix et empoche environ 1 milliard de dollars. L'opération fait de Soros l'un des cambistes les plus célèbres de l'histoire, mais elle reste controversée. Soros n'a pas créé le déséquilibre, il l'a identifié avant les autres et en a accéléré le dénouement. Le Royaume-Uni a d'ailleurs profité de la baisse des taux et de la dépréciation qui ont suivi pour sortir de la récession. Pour les banques centrales, la leçon est restée : une parité qui contredit les fondamentaux finit par céder.
Soros ne livre pas de système clé en main, mais on peut extrapoler un processus à partir de sa philosophie.
Suivre la croissance, l'inflation, les taux, l'endettement, les flux commerciaux et les indicateurs économiques, et comprendre ce qui est déjà intégré dans les prix.
Chercher les marchés (devises, obligations, matières premières, indices boursiers) en surextension, portés par un optimisme ou un pessimisme excessif.
Analyser l'argumentaire qui soutient la tendance et vérifier si les attentes intégrées dans les prix sont exagérées ou insoutenables.
Expliquer pourquoi un retournement pourrait survenir et quel événement pourrait le déclencher (décision de banque centrale, élection, publication de données).
Définir le niveau d'entrée, l'objectif et surtout le point qui invalide la thèse avant d'ouvrir la position.
Adapter la taille de position à sa tolérance au risque, limiter l'effet de levier et placer un stop loss ou une couverture par options.
Les idées de Soros restent pertinentes en 2026. Les interventions massives des banques centrales et des États, les tensions géopolitiques, les bulles thématiques et les engouements sur les cryptomonnaies montrent que les perceptions pèsent autant que les fondamentaux. Mais les marchés actuels, dominés par les flux d'information instantanés et le trading algorithmique, rendent plus difficile l'exploitation de distorsions durables qu'à l'époque où Soros était le plus actif.
Un débutant n'a pas intérêt à reproduire les paris concentrés et fortement levés de Soros. Mieux vaut commencer par une stratégie simple, sur un compte démo, et n'augmenter son exposition qu'avec l'expérience.
George Soros a montré que les marchés ne se contentent pas de refléter la réalité : ils contribuent à la façonner. Sa théorie de la réflexivité offre un contrepoint précieux à l'hypothèse des marchés efficients et explique pourquoi les excès se nourrissent d'eux-mêmes jusqu'à la rupture. Le mercredi noir de 1992 en reste l'illustration la plus spectaculaire. Retenir sa philosophie, faite de vision macro, d'esprit critique et d'humilité face à l'erreur, est sans doute plus utile pour un trader que tenter de copier ses paris à plusieurs milliards.
À lire aussi sur les grands traders
