Mis à jour le 06 octobre 2026 par l'Équipe de broker-forex.fr
Trois mois de gains en compte démo suffisent-ils pour passer en réel ? Un backtest de deux ans prouve-t-il qu'une méthode fonctionne ? Tester une stratégie ou un système de trading consiste à mesurer ses performances sur une période donnée et dans plusieurs environnements de marché. Or la longueur de cette période influence directement les résultats obtenus et la confiance que l'on peut leur accorder.
Un test trop court confond la chance avec le talent ; un test mal construit valide une méthode qui ne fonctionne que sur le passé. La bonne durée dépend en réalité de trois questions : quel est l'avantage de la stratégie, à quelle fréquence trade-t-elle et quel est son paiement ? Ce guide vous donne des ordres de grandeur chiffrés, des simulations de Monte Carlo et les dix facteurs à examiner avant de faire confiance à vos résultats.
Points clés à retenir
La question « combien de temps ? » cache en réalité une autre question : « combien d'observations ? ». Une stratégie de scalping qui prend vingt positions par jour accumule en un mois plus de données qu'une stratégie de swing trading en trois ans. Ce qui compte statistiquement, c'est le nombre de trades indépendants, pas le nombre de jours écoulés.
La durée calendaire garde toutefois son importance pour une raison différente : les marchés changent de régime. Mille trades réalisés pendant six mois de tendance haussière régulière ne disent rien du comportement de la méthode lors d'un krach ou d'un long marché sans direction. Un test sérieux doit donc satisfaire deux conditions à la fois :
La rentabilité d'une stratégie repose sur trois variables. Ce sont elles qui déterminent le temps nécessaire pour qu'elle fasse ses preuves.
L'avantage désigne la supériorité de la stratégie sur le marché, le plus souvent exprimée par la probabilité de gagner un trade. Un avantage minime, comme gagner 51 % du temps, peut suffire à être rentable sur un grand nombre d'opérations.
Mais le taux de réussite seul ne veut rien dire : tout dépend de la valeur attendue du trade. Gagner 51 % du temps est excellent si le gain moyen est au moins égal à la perte moyenne, et perdant si chaque erreur coûte plus cher que ce que rapporte chaque réussite.
La fréquence correspond au nombre de trades générés sur une période. Une stratégie très active exploite plus vite un petit avantage, car la répétition laisse la loi des grands nombres faire son œuvre. À l'inverse, une stratégie qui trade rarement doit disposer d'un avantage plus marqué ou d'un meilleur paiement pour être efficace, et il faudra plus de temps pour la juger.
Le paiement est le rapport moyen entre ce que rapporte un trade gagnant et ce que coûte un trade perdant. Avec un paiement élevé, les gains dépassent largement les pertes : une stratégie peut alors être rentable avec un taux de réussite inférieur à 50 % ou avec peu de signaux.
| Profil de la stratégie | Ce qui doit compenser | Conséquence pour le test |
|---|---|---|
| Avantage faible | Fréquence élevée ou paiement élevé | Très grand nombre de trades nécessaire |
| Fréquence faible | Avantage net et paiement de qualité | Longue période calendaire (années) |
| Paiement faible | Taux de réussite élevé et signaux fréquents | Vigilance sur les coûts, qui érodent vite la marge |
Les simulations de Monte Carlo sont un excellent moyen de visualiser le temps qu'il faut à un avantage pour devenir visible. Le principe : simuler un grand nombre de trades à partir d'une probabilité de gain et d'un montant gagné ou perdu, puis observer l'évolution du solde.
Même avec un avantage positif, le résultat de chaque trade reste soumis au hasard. Il peut donc s'écouler beaucoup de trades avant que les gains cumulés ne l'emportent sur la variance naturelle des résultats.
Le modèle retient trois paramètres : la probabilité de gain et de perte, le montant engagé (100 $ par trade, gagnés ou perdus, soit un paiement de 1:1) et le nombre de trades, qui représente le passage du temps.
import numpy as np
import matplotlib.pyplot as plt

# Paramètres
win_prob = 0.501     # probabilité de gain
lose_prob = 0.499    # probabilité de perte
bet_amount = 100     # montant risqué par trade ($)
trials = 10000       # nombre de trades simulés

def monte_carlo_simulation(trials, win_prob, lose_prob, bet_amount):
    # Résultat de chaque trade : +1 (gain) ou -1 (perte)
    outcomes = np.random.choice([1, -1], size=trials, p=[win_prob, lose_prob])
    # Gain ou perte en dollars de chaque trade
    results = outcomes * bet_amount
    # Solde cumulé au fil des trades
    return np.cumsum(results)

balance = monte_carlo_simulation(trials, win_prob, lose_prob, bet_amount)

plt.figure(figsize=(10, 6))
plt.plot(balance)
plt.title("Simulation de Monte Carlo - avantage de 50,1 %")
plt.xlabel("Nombre de trades")
plt.ylabel("Solde cumulé ($)")
plt.grid(True)
plt.show()
Chaque graphique ci-dessous correspond à un seul tirage de 10 000 trades : relancer le code donne une courbe différente. C'est précisément ce qu'il faut retenir, car votre historique réel n'est lui aussi qu'un tirage parmi d'autres possibles.
Avec 50,01 % de trades gagnants, l'avantage est si mince qu'il ne se distingue pas d'une absence totale d'avantage. La probabilité de finir positif après 10 000 trades dépasse à peine 50 %, et le tirage ci-dessous a d'ailleurs basculé du mauvais côté.
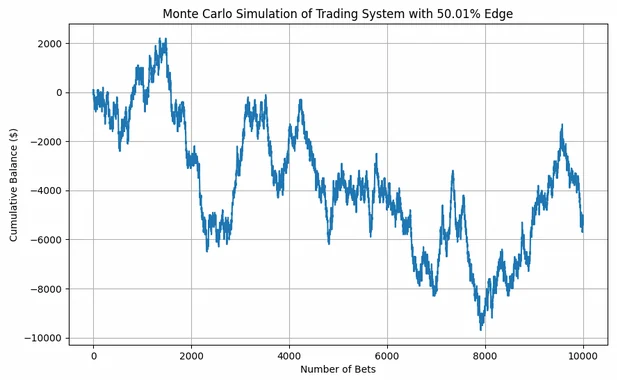
Avantage de 50,01 % sur 10 000 trades
À 50,05 %, le schéma est un peu meilleur mais comparable : il faudrait de l'ordre de 100 000 trades pour être probablement gagnant, et la variance peut l'emporter sur tout horizon court ou moyen.
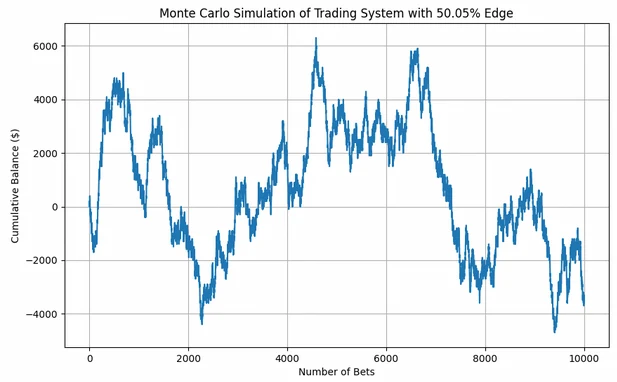
Avantage de 50,05 % sur 10 000 trades
À 50,1 %, la variance reste considérable. Le tirage présenté termine avec environ 7 000 $ de gain, soit 0,70 $ par trade, mais ce résultat est flatteur : l'espérance théorique n'est que de 0,20 $ par trade (2 000 $ sur 10 000 trades), et plus de quatre tirages sur dix finissent en perte.
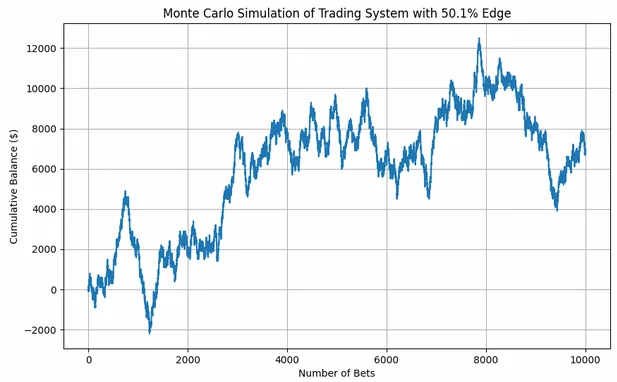
Avantage de 50,1 % sur 10 000 trades
À 50,5 %, le compte passe par des creux d'environ 2 000 $ durant les 1 500 premiers trades avant de se redresser. L'avantage est réel, mais il rapporte en moyenne 1 $ par trade pour 100 $ engagés et s'accompagne d'une forte volatilité : une situation gagnante sur le papier, psychologiquement difficile à tenir.
La comparaison avec le casino est parlante : l'avantage de la maison au blackjack, face à un joueur appliquant la stratégie de base, est du même ordre. Le casino gagne à coup sûr sur des millions de mains, mais un joueur peut rester gagnant pendant 1 000 ou 2 000 mains.
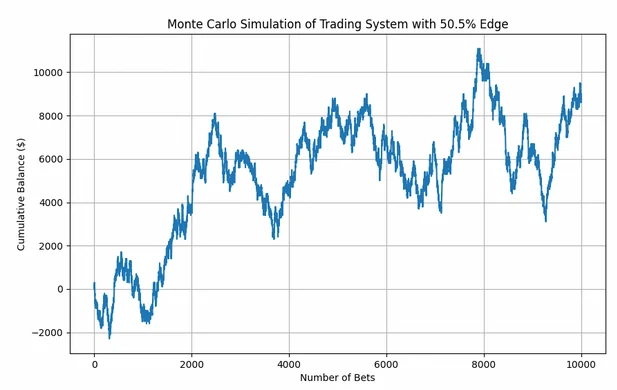
Avantage de 50,5 % sur 10 000 trades
À 51 %, on observe encore des milliers de trades sans progrès. Dans ce tirage, le solde monte au départ, stagne ou recule jusqu'au 5 000e trade environ, repart, puis subit une nette rechute après le 8 000e avant une série de gains. Un avantage de 51 % implique donc d'accepter de longues périodes creuses.
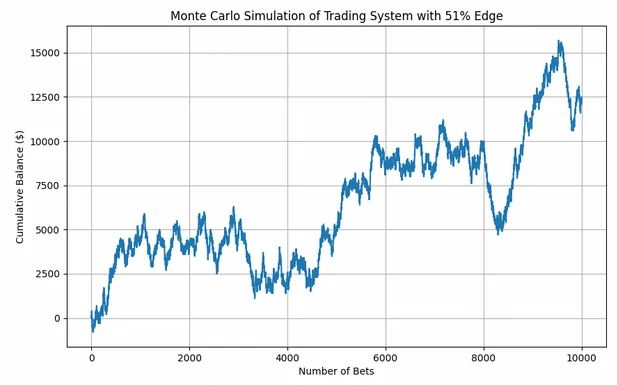
Avantage de 51 % sur 10 000 trades
C'est à partir de 52 % que les résultats changent de nature : l'espérance passe à 4 $ par trade, contre 1 $ à 50,5 %, et la courbe devient nettement orientée.
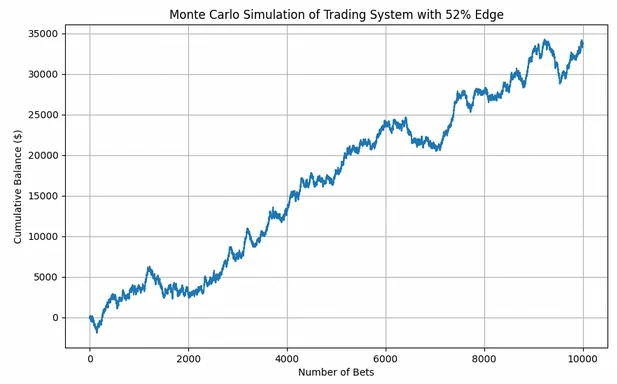
Avantage de 52 % sur 10 000 trades
À 53 %, toujours à paiement égal, la compétence pèse bien plus lourd que la variance.
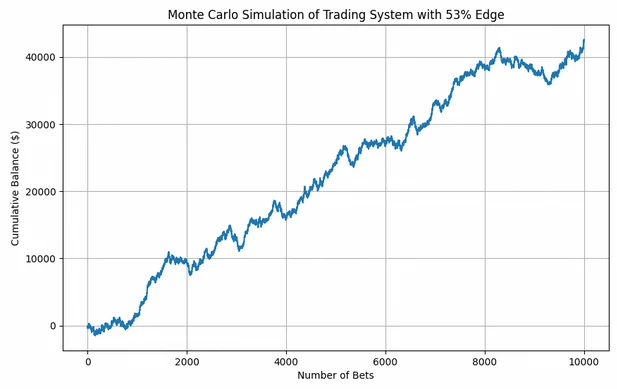
Avantage de 53 % sur 10 000 trades
À 54 %, la probabilité d'être perdant après 1 000 trades tombe sous 1 %, et la rentabilité au-delà de 10 000 trades est une quasi-certitude.
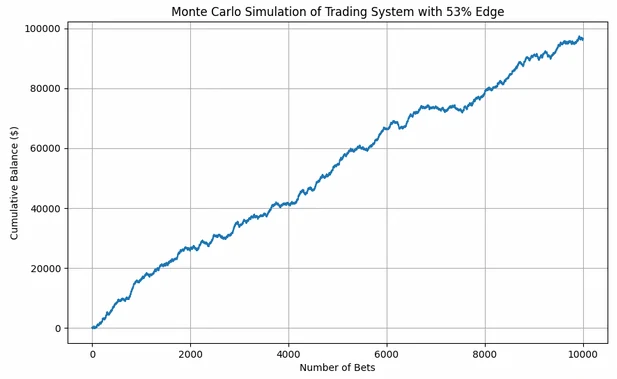
Avantage de 54 % sur 10 000 trades
À 55 %, l'avantage est extrêmement solide sur un grand nombre de trades et la courbe de capital devient presque linéaire.
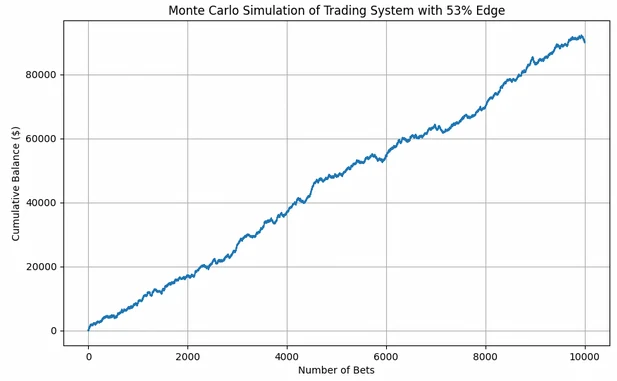
Avantage de 55 % sur 10 000 trades
On peut chiffrer ce que montrent les graphiques. Si μ est le gain moyen par trade et σ l'écart-type des résultats, le nombre de trades nécessaire pour que l'avantage se détache du hasard avec un niveau de confiance d'environ 95 % est approximativement :
N ≈ (1,645 × σ / μ)²
Appliquée au modèle des simulations (100 $ gagnés ou perdus par trade), cette formule donne les ordres de grandeur suivants :
| Taux de réussite (paiement 1:1) | Espérance par trade de 100 $ | Trades nécessaires (confiance ≈ 95 %) | Probabilité d'être perdant après 10 000 trades |
|---|---|---|---|
| 50,1 % | 0,20 $ | ≈ 676 000 | 42 % |
| 50,5 % | 1 $ | ≈ 27 000 | 16 % |
| 51 % | 2 $ | ≈ 6 800 | 2,3 % |
| 52 % | 4 $ | ≈ 1 700 | < 0,01 % |
| 53 % | 6 $ | ≈ 750 | ≈ 0 % |
| 54 % | 8 $ | ≈ 420 | ≈ 0 % |
| 55 % | 10 $ | ≈ 270 | ≈ 0 % |
Deux enseignements en découlent. D'abord, la relation n'est pas linéaire : diviser l'avantage par deux multiplie par quatre le nombre de trades requis. Ensuite, le paiement change tout. Une stratégie qui ne gagne que 40 % du temps mais dont les gains valent deux fois les pertes a une espérance de 0,2 fois le risque par trade, et se valide en 150 trades environ, soit moins qu'une stratégie à 55 % de réussite et paiement égal.
À noter : ces calculs supposent des trades indépendants, un avantage constant dans le temps et aucun coût. En conditions réelles, les trades sont souvent corrélés et l'avantage fluctue selon le régime de marché : considérez ces chiffres comme des minimums, pas comme des garanties.
En combinant le nombre de trades requis et la nécessité de traverser plusieurs régimes de marché, on obtient les repères suivants. Ce sont des ordres de grandeur couramment retenus par les praticiens, à adapter à votre propre stratégie.
| Style | Fréquence typique | Durée de backtest indicative | Test en démo ou petites positions |
|---|---|---|---|
| Scalping, intraday très actif | Plusieurs trades par jour | 6 mois à 2 ans de données fines | Quelques semaines à 2 mois |
| Day trading | Quelques trades par semaine | 2 à 5 ans | 2 à 3 mois |
| Swing trading | Quelques trades par mois | 5 à 10 ans | 6 mois à 1 an |
| Trading de position, investissement | Quelques trades par an | 15 à 20 ans et plus, plusieurs cycles | Plus d'un an, en capital réduit |
Dans tous les cas, un échantillon de moins d'une centaine de trades ne permet quasiment aucune conclusion, et il en faut souvent plusieurs centaines pour une stratégie à avantage modéré.
Testez la stratégie dans des environnements variés : marchés haussiers, baissiers et sans tendance, croissance forte ou faible, inflation élevée ou contenue, volatilité forte ou faible. C'est le seul moyen d'évaluer sa robustesse et sa capacité d'adaptation. Si l'actif est soumis à des effets saisonniers, la période doit couvrir plusieurs années complètes pour capter ces variations.
Plus la stratégie génère de trades, plus la période de test peut être courte. Une stratégie intrajournalière demande moins de temps calendaire qu'une stratégie à signaux rares, mais toujours un nombre important de trades. Attention : les méthodes très actives sont aussi plus sensibles au bruit de marché, qui peut fausser les résultats sur de courtes périodes. Seul un échantillon large filtre ce bruit et révèle la performance réelle.
Un test suffisamment long montre si la performance est régulière ou si elle provient d'une courte période favorable. Il révèle aussi le comportement de la stratégie pendant les drawdowns importants, donc son véritable profil de risque.
La durée doit fournir une puissance statistique suffisante pour détecter la performance réelle. On réduit ainsi le risque d'erreur de type II, c'est-à-dire passer à côté d'un avantage réel faute de données, tout comme le risque inverse de prendre un coup de chance pour une compétence. Calculer des intervalles de confiance sur les rendements permet de quantifier cette incertitude.
Un historique long sert également à estimer correctement l'écart-type des rendements et leur distribution. Si l'on suppose une distribution normale, un grand échantillon permet de vérifier l'hypothèse. En pratique, les rendements financiers présentent des queues plus épaisses que la loi normale : les événements extrêmes y sont plus fréquents que prévu.
Sur un échantillon vraiment long, la qualité d'une approche devient évidente. Les actions américaines, par exemple, constituent un pari gagnant depuis deux siècles, malgré de nombreux krachs en chemin.
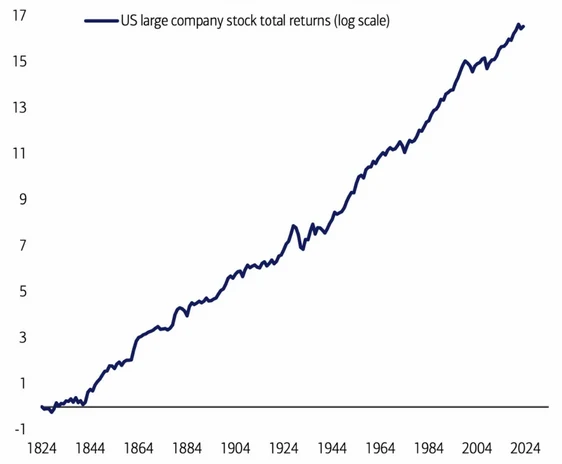
Rendement total des grandes capitalisations américaines depuis 1824 (échelle logarithmique)
La disponibilité des données historiques fixe une limite : plus elles sont abondantes, plus le backtest peut être long et complet. Encore faut-il qu'elles soient pertinentes. Des données des années 1980 ne reflètent pas forcément le fonctionnement des marchés actuels.
Quand l'historique manque, les données synthétiques prennent le relais. Elles permettent de simuler des conditions extrêmes, comme des krachs boursiers soudains ou des pics de volatilité, de multiplier les scénarios hypothétiques et de vérifier que la stratégie n'est pas seulement adaptée au passé mais capable d'encaisser des événements inédits.
Le test doit englober plusieurs régimes économiques : avant et après une crise financière, taux d'intérêt bas puis élevés. Il doit aussi tenir compte des évolutions technologiques. La généralisation du trading algorithmique a modifié le comportement des marchés, et une méthode efficace avant ce changement ne l'est pas nécessairement après.
La durée du test doit permettre d'évaluer :
Le risque ne se résume pas à un seul chiffre : volatilité, drawdowns, temps de récupération, asymétrie et aplatissement de la distribution en sont autant de facettes.
Une stratégie trop optimisée épouse parfaitement les données passées et échoue sur les suivantes. Deux garde-fous s'imposent :
Un backtest ignore facilement ce qui grignote la performance en réel :
Plus l'avantage est mince, plus ces coûts sont décisifs : un taux de réussite de 51 % avant frais peut devenir perdant une fois le spread déduit.
Le test doit enfin durer assez longtemps pour vérifier que la stratégie correspond à votre confort psychologique. Une méthode rentable sur le papier mais sujette à de longs drawdowns ou à des périodes de sous-performance sera abandonnée au pire moment si vous ne les avez jamais vécus. Les simulations précédentes montrent qu'un avantage de 51 % peut stagner pendant des milliers de trades.
Testez les règles sur un historique couvrant plusieurs régimes de marché, coûts de transaction inclus. Visez plusieurs centaines de trades.
Vérifiez la stratégie sur des données qu'elle n'a jamais « vues ». Si les performances s'effondrent, elle est probablement surajustée.
Soumettez l'historique de trades à une simulation de Monte Carlo pour estimer la fourchette de drawdowns possibles et le risque de ruine.
Appliquez la stratégie en temps réel sur un simulateur ou un compte démo, et consignez chaque trade dans un journal de trading.
Commencez avec une taille réduite pour confronter la méthode à l'exécution réelle et à vos émotions, puis augmentez progressivement si les résultats restent conformes au backtest.
Il n'existe pas de durée universelle pour tester une stratégie de trading : elle découle de son avantage, de sa fréquence et de son paiement. Une règle se dégage néanmoins : plus l'avantage est faible et les trades rares, plus il faut de temps pour distinguer la compétence de la chance.
Pour les stratégies de long terme, des backtests portant sur des années, voire des décennies, se justifient. Pour les stratégies de court terme, riches en données et en trades, une période plus courte peut suffire, à condition d'avoir traversé des conditions de marché variées, intégré les coûts réels et écarté le surajustement. Dans tous les cas, un test plus long et plus diversifié reste le meilleur moyen d'accorder à une stratégie une confiance méritée.
| # | Broker | Note | Réglementation | Plateformes | Actions |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | ASICCBFSAIFRSABVIFSCFSCAJFSAOCRISFCCMA | MetaTrader 4 & 5, AvaOptions | |
| 2 |  | ★★★★★ 4.6/5 | CySECKNFFCAFSCDFSA | xStation | |
| 3 |  | ★★★★ 4.5/5 | FCABaFinASICFINMAMASCFTC | IG, ProRealTime, MT4, TradingView | |
| 4 |  | ★★★★ 4.3/5 | CySECFCAASICFSASADGM | eToro | |
| 5 |  | ★★★★ 4.3/5 | CMVMFCASCBBACENFSCM | MT4 & 5, ActivTrader, TradingView |
ADGM : Abu Dhabi • ASIC : Australie • BaFin : Allemagne • BVIFSC : Îles Vierges britanniques • BACEN : Brésil • CMA : Kenya • CySEC : Chypre • CMVM : Portugal • CFTC : USA • CBFSAI : Irlande • DFSA : Dubaï • FSCM : Île Maurice • FCA : Royaume-Uni • FINMA : Suisse • FRSA : Abu Dhabi • FSAS : Seychelles • FSCA : Afrique du Sud • JFSA : Japon • KNF : Pologne • MAS : Singapour • OCRI : Canada • SCB : Bahamas • SFC : Colombie
⚠️ Le trading de CFD implique un risque de perte. 69 à 80 % des comptes d'investisseurs particuliers perdent de l'argent en négociant des CFD.
