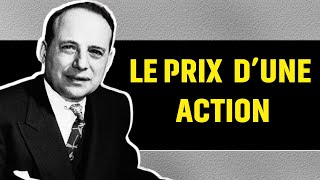
Mis à jour le 11 octobre 2026 par l'Équipe de broker-forex.fr
Combien vaut réellement une action ? Le cours affiché en Bourse ne donne qu'une partie de la réponse : il reflète l'offre et la demande du moment, avec ses excès d'optimisme et de pessimisme. Benjamin Graham, professeur à l'université Columbia et mentor de Warren Buffett, a placé une autre notion au centre de l'investissement : la valeur intrinsèque, c'est-à-dire la valeur qu'une entreprise mérite au regard de ses bénéfices, de ses actifs et de ses perspectives.
Cette page explique la différence entre valeur nominale, valeur de marché et valeur intrinsèque, les principales méthodes d'estimation, puis la célèbre formule de Graham et sa version révisée, avec un exemple chiffré. Elle aborde aussi la valeur intrinsèque des options et les limites de l'exercice.
Points clés à retenir
Né à Londres en 1894 et arrivé enfant à New York, Benjamin Graham commence sa carrière à Wall Street en 1914. Il fonde en 1926 un partenariat d'investissement, qui deviendra la Graham-Newman Corporation, et enseigne parallèlement la finance à l'université Columbia pendant près de trente ans. Le krach de 1929 et la Grande Dépression, durant lesquels il subit de lourdes pertes, le convainquent de bâtir une méthode fondée sur l'analyse rigoureuse des chiffres plutôt que sur les rumeurs et l'humeur du marché.
Il est considéré comme le père de l'analyse fondamentale moderne et de l'investissement dans la valeur (value investing). Ses élèves les plus célèbres, Warren Buffett en tête, puis plus tard des gérants comme Seth Klarman, ont prolongé son approche. Il meurt en 1976 à Aix-en-Provence.
| Année | Étape |
|---|---|
| 1894 | Naissance à Londres le 9 mai |
| 1914 | Débuts à Wall Street après ses études à Columbia |
| 1926 | Création de son partenariat d'investissement, futur Graham-Newman Corporation |
| 1934 | Publication de Security Analysis, avec David Dodd |
| 1949 | Publication de L'Investisseur intelligent (The Intelligent Investor) |
| 1954 | Embauche de Warren Buffett à la Graham-Newman Corporation |
| 1956 | Fermeture de Graham-Newman et retraite de la gestion |
| 1962 | Présentation de sa formule de la valeur intrinsèque |
| 1974 | Révision de la formule pour tenir compte du niveau des taux d'intérêt |
| 1976 | Décès à Aix-en-Provence le 21 septembre |
Ses deux livres restent des références pour tout investisseur de long terme. L'Investisseur intelligent, plus accessible, est celui que Warren Buffett présente comme le meilleur livre jamais écrit sur l'investissement. Investir dans la valeur, de Bruce Greenwald et ses coauteurs, prolonge la méthode de Graham jusqu'à Buffett.
Liens affiliés Amazon
Un même actif financier peut être associé à plusieurs « prix », selon le point de vue adopté. Les confondre est l'une des erreurs les plus fréquentes des investisseurs débutants.
| Notion | Définition | Qui la fixe ? |
|---|---|---|
| Valeur nominale | Valeur inscrite sur le titre lors de son émission (une action, une obligation) | L'émetteur, dans les statuts ou le contrat d'émission |
| Valeur de marché | Cours auquel l'actif s'échange à un instant donné | L'offre et la demande des investisseurs |
| Valeur comptable | Capitaux propres inscrits au bilan, rapportés au nombre d'actions | Les comptes de l'entreprise |
| Valeur intrinsèque | Estimation de la valeur « réelle » de l'entreprise, à partir de ses bénéfices, de ses actifs et de ses perspectives | L'analyste ou l'investisseur, avec un modèle |
Lorsque le cours de Bourse dépasse la valeur nominale, on parle de prime ; lorsqu'il lui est inférieur, de décote. Mais pour Graham, la comparaison qui compte est celle entre le cours et la valeur intrinsèque. Une entreprise peut être surévaluée alors que son potentiel est faible, ou au contraire sous-évaluée alors qu'elle dispose d'une bonne direction, de produits solides et de perspectives de croissance que le marché néglige. Pour approfondir la notion comptable, voir notre page sur la valeur comptable.
Il n'existe pas de formule universelle. La valeur intrinsèque est une estimation, jamais une certitude : elle repose sur des hypothèses sur l'avenir (croissance, marges, taux d'intérêt) qui comportent une part de subjectivité. Deux analystes sérieux peuvent aboutir à des valeurs très différentes pour la même entreprise. Les principales méthodes sont les suivantes.
| Méthode | Principe | Point d'attention |
|---|---|---|
| Flux de trésorerie actualisés (DCF) | Additionner les flux de trésorerie futurs attendus, ramenés à leur valeur actuelle | Très sensible au taux d'actualisation et à la croissance retenue |
| Coût moyen pondéré du capital (CMPC) | Sert de taux d'actualisation dans le DCF : coût des fonds propres et de la dette, pondérés. Voir notre guide du CMPC (WACC) | Une petite variation du taux change fortement la valeur obtenue |
| Multiples de bénéfices | Appliquer un ratio cours/bénéfice (PER) jugé raisonnable au bénéfice par action | C'est la logique de la formule de Graham |
| Valeur des actifs | Partir de l'actif net, voire du seul fonds de roulement net, comme Graham avec les titres « net-net » | Adaptée aux entreprises riches en actifs, moins aux sociétés technologiques |
Le risque de marché d'une action est souvent mesuré par son bêta, qui intervient dans le calcul du coût des fonds propres. Un bêta de 1 signifie que l'action varie en moyenne comme le marché ; un bêta inférieur à 1, qu'elle est moins sensible aux mouvements du marché ; un bêta supérieur à 1, qu'elle les amplifie. Un bêta de 1 ne signifie donc pas absence de risque, mais un risque équivalent à celui du marché.
Pour Graham, les marchés se comportent souvent de façon irrationnelle à court terme, ce qui crée des écarts entre le prix d'une action et sa valeur. C'est une remise en cause directe de l'hypothèse d'efficience des marchés. Sa règle de décision est simple : si la valeur intrinsèque dépasse nettement le cours, l'action est une opportunité d'achat ; si elle lui est inférieure, l'action est trop chère et peut être vendue ou évitée. Pour estimer cette valeur rapidement, il a proposé une formule volontairement simple.
V = BPA × (8,5 + 2g)
Graham présente cette formule en 1962 et la reprend dans les éditions suivantes de L'Investisseur intelligent. Il précise lui-même qu'elle donne des résultats proches de calculs plus élaborés, sans prétendre à la précision. Le terme « 8,5 + 2g » revient en fait à calculer un PER justifié : 8,5 pour une entreprise qui ne croît pas, auquel on ajoute deux points de PER par point de croissance attendue.
La version d'origine ignorait le niveau des taux d'intérêt. Or, quand les obligations rapportent davantage, les investisseurs exigent des actions moins chères. En 1974, Graham ajoute donc un facteur de correction :
V = [BPA × (8,5 + 2g) × 4,4] / Y
Le rapport 4,4 / Y ajuste la valeur au contexte de taux : si les taux sont plus élevés qu'en 1962, la valeur intrinsèque baisse, et inversement. Aux États-Unis, la référence la plus utilisée est le rendement des obligations Aaa de Moody's publié par la Réserve fédérale de Saint-Louis : il atteignait 6,03 % en septembre 2026, contre 5,13 % un an plus tôt. Avec des taux aussi élevés, la formule révisée donne des valeurs nettement plus prudentes que la version d'origine. Pour mieux comprendre ce lien entre taux et valorisation, voir notre page sur les rendements obligataires.
Prenons une entreprise fictive dont l'action cote 60 euros. Les données sont volontairement simples pour illustrer le raisonnement.
Sur les douze derniers mois, l'entreprise a dégagé un BPA de 5 euros. Il vaut mieux vérifier qu'il ne contient pas d'éléments exceptionnels (cession d'actifs, dépréciation) qui le gonfleraient ou le réduiraient artificiellement.
Les analystes prévoient une croissance des bénéfices de 6 % par an. On retient donc g = 6. Restez prudent : Graham se méfiait des prévisions de croissance trop optimistes.
V = 5 × (8,5 + 2 × 6) = 5 × 20,5 = 102,50 euros. Sans tenir compte des taux d'intérêt, l'action semble fortement sous-évaluée.
Avec Y = 6,03 : V = 102,50 × 4,4 / 6,03 ≈ 74,80 euros. La hausse des taux depuis 1962 réduit la valeur estimée d'environ 27 %.
Le cours de 60 euros est inférieur d'environ 20 % à la valeur estimée de 74,80 euros. C'est une décote, mais elle reste inférieure au tiers recherché par Graham : selon sa règle, il faudrait attendre un cours proche de 50 euros pour acheter avec une marge suffisante.
Cet exemple montre aussi la sensibilité du résultat : avec une croissance de 4 % au lieu de 6 %, la valeur révisée tombe à environ 60 euros, soit le cours actuel. Il est donc utile de tester plusieurs hypothèses plutôt que de se fier à un chiffre unique.
Graham savait que son estimation pouvait être fausse. Il n'achetait donc pas une action simplement parce que son cours était inférieur à la valeur calculée, mais seulement lorsque l'écart était important. Cette marge de sécurité protège l'investisseur contre ses propres erreurs d'analyse et contre les mauvaises surprises. Le principe a ensuite été repris par Warren Buffett et par Seth Klarman, qui en a fait le titre de son livre.
Pour illustrer la psychologie du marché, Graham imaginait un associé lunatique, Monsieur Marché, qui propose chaque jour d'acheter ou de vendre ses parts à un prix différent selon son humeur. L'investisseur intelligent n'a pas à suivre ses emballements : il profite de ses accès de pessimisme pour acheter et de ses accès d'euphorie pour vendre.
Le nombre de Graham, une variante plus prudente
Graham proposait aussi de ne pas payer une action plus de 15 fois ses bénéfices ni plus de 1,5 fois sa valeur comptable, soit un produit maximal de 22,5. On en déduit le « nombre de Graham » : √(22,5 × BPA × valeur comptable par action). Avec un BPA de 5 euros et une valeur comptable de 40 euros par action, il s'établit à environ 67 euros. Contrairement à la formule de croissance, il ne repose sur aucune prévision.
La notion de valeur intrinsèque est aussi utilisée en trading d'options, avec un sens plus précis. Une option donne à son détenteur un droit, et non une obligation, d'acheter (call) ou de vendre (put) le sous-jacent à un prix fixé, le prix d'exercice. Sa valeur intrinsèque correspond au gain qu'il obtiendrait en exerçant immédiatement :
Exemple : un call de prix d'exercice 100 euros sur une action qui cote 108 euros a une valeur intrinsèque de 8 euros. Si la prime de l'option est de 11 euros, les 3 euros restants constituent sa valeur temps (ou valeur extrinsèque). Lorsque le cours est égal au prix d'exercice, l'option est « à la monnaie » : sa valeur intrinsèque est nulle, mais sa valeur temps peut rester importante et varier fortement jusqu'à l'échéance, où elle disparaît. Pour aller plus loin, consultez notre guide pour mesurer le prix et la valeur d'une option.
La formule de Graham est un excellent outil de première approche, mais elle ne remplace pas une analyse complète de l'entreprise.
Surtout, aucune formule ne peut intégrer les événements imprévisibles ni les facteurs subjectifs qui font bouger les cours : crises, changements de réglementation, ruptures technologiques. C'est justement pour cela que Graham insistait sur la marge de sécurité. Warren Buffett, son élève le plus célèbre, a d'ailleurs enrichi la méthode en accordant plus de poids à la qualité de l'entreprise et à ses avantages durables qu'aux seuls critères chiffrés. Pour une analyse plus complète, consultez notre guide comment analyser une action en Bourse.
| # | Courtier | Note | Supports | Frais Euronext | En bref | Actions |
|---|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | CTO, PEA, compte sur marge | Gratuit jusqu'à 100 000 €/mois puis 0,20 % | 7 201 actions & 1 959 ETF. Démo gratuit. | |
| 2 |  | ★★★★ 4.5/5 | CTO, compte sur marge | Pas de commission, uniquement spread du marché | +6 000 actions, 2 000 ETF. Démo gratuit. | |
| 3 |  | ★★★★ 4.3/5 | Actions réelles, compte sur marge | 1-2 $ par position, gratuit sur ETF | +6 200 actions, 730 ETF. Copy trading. | |
| 4 |  | ★★★★ 4.2/5 | CTO, PEA, PEA-PME, banque | 0,10 % à 0,20 % selon profil | Service bancaire complet. |
⚠️ Investir comporte des risques de perte en capital.
La valeur intrinsèque est au cœur de l'héritage de Benjamin Graham : un actif a une valeur propre, que le marché peut ignorer longtemps, et l'investisseur patient gagne à acheter quand le cours est nettement inférieur à cette valeur. Sa formule, V = BPA × (8,5 + 2g), et surtout sa version révisée qui tient compte des taux d'intérêt, offrent un point de départ simple pour repérer des actions potentiellement sous-évaluées. Elles doivent toutefois être complétées par une analyse du bilan, de la rentabilité et des perspectives de l'entreprise, et toujours appliquées avec une marge de sécurité. Ses recommandations restent particulièrement précieuses pour les investisseurs de long terme, comme l'a montré le parcours de Warren Buffett. Gardez enfin à l'esprit que ces principes concernent l'achat d'actions au comptant : le trading de CFD avec effet de levier comporte un risque élevé de perte en capital.
À lire aussi sur les grands investisseurs
