Mis à jour le 31 juillet 2026 par l'Équipe de broker-forex.fr
Les ETF tampons - de l'anglais buffer ETF, aussi appelés ETF à résultat défini ou defined outcome ETF - sont conçus pour répondre à un obstacle psychologique fondamental auquel sont confrontés de nombreux traders et investisseurs : la peur des pertes qui l'emporte sur le désir de gains.
Ces fonds offrent une proposition de valeur particulière : ils procurent une exposition à la hausse d'un indice boursier tout en incorporant une protection contre les baisses jusqu'à un niveau prédéterminé, en échange d'un plafonnement des gains. Longtemps réservés au marché américain, ils deviennent progressivement accessibles aux investisseurs européens via des versions UCITS.
L'essentiel à retenir
Un ETF tampon est un fonds indiciel coté qui cherche à reproduire la performance d'un indice de référence (le plus souvent le S&P 500 ou le Nasdaq-100) dans une fourchette de résultats définie à l'avance. Concrètement, le fonds vous protège contre une première tranche de baisse - le « tampon » ou buffer - tout en limitant votre gain à un plafond (cap).
Prenons un exemple : un ETF tampon de 10 % sur le S&P 500 avec un plafond de 14 %. Sur la période de résultat :
Le résultat n'est garanti que pour l'investisseur qui achète au début de la période de résultat et conserve ses parts jusqu'à l'échéance. C'est le point le plus souvent mal compris de ces produits.
Depuis l'apparition des premiers ETF tampons en 2018 (Vest, filiale de First Trust, avait lancé le premier fonds commun à stratégie tampon dès 2016), la catégorie a connu une croissance spectaculaire.
Un tournant réglementaire explique en partie cet essor : la réforme de la SEC de 2019 (l'« ETF Rule ») a considérablement simplifié le lancement d'ETF gérés activement, format indispensable à ces stratégies.
Fin 2025, la catégorie « résultat défini » (defined outcome) suivie par Morningstar comptait environ 420 fonds pour près de 78 milliards de dollars d'actifs. C'est devenue la catégorie d'ETF comptant le plus grand nombre de fonds sur le marché américain, et l'une des plus dynamiques, avec un taux de croissance organique annualisé d'environ 39 % sur trois ans. Sur le seul premier semestre 2025, ces fonds ont collecté plus de 8 milliards de dollars nets.
Le marché reste toutefois très concentré. First Trust est le premier fournisseur, avec près de 40 milliards de dollars répartis sur environ 110 fonds à résultat défini fin 2025, soit à peu près la moitié des encours de la catégorie. À eux deux, First Trust et Innovator détenaient environ 86 % des parts de marché. Sur les 420 fonds recensés, seuls 19 dépassaient le milliard de dollars d'actifs, tandis que 191 pesaient moins de 50 millions.
Trois grandes familles de fonds à résultat défini
Les fonds tampons sont, pour l'essentiel, des produits structurés présentés sous la forme d'un ETF. Les produits structurés traditionnels sont des ensembles de contrats dérivés adossés à diverses mesures financières ou à divers actifs, tels que :
Les ETF tampons reposent généralement sur une approche en trois volets :
Ces fonds utilisent principalement des options d'échange flexibles (FLEX options), qui offrent des prix d'exercice et des dates d'expiration personnalisables. Elles sont compensées par l'Options Clearing Corporation (OCC), ce qui réduit le risque de contrepartie par rapport à des swaps privés de gré à gré, et font l'objet d'une supervision réglementaire par la SEC. Elles sont cotées de façon transparente sur le marché d'options du CBOE à Chicago.
Un indice synthétique peut être créé en achetant une option d'achat et en vendant une option de vente à un prix d'exercice proche.
Les rendements sont ensuite plafonnés en vendant une option d'achat, et la baisse est limitée en achetant une option de vente. Les coûts de l'option de vente et toute perte nette sur la création de l'indice synthétique (les options d'achat sont généralement plus chères que les options de vente lorsque les taux d'intérêt sont positifs, toutes choses égales par ailleurs) peuvent être couverts par la vente d'une option de vente OTM supplémentaire, ce que font certains fonds tampons.
Toutes les options d'un fonds tampon ont généralement une échéance alignée sur la période de résultat (souvent un an).
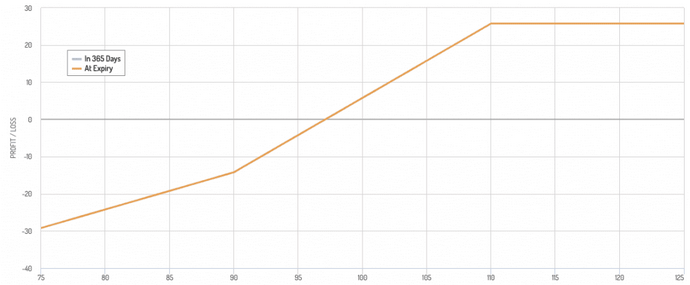
Supposons que les objectifs du client soient une exposition longue à un indice et une limitation de la baisse à 10 %, avec des demi-pertes au-delà (par exemple, une baisse de 30 % de l'indice entraînerait une perte de 20 %).
Voici le diagramme de paiement de ces options :
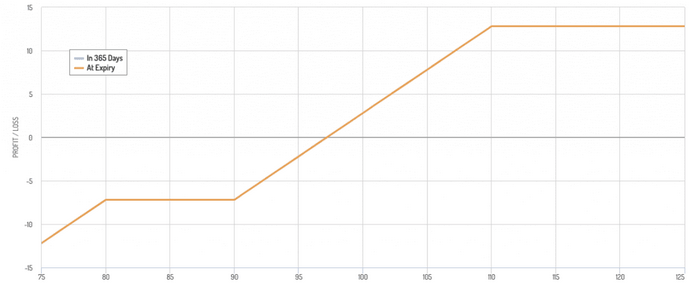
Supposons cette fois que le client vise une exposition longue à l'indice, une baisse tamponnée à 10 % jusqu'à 20 % de pertes, puis accepte des pertes supplémentaires au-delà de 20 % pour récupérer le coût des options vendues.
Voici le diagramme de paiement correspondant :
| # | Broker | Note | Siège | Plateforme | Dépôt min. | Types d'options | Actions |
|---|---|---|---|---|---|---|---|
| 1 |  | ★★★★ 4.4/5 | Irlande | AvaOptions | 100 € | Options vanilles (OTC) | |
| 2 |  | ★★★★ 4.4/5 | Allemagne | IG, ProRealTime | 300 € | Options vanilles & barrières (OTC) | |
| 3 |  | ★★★★ 4.2/5 | Pologne | xStation 5, TradingView | 0 € | Options actions US (achat) |
⚠️ Les contrats d'options sont des produits financiers complexes. 65 à 77 % des comptes d'investisseurs particuliers perdent de l'argent en négociant des CFD avec les brokers de ce tableau.
La plupart des ETF tampons fonctionnent sur un cycle défini, appelé période de résultat. Cette période est essentielle : les plafonds et les tampons ne s'appliquent pleinement qu'aux investisseurs qui achètent à la date de rééquilibrage. Ceux qui entrent en milieu de période bénéficient de niveaux de protection différents selon la performance de l'indice depuis le dernier rééquilibrage. Les émetteurs publient généralement en temps réel le tampon et le plafond restants.
L'investisseur renonce aux gains au-delà d'un certain seuil et n'est exposé qu'au rendement en prix : les dividendes ne sont pas pris en compte, même s'il serait théoriquement possible de concevoir de tels produits en détenant l'indice sous-jacent plutôt qu'en le répliquant par options. Le remplacement régulier des contrats d'options peut par ailleurs freiner la performance.
Le prix des options - et donc les conditions de la stratégie d'options - dépend de la volatilité et des taux d'intérêt. Des taux plus élevés renchérissent les options d'achat par rapport aux options de vente ; des taux plus bas font l'inverse. Ces mécanismes, combinés à des frais de gestion parfois proches de 0,9 % chez certains émetteurs, peuvent créer un retard de performance par rapport à un investissement direct dans l'indice.
Voici quelques exemples représentatifs d'ETF tampons, avec l'accent mis sur les principaux fournisseurs américains et certaines caractéristiques clés :
Les ETF tampons conviennent à un éventail de profils plus large que la simple étiquette « d'investisseur averse au risque ». Une évaluation nuancée aide à décider s'ils correspondent aux objectifs financiers et à la tolérance au risque de chacun.
Ils peuvent convenir aux personnes proches de la retraite qui souhaitent rester exposées aux actions tout en craignant qu'une baisse de marché n'affecte leur épargne. La protection à la baisse aide à préserver le capital tout en participant, de façon plafonnée, aux hausses.
Ceux qui visent une croissance modérée avec une exposition réduite à la baisse peuvent trouver ces fonds intéressants, notamment avec une tolérance au risque modérée.
Les personnes qui s'appuient sur un revenu d'investissement peuvent utiliser ces ETF pour compléter leur portefeuille tout en réduisant l'impact des fortes chutes de marché.
Les épargnants qui privilégient la préservation du capital à la maximisation des rendements peuvent y recourir pour équilibrer le rapport risque/rendement de leur poche actions.
Certains sont confrontés à des réactions émotionnelles à la volatilité qui les poussent à de mauvaises décisions. En bornant le risque de baisse, les ETF tampons peuvent réduire les réactions de panique et favoriser une discipline d'investissement.
Ils peuvent enfin s'inscrire dans une stratégie plus large de gestion des risques, en complément des obligations ou d'autres actifs défensifs.
C'est le point décisif pour un épargnant en France : la grande majorité des ETF tampons évoqués plus haut sont cotés aux États-Unis et ne sont pas accessibles aux particuliers européens. En cause, le règlement européen PRIIPs, qui impose un document d'informations clés (DIC/KID) que les émetteurs américains ne fournissent généralement pas. Sans DIC, les courtiers (Boursorama, Bourse Direct, fortuneo, XTB, DEGIRO, Trade Republic, Interactive Brokers…) bloquent l'ordre sur les ETF américains pour un client non professionnel.
Depuis 2024-2025, plusieurs sociétés de gestion proposent des équivalents au format UCITS (OPCVM), conformes à la réglementation européenne et donc accessibles à un investisseur français :
Ces exemples sont représentatifs des approches accessibles aux Européens, sans constituer une liste exhaustive. L'exposition économique reste proche de celle des fonds américains : seule l'enveloppe réglementaire change.
À garder en tête
Voici les principales étapes pour investir dans un ETF tampon en tant qu'investisseur français, de la définition de l'objectif au suivi de la position.
| # | Courtier | Note | Supports | Frais Euronext | En bref | Actions |
|---|---|---|---|---|---|---|
| 1 | | ★★★★★ 4.6/5 | CTO, PEA, compte sur marge | Gratuit jusqu'à 100 000 €/mois puis 0,20 % | 7 201 actions & 1 959 ETF. Démo gratuit. | |
| 2 | | ★★★★ 4.5/5 | CTO, compte sur marge | Pas de commission, uniquement spread du marché | +6 000 actions, 2 000 ETF. Démo gratuit. | |
| 3 |  | ★★★★ 4.3/5 | Actions réelles, compte sur marge | 1-2 $ par position, gratuit sur ETF | +6 200 actions, 730 ETF. Copy trading. | |
| 4 |  | ★★★★ 4.2/5 | CTO, PEA, PEA-PME, banque | 0,10 % à 0,20 % selon profil | Service bancaire complet. |
⚠️ Investir comporte des risques de perte en capital.
Les fonds tampons ne sont sans doute pas la solution idéale pour la plupart des traders, en raison de leur période de résultat (souvent annuelle) et du plafonnement de la hausse, qui limitent les gains et la flexibilité à court terme.
Ils peuvent néanmoins intéresser les investisseurs à la recherche d'une protection structurée contre les baisses pendant les phases de forte volatilité. Le développement récent de fonds à réinitialisation trimestrielle réduit toutefois en partie la rigidité du calendrier.
Articles en rapport :
🔹ETF tampon
Entraînez-vous en bourse sans risque avec le compte démo gratuit de XTB
*Investir comporte des risques de perte en capital.