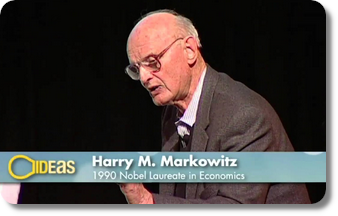
Mis à jour le 6 octobre 2026 par l'Équipe de broker-forex.fr
La théorie moderne du portefeuille (TMP), ou Modern Portfolio Theory, est l'un des piliers de la gestion d'actifs depuis plus de soixante-dix ans. Elle a été forgée par l'économiste américain Harry Markowitz, prix Nobel d'économie 1990, autour d'une idée révolutionnaire pour l'époque : ce qui compte n'est pas le rendement ou le risque de chaque placement pris isolément, mais la façon dont ces placements se combinent au sein d'un portefeuille diversifié.
Comme toute théorie du monde de l'investissement, elle a ses partisans et ses détracteurs. Nous avons choisi de la présenter dans son intégralité, ses fondements, ses formules, ses hypothèses, ses limites, puis d'exposer le modèle qui lui a succédé, la théorie post-moderne du portefeuille (TPMP), afin que vous puissiez juger par vous-même de son utilité pour construire votre propre allocation.
Lorsqu'un investisseur constitue un portefeuille, il assemble différents types d'actifs pour se protéger tout en espérant le meilleur rendement possible. Jusque-là, tout le monde est d'accord : obtenir un rendement maximal pour un risque minimal. La théorie moderne du portefeuille part pourtant d'un endroit inhabituel pour la plupart des investisseurs.
Selon la TMP, le rendement et le risque de chaque instrument ne doivent pas être analysés séparément. Ce qui importe, c'est la manière dont le rendement et le risque d'un actif influencent le risque et le rendement global du portefeuille. En raisonnant ainsi, il devient possible de diversifier intelligemment pour optimiser ces deux paramètres à la fois.
La méthode fonctionne dans les deux sens : l'investisseur peut fixer un rendement cible, puis rechercher, à l'aide des graphiques de la frontière efficiente, la combinaison d'actifs qui atteint ce rendement avec le risque le plus faible. Pour quantifier ce risque, la TMP s'appuie sur la variance et l'écart-type des rendements.
Tout commence avec un article de 25 pages, Portfolio Selection, publié en 1952 dans le Journal of Finance. Harry Markowitz, alors doctorant à l'université de Chicago, y démontre mathématiquement qu'un portefeuille bien diversifié peut réduire le risque sans amputer l'espérance de rendement. L'anecdote veut que Milton Friedman, membre de son jury de thèse, ait douté qu'il s'agisse bien d'un travail d'économie tant l'approche, mêlant statistiques et optimisation, était nouvelle.
Ce travail fondateur a bouleversé la façon de gérer l'argent et a valu à Markowitz le prix Nobel d'économie en 1990, partagé avec Merton Miller et William Sharpe. Considéré comme le « père de la théorie moderne du portefeuille », Harry Markowitz s'est éteint le 22 juin 2023, à l'âge de 95 ans, à San Diego. Ses principes continuent d'irriguer l'ensemble de la gestion d'actifs, des fonds indiciels aux robo-advisors.
Markowitz résumait volontiers sa contribution ainsi : la plupart des gens pensaient qu'il fallait tout miser sur l'action à l'espérance de gain la plus élevée. C'est faux, comme chacun sait, il ne faut pas mettre tous ses œufs dans le même panier. Toute la TMP consiste à formaliser mathématiquement cette intuition de bon sens.
La TMP part du principe que les investisseurs ont une aversion pour le risque : à rendement égal, ils préfèrent le placement le moins volatil. Cette aversion a un côté vertueux, elle pousse à diversifier pour se protéger, mais peut aussi dégénérer en aversion aux pertes, un biais psychologique qui conduit à des décisions irrationnelles. C'est le versant positif que la TMP cherche à exploiter.
Le modèle repose sur trois grandeurs statistiques :
Le rendement d'un portefeuille est la somme pondérée des rendements de chaque actif. Prenons un exemple simple : un portefeuille composé de quatre actifs de poids égal (25 % chacun), dont les rendements attendus sont respectivement de 3 %, 6 %, 12 % et 13 %.
RP = (3 % × 25 %) + (6 % × 25 %) + (12 % × 25 %) + (13 % × 25 %)
RP = 8,50 %
Le calcul du risque est nettement plus délicat. Il ne suffit pas d'additionner les variances : il faut aussi tenir compte de la corrélation entre chaque paire d'actifs. Dans un portefeuille à quatre actifs, il existe six combinaisons de paires possibles, et pour chacune il faut estimer la covariance. C'est précisément parce qu'il prend en compte ces interactions que le risque d'un portefeuille diversifié est inférieur à la simple moyenne des risques individuels : c'est là tout le génie de l'approche de Markowitz.
La frontière efficiente est la traduction graphique du modèle. En plaçant le rendement attendu sur l'axe vertical et le risque (écart-type) sur l'axe horizontal, on peut représenter tous les portefeuilles possibles. La frontière efficiente forme la limite supérieure de cet ensemble : elle regroupe les portefeuilles qui offrent le rendement le plus élevé pour chaque niveau de risque, ou le risque le plus faible pour un rendement visé.
Un portefeuille situé sur la frontière est dit optimal. Un portefeuille situé en dessous est sous-optimal : il existe une autre combinaison qui, pour le même risque, rapporterait davantage. L'objectif de l'investisseur est donc de se positionner sur la frontière, à l'endroit qui correspond à sa tolérance au risque personnelle.
Parmi tous les portefeuilles de la frontière efficiente, l'un présente le meilleur rapport rendement/risque : celui qui maximise le ratio de Sharpe (rendement au-delà du taux sans risque divisé par la volatilité). Développé par William Sharpe, colauréat du Nobel 1990 avec Markowitz, ce ratio reste l'outil de référence pour comparer l'efficacité de deux portefeuilles.
Le cadre théorique de Markowitz ne tient que si un certain nombre d'hypothèses sont réunies. Il est essentiel de les connaître, car ce sont elles qui expliquent la plupart des critiques adressées au modèle.
| Hypothèse | Ce qu'elle suppose |
|---|---|
| Investisseurs rationnels et averses au risque | Les investisseurs préfèrent toujours plus de rendement pour moins de risque et décident sur la seule base du couple rendement / écart-type. |
| Rendements normalement distribués | Les rendements des actifs suivent une distribution normale. En réalité, ils présentent des queues plus épaisses (événements extrêmes plus fréquents que prévu). |
| Information complète et gratuite | Tous les investisseurs disposent des mêmes informations sur les rendements attendus, les risques et les corrélations. |
| Absence de coûts et d'impôts | Aucun frais de transaction ni fiscalité ne vient réduire la performance ou freiner le rééquilibrage. |
| Emprunt et prêt illimités au taux sans risque | Chaque investisseur peut emprunter ou prêter sans limite au taux sans risque, ce qui facilite l'optimisation. |
Comme tout modèle, la théorie moderne du portefeuille offre un cadre puissant mais imparfait. Voici une synthèse équilibrée de ses forces et de ses faiblesses.
La première grande critique tient à son lien avec l'hypothèse d'efficience des marchés. Longtemps dominante, cette hypothèse a été fragilisée par l'essor de la finance comportementale : il suffit de repenser à la bulle Internet pour constater à quel point la cupidité et l'euphorie peuvent prendre le pas sur la rationalité. La seconde critique porte sur l'usage exclusif de variables quantitatives, sans ajustement aux fondamentaux ni au contexte macroéconomique.
La diversification est le principe le plus opérationnel de la TMP. Deux actifs sont négativement corrélés lorsque le prix de l'un monte pendant que l'autre baisse ou stagne. Exemple classique : quand les marchés actions s'envolent, les rendements des obligations d'État ont souvent tendance à refluer.
Un portefeuille composé uniquement de titres de créance peut devenir étonnamment volatil. En y ajoutant des ETF qui répliquent un indice boursier, plus risqués individuellement mais négativement corrélés aux obligations, on parvient paradoxalement à réduire la volatilité de l'ensemble tout en augmentant son rendement. C'est cette compensation des mouvements de prix qui fait toute la valeur de la diversification, connue sous le nom de modèle de diversification de Markowitz.
L'impact du modèle de Markowitz sur la gestion moderne est considérable. Il a déplacé l'attention de la sélection d'actifs individuels vers la construction d'un portefeuille bien diversifié, maximisant le rendement pour un niveau de risque donné. C'est le point de départ des grandes stratégies d'allocation d'actifs qui répartissent le capital entre actions, obligations et matières premières.
Des approches plus récentes, comme la parité des risques (risk parity), en découlent directement : plutôt que de pondérer les actifs par leur capital, on les pondère par leur contribution au risque total. Cette famille de stratégies, tout comme l'essor des approches systématiques et quantitatives, prolonge l'intuition originelle de Markowitz.
La théorie post-moderne du portefeuille (TPMP, ou Post-Modern Portfolio Theory) est née en réponse aux limites de la TMP. Là où Markowitz optimise le couple rendement/volatilité à partir de données historiques, la TPMP apporte trois nouveautés majeures : elle se concentre sur le risque de baisse, elle intègre les biais comportementaux des investisseurs et elle accorde une place plus large aux investissements alternatifs.
La critique centrale adressée à la TMP concerne sa dépendance aux données passées. Contrairement à des « systèmes fermés » comme les échecs, où les règles futures sont identiques aux règles passées, les marchés financiers sont des « systèmes ouverts » où le passé ne préfigure pas nécessairement l'avenir. Ajoutez à cela l'hypothèse d'investisseurs parfaitement rationnels, que contredisent l'excès de confiance ou l'ancrage — et l'on comprend pourquoi un nouveau cadre s'est imposé.
La différence fondamentale entre les deux théories réside dans la mesure du risque. Le tableau ci-dessous résume les points de divergence les plus importants.
| Critère | Théorie moderne (TMP) | Théorie post-moderne (TPMP) |
|---|---|---|
| Mesure du risque | Volatilité totale (écart-type) | Risque de baisse uniquement (downside risk) |
| Volatilité haussière | Considérée comme un risque | Considérée comme bénéfique, non pénalisée |
| Comportement de l'investisseur | Rationnel, maximisateur d'utilité | Sujet aux biais cognitifs et émotionnels |
| Ratio de référence | Ratio de Sharpe | Ratio de Sortino |
| Classes d'actifs | Actifs traditionnels (actions, obligations) | Ouverture large aux actifs alternatifs |
| Distribution des rendements | Supposée normale | Prend en compte l'asymétrie et les événements extrêmes |
En ne pénalisant que la volatilité baissière, la TPMP répond à une critique de bon sens : une forte hausse n'est pas un « risque » dont l'investisseur voudrait se protéger. C'est précisément ce que capte le ratio de Sortino, variante du ratio de Sharpe qui ne retient que les rendements inférieurs à un seuil cible. Deux portefeuilles au même ratio de Sharpe peuvent avoir des ratios de Sortino très différents si l'un connaît surtout des à-coups à la hausse et l'autre à la baisse.
Cet accent sur le risque de perte a mécaniquement renforcé le rôle des investissements alternatifs — capital-investissement, fonds spéculatifs, immobilier, matières premières — qui apportent une diversification supplémentaire et peuvent amortir les pertes en période de tension. Les investisseurs institutionnels (fonds de pension, fonds de dotation, assureurs) ont largement adopté la TPMP pour gérer leurs engagements de long terme, en s'appuyant sur l'analyse de scénarios et les tests de résistance.
Les marchés devenant plus complexes et les risques non traditionnels plus fréquents (pandémies, chocs géopolitiques, risques de change), l'importance de la TPMP devrait croître. L'intelligence artificielle et l'apprentissage automatique jouent un rôle grandissant : ils aident à mieux cerner les comportements, préférences et tolérances au risque des investisseurs, ouvrant la voie à des stratégies plus personnalisées.
L'optimisation de portefeuille consiste à choisir, parmi toutes les combinaisons d'actifs possibles, celle qui répond le mieux à un objectif donné : le plus souvent maximiser le rendement attendu par unité de risque. Le modèle moyenne-variance de Markowitz en est la première formalisation, mais il n'est plus le seul. Depuis les années 1990, chercheurs et gérants ont développé des méthodes qui changent soit la mesure du risque, soit la manière d'estimer les paramètres, soit l'objectif lui-même.
| Technique | Ce qu'elle optimise | À retenir |
|---|---|---|
| Maximisation de l'utilité | L'utilité espérée de l'investisseur, c'est-à-dire sa satisfaction compte tenu de ses préférences et de son aversion au risque. | Formalise le profil de l'investisseur ; c'est le socle théorique dont le modèle moyenne-variance est un cas particulier. |
| Moyenne-variance (Markowitz) | Le rendement attendu pour un niveau de variance donné (ou l'inverse). | Trace la frontière efficiente ; très sensible aux estimations de rendement. |
| Variance minimale | La seule volatilité du portefeuille, sans tenir compte des rendements attendus. | Convient aux profils prudents qui privilégient la préservation du capital ; une variante impose un rendement plancher (l'inflation, par exemple). |
| Parité des risques | L'égalité des contributions de chaque actif au risque total, à partir des volatilités et des corrélations. | Ne dépend pas des prévisions de rendement ; c'est la logique du portefeuille All Weather. |
| Contribution égale au risque (ERC) | Version complète de la parité des risques, qui intègre les covariances entre tous les actifs. | Allocation plus équilibrée que la simple pondération par l'inverse de la volatilité. |
| Parité des risques hiérarchique (HRP) | Les contributions au risque après regroupement des actifs en « grappes » selon leurs corrélations. | Proposée par Marcos López de Prado en 2016 ; réduit l'effet des erreurs d'estimation de la matrice de covariance. |
| Black-Litterman | Un mélange entre les rendements d'équilibre du marché et les opinions de l'investisseur. | Évite les pondérations extrêmes et instables du modèle de Markowitz. |
| Drawdown maximum | La plus forte baisse, d'un sommet à un creux, subie par le portefeuille. | Cible le risque que l'investisseur ressent réellement : le drawdown. |
| CVaR (expected shortfall) | La perte moyenne subie dans les pires scénarios, au-delà d'un seuil de confiance. | Adaptée aux rendements à queues épaisses ; voir VaR et CVaR. |
| Assurance de portefeuille (CPPI) | La protection d'une valeur plancher, tout en restant exposé à la hausse des actifs risqués. | Allocation dynamique : la part risquée est un multiple constant du « coussin » (valeur du portefeuille moins plancher). |
| Critère de Kelly | Le taux de croissance à long terme du capital. | Indique la fraction du capital à engager sur chaque position ; souvent appliqué de façon fractionnée, voir le calcul de la taille des positions. |
| Optimisation multi-objectifs | Plusieurs critères à la fois : rendement, risque, liquidité, frais, critères ESG. | Met en évidence les compromis entre objectifs contradictoires plutôt qu'une solution unique. |
Trois de ces approches méritent un commentaire, car elles répondent directement aux faiblesses du modèle d'origine.
Le modèle Black-Litterman, mis au point par Fischer Black et Robert Litterman chez Goldman Sachs au début des années 1990, part d'un constat : nourri de rendements et de corrélations historiques, l'optimiseur de Markowitz produit des pondérations extrêmes, par exemple une part démesurée d'obligations courtes ou de liquidités, et les modifie brutalement au moindre changement d'hypothèse. Black-Litterman prend pour point de départ les pondérations du marché, considérées comme un équilibre, puis les ajuste en fonction des convictions de l'investisseur et du degré de confiance qu'il leur accorde. Les allocations obtenues sont plus intuitives et mieux diversifiées.
La parité des risques et ses variantes (ERC, HRP) renoncent purement et simplement à prévoir les rendements, le paramètre le plus difficile à estimer. Elles ne retiennent que les volatilités et les corrélations, et répartissent le capital de sorte qu'aucun actif ne domine le risque de l'ensemble. Dans un portefeuille 60/40 classique, les actions représentent en effet l'essentiel du risque total alors qu'elles ne pèsent que 60 % du capital.
Les approches centrées sur les pertes (drawdown maximum, CVaR, CPPI) rejoignent la logique de la théorie post-moderne : ce qui inquiète l'investisseur n'est pas la volatilité à la hausse, mais la perte. Elles s'appuient sur les baisses historiques et sur les scénarios extrêmes plutôt que sur l'écart-type.
Le modèle de Black-Scholes sert à évaluer les options : il n'optimise pas un portefeuille, mais il est indispensable pour gérer ceux qui contiennent des produits dérivés. Les réseaux bayésiens modélisent les liens de probabilité entre rendements, indicateurs économiques et facteurs de marché, et permettent de réviser une allocation à mesure qu'arrivent de nouvelles informations. L'arbitrage statistique, enfin, est une stratégie quantitative surtout pratiquée par les institutionnels, qui peut constituer une source de rendement décorrélée à l'intérieur d'un portefeuille.
Aucune de ces méthodes n'est la meilleure pour tous les investisseurs ni pour toutes les conditions de marché. Les grands investisseurs institutionnels construisent d'ailleurs généralement leurs propres modèles, en combinant plusieurs de ces briques.
Derrière chaque technique se trouve un problème mathématique : une fonction à maximiser ou à minimiser, sous contraintes (budget, poids minimum et maximum, nombre de lignes…). Le type de problème détermine l'outil utilisé.
Une image pour comprendre. Composer un portefeuille revient à résoudre une énigme qui admet des milliards de réponses. Une méthode méta-heuristique procède par essais intelligents : elle teste une réponse, en tire un enseignement, améliore la suivante, et s'arrête lorsqu'elle ne progresse plus. La solution est bonne, sans garantie d'être la meilleure. L'optimisation globale déterministe découpe au contraire l'énigme en zones et élimine une à une celles qui ne peuvent pas contenir la meilleure réponse : elle est plus lente, mais ne laisse rien de côté.
Le modèle de Markowitz suppose un monde sans impôts ni frais, où chacun peut acheter ce qu'il veut. Dans la pratique, trois contraintes écartent le portefeuille réel du portefeuille théorique, et un optimiseur qui les ignore donne des résultats inapplicables.
Pour un particulier français, la conséquence est concrète : sur un compte-titres, chaque arbitrage gagnant est soumis au prélèvement forfaitaire unique (31,4 % en 2026), alors que les arbitrages réalisés à l'intérieur d'un PEA ou d'une assurance-vie ne sont pas imposés tant qu'il n'y a pas de retrait. Le choix de l'enveloppe et la fréquence de rééquilibrage font donc partie intégrante de l'optimisation, au même titre que les pondérations.
Que vous vous inspiriez de la TMP ou de la TPMP, la démarche pratique de construction d'un portefeuille suit une logique commune. Voici les six étapes essentielles.
Un portefeuille est un ensemble de placements financiers (actions, obligations, liquidités, parts de fonds…) détenu par un particulier, une société de gestion ou un fonds. Le gestionnaire de portefeuille est le professionnel chargé de le construire et de le suivre, pour une institution ou pour des clients privés, en fonction de leurs objectifs et de leur tolérance au risque. Voici les principaux termes que l'on rencontre dès que l'on s'intéresse à la théorie du portefeuille.
Les styles d'investissement décrivent la manière dont un gérant choisit ses titres.
Le modèle de Markowitz a transformé la gestion d'investissement en introduisant une approche systématique et quantitative de l'optimisation de portefeuille. En plaçant la diversification et le trade-off rendement/risque au centre de la décision, il a fourni un langage commun à toute la finance moderne. Ses limites sont réelles, assimiler la volatilité au risque reste une simplification, mais ses principes fondamentaux demeurent d'une pertinence remarquable, plus de soixante-dix ans après.
La théorie post-moderne du portefeuille prolonge cet héritage en corrigeant ses angles morts : elle se concentre sur le risque de baisse, reconnaît le poids des biais comportementaux et ouvre la construction de portefeuille aux actifs alternatifs. Pour l'investisseur d'aujourd'hui, la meilleure stratégie consiste sans doute à utiliser la TMP comme point de départ rigoureux, puis à l'enrichir des apports de la TPMP et d'une analyse attentive des fondamentaux et du contexte macroéconomique.
Les techniques d'optimisation plus récentes, de Black-Litterman à la parité des risques, ne remplacent pas ce socle : elles en corrigent les fragilités. Aucune ne dispense de l'essentiel, à savoir un portefeuille réellement diversifié, des frais maîtrisés, une enveloppe fiscale adaptée et une allocation que l'on est capable de conserver dans les phases de baisse. Investir comporte un risque de perte en capital, quelle que soit la méthode retenue.
| # | Courtier | Note | Supports | Frais Euronext | En bref | Actions |
|---|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | CTO, PEA, compte sur marge | Gratuit jusqu'à 100 000 €/mois puis 0,20 % | 7 201 actions & 1 959 ETF. Démo gratuit. | |
| 2 |  | ★★★★ 4.5/5 | CTO, compte sur marge | Pas de commission, uniquement spread du marché | +6 000 actions, 2 000 ETF. Démo gratuit. | |
| 3 |  | ★★★★ 4.3/5 | Actions réelles, compte sur marge | 1-2 $ par position, gratuit sur ETF | +6 200 actions, 730 ETF. Copy trading. | |
| 4 |  | ★★★★ 4.2/5 | CTO, PEA, PEA-PME, banque | 0,10 % à 0,20 % selon profil | Service bancaire complet. |
⚠️ Investir comporte des risques de perte en capital.