Mis à jour le 9 octobre 2026 par l'Équipe de broker-forex.fr
La guerre est revenue au centre de l'actualité : conflit russo-ukrainien depuis février 2022, affrontements au Proche-Orient, tensions autour de Taïwan, guerre commerciale entre les États-Unis et la Chine… Si le coût financier d'un conflit reste dérisoire face à son coût humain, beaucoup d'épargnants se demandent légitimement comment investir en temps de guerre et quels actifs protègent le mieux un patrimoine en période d'instabilité géopolitique.
Ce guide aborde la question sous deux angles : celui de l'observateur, qui n'est pas directement touché par les combats mais subit leurs effets économiques (inflation, volatilité, sanctions), et celui du participant, qui vit dans un pays en guerre. Il ne s'agit pas de minimiser la tragédie des conflits, mais de comprendre ce que l'histoire et les données nous apprennent pour préserver son épargne.
Les marchés financiers sont exposés à de nombreux chocs : crises de la dette, pandémies, catastrophes naturelles, guerres. Beaucoup de ces événements nous surprennent simplement parce qu'ils ne se sont pas produits depuis que nous investissons. C'est là qu'une étude de l'histoire financière et du cycle des empires devient précieuse.
En 2011, le psychologue Steven Pinker publiait dans le Wall Street Journal un article intitulé « Why Violence Is Vanishing », montrant que le nombre de décès liés aux guerres rapporté à la population mondiale avait fortement diminué depuis la Seconde Guerre mondiale :
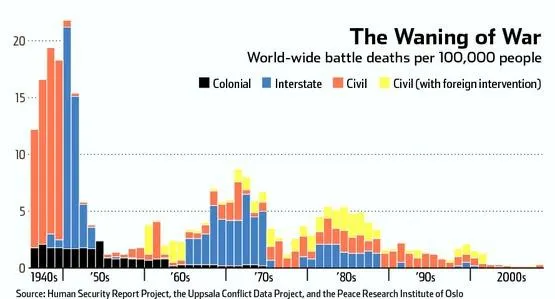
D'autres analyses montrent que le nombre de conflits entre États n'a pas disparu, mais ces conflits ont été bien moins meurtriers que les guerres mondiales. Conséquence pratique : la plupart des investisseurs vivront les guerres futures en observateurs, pas en participants. Même aux États-Unis, impliqués dans de nombreux conflits depuis 1900, l'immense majorité de la population a été spectatrice des guerres.
Plusieurs analystes comparent la période actuelle aux années 1929-1945 : ralentissement économique, taux d'intérêt tombés à zéro et création monétaire massive après 2008 et 2020, montée des inégalités et du populisme, puis multiplication des conflits commerciaux, technologiques, financiers et géopolitiques. Dans ce schéma, la guerre commerciale est souvent le premier domino ; les rivalités sur les capitaux (monnaie, dette, accès aux marchés), la technologie et l'influence géopolitique suivent, parfois 5 à 10 ans avant un conflit armé.
La grande différence avec les années 1930 tient à la dissuasion nucléaire : la doctrine de la « destruction mutuelle assurée » incite les grandes puissances à la prudence et à la négociation. Mais l'histoire montre aussi que les petites guerres peuvent échapper à tout contrôle et que les conflits se révèlent presque toujours plus longs et plus coûteux que prévu par ceux qui les déclenchent. Pour l'investisseur, la leçon est simple : il est impossible de prévoir l'issue d'une guerre, il faut donc construire un portefeuille capable de traverser plusieurs scénarios.
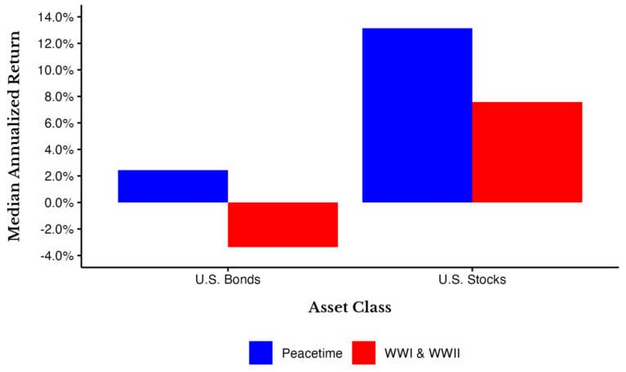
Si l'on compare le rendement réel annualisé médian des actions américaines et des obligations du Trésor américain à 10 ans en temps de paix et en temps de guerre depuis 1900, les deux classes d'actifs sous-performent nettement pendant les guerres mondiales :
Le constat reste identique si l'on ajoute la guerre de Corée et la guerre du Vietnam : les obligations passent d'un rendement réel positif à un rendement négatif, et les actions perdent environ 5 points de performance annuelle.
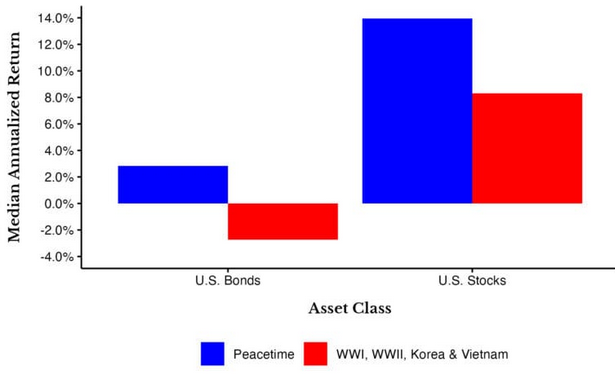
L'écart est statistiquement significatif (au seuil de 1 %) pour les obligations, mais pas pour les actions. Quelle en est la cause principale ? L'inflation. En moyenne, l'indice des prix à la consommation américain progresse d'environ 3 points de plus par an en temps de guerre qu'en temps de paix, un écart lui aussi significatif au seuil de 1 % :
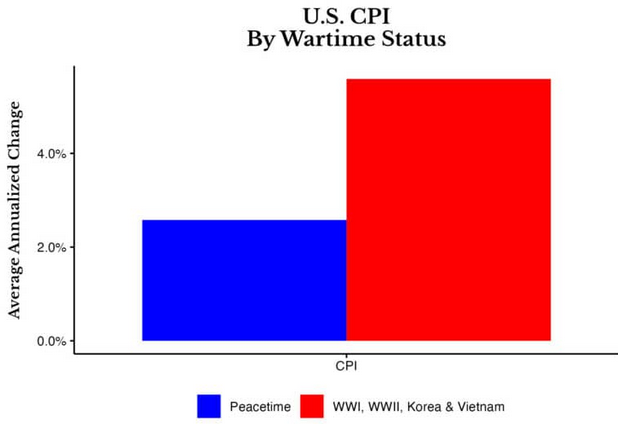
Le mécanisme est connu : une guerre coûte cher, l'État s'endette et finit souvent par monétiser une partie de cette dette. Pendant la Seconde Guerre mondiale, les États-Unis ont ainsi plafonné artificiellement les taux d'intérêt (de 1942 jusqu'à l'accord Trésor-Fed de 1951) pour financer l'effort de guerre à bon marché. Les détenteurs de liquidités et d'obligations ont perdu une grande partie de leur pouvoir d'achat. Les guerres actuelles s'inscrivent dans le même schéma : hausse des budgets militaires, déficits publics élevés et pression sur la politique monétaire des banques centrales.
À retenir : investir en temps de guerre, c'est d'abord investir dans un environnement d'inflation plus forte. Les actifs qui protègent de l'inflation sont donc ceux qui protègent le mieux d'un conflit vu de loin.
Sur la période 1972-2021, le classement des grandes classes d'actifs américaines en rendement réel médian annuel montre la domination des actifs « réels » et des actions :
| Classe d'actifs | Rendement réel médian (1972-2021) | Rendement réel médian quand l'inflation dépasse 4 % |
|---|---|---|
| Actions américaines (S&P 500) | 8,3 % | 0,8 % |
| Immobilier coté (REIT) | 7,8 % | 5,6 % |
| Actions internationales | 6,7 % | 1,0 % |
| Obligations d'entreprises américaines | 6,2 % | -5,1 % |
| Bons du Trésor à 10 ans | 3,9 % | -6,4 % |
| Immobilier résidentiel américain | 3,0 % | 0,0 % |
| Or | 1,5 % | -1,4 % |
| Bons du Trésor à 3 mois | 0,4 % | -1,4 % |
| Matières premières | -1,1 % | -6,0 % |
Données historiques sur le marché américain, rendements réels (après inflation) médians par année civile.
Deux enseignements se dégagent :
L'investisseur et stratégiste Barton Biggs, auteur de Wealth, War and Wisdom, recommandait ainsi de conserver environ 75 % de sa fortune en actions, en rappelant qu'un siècle d'histoire en fait le placement principal à privilégier, mais pas le seul. Une approche cohérente avec les portefeuilles de protection contre l'inflation et la déflation.
Il est tentant de réorganiser son portefeuille au gré des gros titres en ajoutant des valeurs défensives, énergétiques ou d'armement. En pratique, cela revient à faire du stock picking et du market timing, deux exercices difficiles. Les marchés anticipent : au moment où un conflit fait la une, une bonne partie de la hausse des secteurs « gagnants » est souvent déjà dans les cours. Une rotation sectorielle raisonnée peut avoir sa place, mais la discipline et la diversification restent les meilleures protections.
Les marchés des pays qui gagnent une guerre restent généralement solides, alors que ceux des perdants peuvent subir des pertes considérables, jusqu'à la disparition complète de leur richesse financière. D'où l'importance d'une diversification entre pays, devises et classes d'actifs plutôt qu'un pari sur un camp.
En temps de guerre, la monnaie d'échange entre pays qui ne se font pas confiance est historiquement l'or, l'argent métal et le troc. Le métal jaune présente des caractéristiques uniques :
Pour ces raisons, il est courant pendant les guerres d'acheter de l'or et de vendre du crédit (obligations et autres actifs de dette). L'or a toutefois un défaut majeur : il ne verse aucun revenu, ce qui explique son rendement réel modeste sur le long terme dans le tableau précédent.
Le déclenchement d'un conflit provoque souvent une flambée de l'or… qui ne dure pas toujours. Lors de l'invasion de l'Ukraine en février 2022, l'once a bondi au-delà de 2 050 $ début mars avec le gel des réserves de change russes, avant de revenir à son point de départ quelques semaines plus tard :
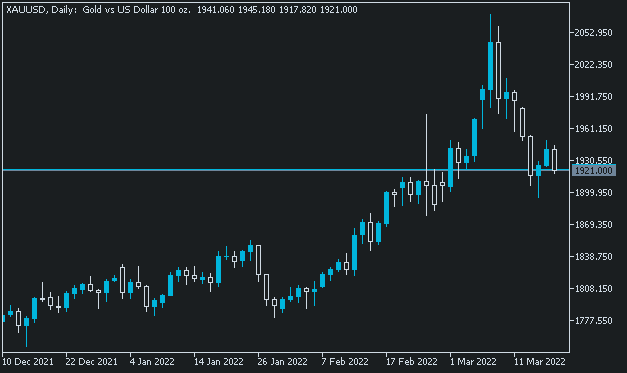
C'est sur la durée que l'effet des guerres sur l'or s'est révélé. Après le gel des avoirs russes, les banques centrales ont acheté plus de 1 000 tonnes d'or par an en 2022, 2023 et 2024 selon le World Gold Council, un rythme deux fois supérieur à celui de la décennie précédente, et leurs achats sont restés soutenus en 2025 et 2026 (Pologne et Chine en tête). Porté par cette demande, par les tensions géopolitiques et par les inquiétudes sur la dette américaine, l'or a atteint un record d'environ 5 400 $ l'once fin janvier 2026, avant de corriger fortement pour revenir autour de 4 000 $ fin juin 2026. Une volatilité qui rappelle que la valeur refuge n'est pas un actif sans risque.
Comment s'exposer ? Via l'or physique (pièces, lingots), l'or « alloué » stocké en coffre via des plateformes comme BullionVault, les ETC adossés à de l'or physique ou les mines d'or cotées. Pour doser la place de l'or dans un portefeuille, consultez notre analyse du portefeuille or et actions.

Le conflit entre la Russie et l'Ukraine a remis la question des monnaies de réserve au premier plan. Les États-Unis (dollar), la zone euro et le Royaume-Uni ont utilisé le statut de réserve de leurs monnaies comme une arme : priver un pays de l'accès au dollar ou à l'euro, c'est l'empêcher de commercer avec une grande partie du monde.
En 2022, environ 300 milliards de dollars de réserves de la Banque centrale de Russie ont été immobilisés par les pays occidentaux, dont la majeure partie chez le dépositaire belge Euroclear. Fin 2025, l'Union européenne a décidé d'immobiliser ces avoirs sans limite de durée. Moscou avait pourtant anticipé : la part du dollar dans ses réserves était passée de plus de 40 % en 2013 à moins de 20 % mi-2021, au profit de l'or et du renminbi.
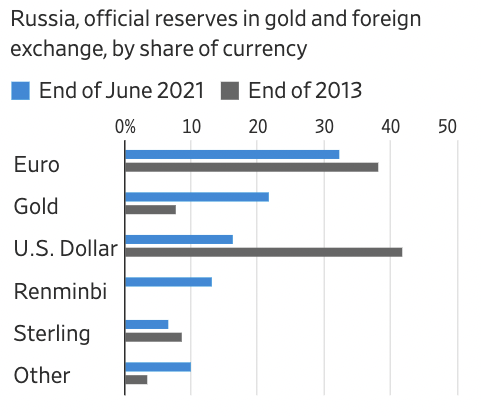
La leçon a été retenue par de nombreux pays : des réserves en devises ne sont que des créances sur d'autres États, qui peuvent décider unilatéralement de ne pas les honorer. D'autres précédents existent : en 2021, le FMI a suspendu l'accès de l'Afghanistan à ses fonds et à ses droits de tirage spéciaux (DTS) après la prise de pouvoir des talibans, et les avoirs iraniens en dollars restent soumis aux décisions du Trésor américain.
Faut-il pour autant parier sur la fin du dollar ? Les données du FMI (COFER) invitent à la prudence. Au 2e trimestre 2026, le dollar représente encore 56,7 % des réserves de change mondiales allouées, contre 20,6 % pour l'euro, environ 5 % pour le yen et seulement 2,1 % pour le yuan chinois. La part du billet vert recule lentement depuis 25 ans (elle dépassait 70 % au début des années 2000), mais aucune devise n'est en mesure de le remplacer : l'euro souffre de la fragmentation de sa dette publique, et le yuan reste pénalisé par le contrôle des capitaux chinois.
Les gestionnaires de réserves qui veulent se diversifier se tournent donc vers deux options : des actifs monétaires « neutres » comme l'or, ou des devises émergentes comme le yuan. Aucune n'est simple : détenir une grande partie de ses réserves en or ou en yuan comporte aussi des risques, et la Chine ne peut pas détenir sa propre monnaie en réserve.
Une monnaie largement utilisée ressemble à une langue largement parlée : elle reste en place par habitude bien après le déclin de la puissance qui l'a imposée. Les Provinces-Unies (Pays-Bas) n'ont perdu leur statut de monnaie de réserve qu'avec la quatrième guerre anglo-néerlandaise (1780-1784). Les dépenses de guerre ont ruiné le pays, provoquant l'effondrement de ses marchés de la dette et des actions, et celui du florin face à l'or, à l'argent et à la livre sterling :
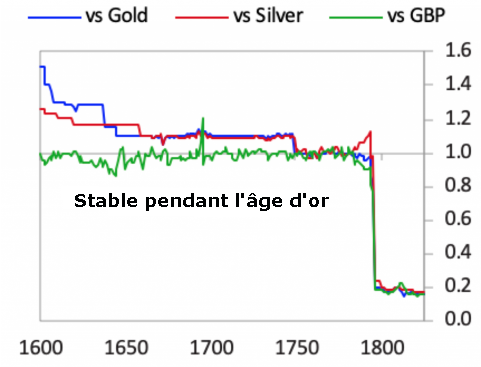
Sur le très long terme, toutes les monnaies de réserve successives (florin, livre sterling, dollar) ont perdu l'essentiel de leur valeur face à l'or. Les États-Unis ont connu deux fortes dévaluations, en 1933 (Grande Dépression) et en 1971 (fin de la convertibilité en or, sur fond de dépenses militaires et sociales), sans perdre pour autant leur statut de réserve.

L'or fonctionne en quelque sorte comme l'inverse de la monnaie : à mesure que la masse monétaire augmente, son prix tend à suivre sur le long terme. Sa popularité progresse quand les rendements réels des actifs financiers baissent, en particulier en période de guerre, de tensions géopolitiques exacerbées ou de dévaluations à grande échelle.
Les matières premières ont une valeur intrinsèque et deviennent très demandées pendant les conflits, au point de pouvoir servir de monnaie alternative. Lorsque la guerre a éclaté entre la Russie et l'Ukraine en février 2022, l'indice des matières premières a enregistré, en milieu de semaine, sa meilleure semaine depuis 1974. Cette ruée reflétait des déficits d'offre déjà présents (énergie, céréales, métaux industriels) et la volonté de détenir des biens réels.
Les chocs pétroliers liés aux conflits peuvent cependant se dégonfler très vite. En juin 2025, pendant la « guerre des douze jours » entre Israël et l'Iran, le baril de Brent a bondi de plus de 7 % en une séance avant d'effacer l'essentiel de sa hausse dès l'annonce du cessez-le-feu : le marché craignait une fermeture du détroit d'Ormuz qui ne s'est pas produite.
Sur le long terme, les matières premières restent la classe d'actifs la moins rémunératrice (-1,1 % de rendement réel médian sur 1972-2021). Elles sont donc davantage un outil de couverture ponctuel qu'un placement de fond. Pour aller plus loin : investir dans les matières premières et trader le pétrole.
Le retour de la guerre en Europe a profondément changé la perception du secteur de la défense. Au sommet de La Haye de juin 2025, les pays de l'OTAN se sont engagés à porter leurs dépenses de défense et de sécurité à 5 % du PIB d'ici 2035 (dont 3,5 % pour la défense au sens strict). L'Union européenne a lancé le plan ReArm Europe, qui vise à mobiliser jusqu'à 800 milliards d'euros d'ici 2030. L'Allemagne porte son budget de défense à environ 108 milliards d'euros en 2026 et la France à près de 57 milliards.
Les industriels européens en ont été les grands bénéficiaires boursiers depuis 2022. Rheinmetall, emblème du secteur, a réalisé en 2025 un chiffre d'affaires de 9,9 milliards d'euros (+30 %) pour un carnet de commandes de 63,8 milliards. Les ETF thématiques consacrés à la défense européenne dépassent désormais 7 milliards d'euros d'encours.
La correction de plusieurs valeurs de la défense au printemps 2026 illustre ces risques : une bonne nouvelle déjà intégrée dans les cours ne suffit plus à faire monter un titre. Avant d'investir, vérifiez l'éligibilité au PEA de l'ETF ou de l'action choisie, la répartition géographique du fonds et limitez cette exposition sectorielle à une fraction de votre portefeuille.
Les guerres affectent les actifs financiers à travers leurs flux de trésorerie et l'action des banques centrales. Dans certains cas, l'effet est limité ; dans d'autres, toute la richesse financière d'un pays est anéantie. Voici les principaux risques à connaître.
En cas de guerre, les banques continuent généralement de fonctionner, mais les comptes des ressortissants de pays ennemis peuvent être gelés. En 2022, de nombreux pays ont gelé les comptes et saisi les biens (yachts, immobilier) d'oligarques russes et de leurs proches.
Un pays peut interdire ou limiter les sorties de capitaux, comme l'a fait la Russie dès le début de la guerre en 2022. La Chine limite elle aussi en permanence les montants que ses résidents peuvent transférer à l'étranger chaque année.
Pour financer l'effort de guerre, les États s'endettent et maintiennent souvent des taux d'intérêt artificiellement bas. Les épargnants perdent alors du pouvoir d'achat sur leurs liquidités et leurs obligations. Dans les cas extrêmes, l'inflation dégénère en hyperinflation, comme en Allemagne en 1923.
La Bourse de New York a fermé pendant quatre mois en 1914, au début de la Première Guerre mondiale, mais est restée ouverte pendant la Seconde. D'autres places ont fermé pendant des années, privant les investisseurs de l'accès à leurs actions et obligations. En mars 2020, certains pays ont suspendu leurs marchés face au krach du Covid-19 sans résoudre le problème : à la réouverture, les cours ont simplement rattrapé ce qu'ils auraient fait, pendant que les investisseurs étaient bloqués.
Parfois, les marchés disparaissent purement et simplement, en général lors de révolutions (Russie en 1917-1918, Chine en 1949) ou d'hyperinflations. Le marché actions japonais a perdu environ 96 % de sa valeur réelle entre la Grande Dépression et la fin de la Seconde Guerre mondiale, l'Autriche environ 95 % avec la Première Guerre mondiale et l'hyperinflation qui a suivi, et la France environ 93 % entre la Grande Dépression et l'Occupation.
La meilleure protection reste une bonne diversification entre actifs, classes d'actifs, pays, devises et entre actifs financiers et non financiers. Aucun placement ne résiste seul à tous les scénarios.
Si vous vivez dans un pays en guerre, la préservation de votre patrimoine ne sera pas votre priorité : nourriture, eau potable et sécurité de vos proches passeront avant tout. Cela dit, deux principes permettent de se prémunir contre ce risque : la portabilité des actifs et la diversification géographique.
Aussi solides soient-ils sur le long terme, les actions et l'immobilier ne vous serviront à rien si vous ne pouvez pas y accéder : fermeture des bourses et confiscation des terres sont fréquentes en temps de guerre. Les actifs les plus faciles à emporter sont :
Le revers de la médaille : un patrimoine portable est aussi facile à voler, même en temps de paix. Et transférer d'importantes sommes à l'étranger sans respecter les procédures (déclaration des sommes de 10 000 € ou plus en espèces, or ou valeurs à la frontière de l'UE) est illégal. Préserver son patrimoine est important ; éviter la prison l'est encore plus.
Enfin, l'actif le plus portable reste vous-même. Personne ne peut vous retirer vos connaissances et vos compétences. Comme le résumait Barton Biggs, l'intelligence et le savoir-faire sont peut-être les actifs les plus faciles à transporter pour préserver sa richesse.
Si vos actifs ne sont pas transportables, vous pouvez les répartir dans plusieurs pays avant qu'une crise n'éclate :
Quelle part de son patrimoine y consacrer ? Barton Biggs suggérait 5 à 10 %, soit de quoi repartir de zéro. Fuir son pays est un événement traumatisant ; survivre et pouvoir reconstruire, même en ayant perdu la majeure partie de ses économies, reste l'essentiel. Aucune de ces stratégies n'est infaillible : elles visent à réduire les incertitudes, pas à les éliminer.
Les marchés intègrent très vite les nouvelles géopolitiques. Vendre dans la panique au déclenchement d'un conflit revient souvent à vendre au plus bas. Gardez le cap fixé par votre horizon de placement.
Privilégiez les actions mondiales et l'immobilier, raccourcissez la duration de vos obligations et envisagez les obligations indexées sur l'inflation.
Une poche d'or (souvent 5 à 10 % du portefeuille) joue le rôle de réserve neutre, indépendante de tout État, en cas de crise monétaire ou géopolitique.
Répartissez votre épargne entre plusieurs zones géographiques, plusieurs devises et, si votre patrimoine le justifie, plusieurs établissements réglementés.
Conservez plusieurs mois de dépenses en liquidités disponibles et quelques actifs facilement mobilisables pour ne jamais être contraint de vendre au mauvais moment.
La guerre est imprévisible et dévastatrice, et la préservation du patrimoine y devient au mieux une préoccupation secondaire. Pour l'investisseur qui n'est pas directement touché, l'histoire est pourtant claire : le principal danger financier d'un conflit est l'inflation. Les actions mondiales, l'immobilier et les obligations à court terme ont historiquement le mieux protégé le pouvoir d'achat, tandis que les obligations longues ont été les grandes perdantes. L'or, qui a retrouvé sa place dans les réserves des banques centrales depuis le gel des avoirs russes, apporte une protection complémentaire, au prix d'une forte volatilité.
Pour ceux qui vivent dans une zone de conflit, la portabilité des actifs et la diversification géographique sont essentielles, à condition de les organiser avant que la crise n'éclate et dans le respect de la loi. Dans tous les cas, l'avenir ne ressemblera pas forcément au passé : personne ne peut garantir la sécurité d'un patrimoine en temps de guerre, mais une allocation diversifiée et disciplinée permet de faire face aux scénarios les plus difficiles. Espérons simplement ne jamais avoir à les tester.
Pour approfondir, consultez aussi notre guide comment investir lorsque la bourse baisse et notre guide complet pour investir en bourse.
| # | Courtier | Note | Supports | Frais Euronext | En bref | Actions |
|---|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | CTO, PEA, compte sur marge | Gratuit jusqu'à 100 000 €/mois puis 0,20 % | 7 201 actions & 1 959 ETF. Démo gratuit. | |
| 2 |  | ★★★★ 4.5/5 | CTO, compte sur marge | Pas de commission, uniquement spread du marché | +6 000 actions, 2 000 ETF. Démo gratuit. | |
| 3 |  | ★★★★ 4.3/5 | Actions réelles, compte sur marge | 1-2 $ par position, gratuit sur ETF | +6 200 actions, 730 ETF. Copy trading. | |
| 4 |  | ★★★★ 4.2/5 | CTO, PEA, PEA-PME, banque | 0,10 % à 0,20 % selon profil | Service bancaire complet. |
⚠️ Investir comporte des risques de perte en capital.
