Mis à jour le 9 octobre 2026 par l'Équipe de broker-forex.fr
Les grandes surprises d'une vie d'investisseur, bulles, effondrements de la dette, dévaluations brutales, guerres, ont presque toutes déjà eu lieu ailleurs ou à une autre époque. En étudiant l'ascension et le déclin des empires depuis cinq siècles, on constate qu'ils suivent un schéma remarquablement répétitif, et que ce schéma détermine les flux de capitaux, la valeur des monnaies et le rendement des actifs.
Cette page résume l'essentiel de ces 500 ans d'histoire financière : les empires néerlandais, britannique puis américain, la rivalité actuelle entre les États-Unis et la Chine, les cas où des patrimoines entiers ont été anéantis, et ce que tout cela implique concrètement pour construire un portefeuille en 2026.
Aucun empire n'est resté au sommet indéfiniment. Les plus performants ont dominé deux ou trois siècles, puis ont cédé la place. Les causes de l'ascension sont toujours à peu près les mêmes : une éducation solide, l'innovation, une économie compétitive, une part croissante du commerce mondial, une armée capable de protéger les routes commerciales, un centre financier de premier plan et, au bout du compte, une monnaie que le reste du monde veut détenir.
Les causes du déclin sont tout aussi constantes. Le succès rend le pays plus cher et moins compétitif, les concurrents copient ses technologies avec une main-d'œuvre moins coûteuse, et le privilège de la monnaie de réserve permet d'emprunter à bon marché, donc de s'endetter au-delà de ce que la productivité peut rembourser.

Le cycle se décompose généralement en six étapes :
Une guerre ou une révolution désigne un vainqueur, qui fixe les règles du système monétaire et géopolitique. Personne n'ose défier la puissance dominante : une période de paix relative s'ouvre.
Le niveau de vie progresse, les marchés de capitaux se développent et l'endettement finance des investissements productifs.
Le crédit bon marché alimente la consommation et les bulles. Les détenteurs d'actifs s'enrichissent, les autres beaucoup moins : l'écart de richesse se creuse.
Quand la dette ne peut plus être servie, la banque centrale baisse les taux, allonge les échéances et « imprime » de la monnaie. Les prix des actifs remontent, mais la monnaie se déprécie.
Populisme, polarisation politique, parfois révolution. Un pays affaibli de l'intérieur devient une cible pour ses rivaux.
Dettes effacées ou dévaluées, réformes politiques, changement de puissance dominante : le cycle recommence.
Les frontières entre ces étapes sont floues : une bulle d'endettement ressemble longtemps à un boom de productivité, et personne ne savait le 14 juillet 1789 que la prise de la Bastille ouvrait la Révolution française. C'est pourquoi il est utile de repérer des marqueurs plutôt que d'attendre une date officielle.
Au XVIe siècle, l'Espagne domine l'Occident et la dynastie Ming l'Orient. Les Provinces-Unies s'affranchissent de la tutelle espagnole en 1581, et l'échec de l'Invincible Armada contre l'Angleterre en 1588 confirme le déclin de Madrid. Dans les années 1620, les Néerlandais dépassent l'Espagne, et leur puissance culmine vers 1650.
Leur force repose sur l'éducation et l'innovation (environ un quart des inventions mondiales au XVIIe siècle), sur la construction navale et surtout sur une invention financière : en 1602, la Compagnie néerlandaise des Indes orientales (VOC) devient la première société cotée de l'histoire, et Amsterdam ouvre la première bourse des valeurs. Le florin devient la première monnaie de réserve nationale, Amsterdam le premier centre financier mondial.
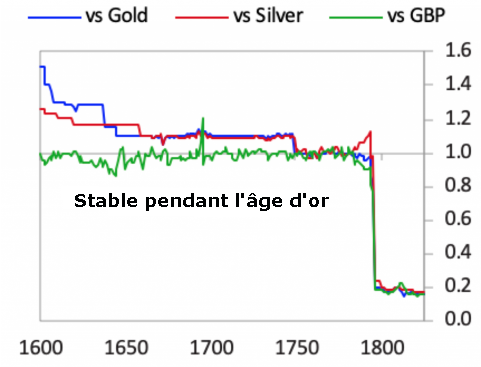
Au XVIIIe siècle, la Grande-Bretagne monte en puissance. Les Actes de navigation réservent le commerce vers l'Angleterre aux navires anglais, la rivalité devient commerciale, puis militaire. Les Provinces-Unies, endettées et divisées entre factions, perdent la quatrième guerre anglo-néerlandaise (1780-1784). La guerre ruine l'empire : les marchés de la dette et des actions s'effondrent, les déposants vident la Banque d'Amsterdam, et le florin s'écroule face à l'or, à l'argent et à la livre.
Le schéma est déjà complet : conflit commercial, puis financier, technologique et géopolitique, avant la guerre ouverte. Les guerres napoléoniennes s'achèvent à Waterloo en 1815 et laissent le Royaume-Uni seul au sommet.
Le Congrès de Vienne (1814-1815) permet aux vainqueurs de Napoléon de dessiner le nouvel ordre. La Grande-Bretagne entre dans son « siècle impérial » : la livre sterling devient la principale monnaie de réserve, adossée à l'or, et Londres remplace Amsterdam comme centre financier. La révolution industrielle, la Compagnie britannique des Indes orientales et la Royal Navy assurent sa domination. Le XIXe siècle connaît des paniques financières (1825, 1837, 1873, 1893), mais reste une période de paix et de prospérité relatives en Europe.
Comme les Néerlandais avant eux, les Britanniques sont copiés. Les nouvelles technologies enrichissent leurs propriétaires mais remplacent des travailleurs (le mot « luddite » vient des ouvriers textiles qui brisaient les métiers mécaniques), ce qui creuse les inégalités. Vers 1900, les États-Unis et l'Allemagne rattrapent le Royaume-Uni. Les écarts sont parlants : dans les années 1900, la bourse britannique recule de 34 % quand Wall Street gagne 83 %.
La Première Guerre mondiale (1914-1918) consacre la fin de la suprématie britannique, même si le Royaume-Uni figure parmi les vainqueurs. La livre conserve son rang encore quelques décennies par inertie, jusqu'à la Seconde Guerre mondiale, que le pays finance en s'endettant lourdement. La crise de Suez (1956) marque symboliquement la fin de l'empire. Aujourd'hui, la livre ne pèse plus qu'environ 4 à 5 % des réserves mondiales.
L'entre-deux-guerres reproduit le cycle en accéléré : réparations de guerre exigées en or, hyperinflation en Allemagne en 1923 (voir notre page sur l'hyperinflation), prospérité à crédit des années 1920, krach de 1929, Grande Dépression, dévaluations en cascade, puis une décennie de conflits commerciaux, financiers et géopolitiques avant la guerre ouverte en 1939.
À la sortie de la Seconde Guerre mondiale, les États-Unis détiennent environ deux tiers des réserves d'or mondiales. Les accords de Bretton Woods (1944) font du dollar la monnaie de réserve mondiale, convertible en or à 35 dollars l'once. New York supplante Londres, et le plan Marshall reconstruit l'Europe.
Le cycle reprend son cours : guerre du Vietnam et programmes sociaux (« des canons et du beurre ») creusent les déficits. Le 15 août 1971, Richard Nixon suspend la convertibilité du dollar en or. Le monde bascule dans un système de monnaie fiduciaire, sans limite physique à la création de monnaie et de crédit. Suivent l'inflation des années 1970, la hausse record des taux de la Fed en 1980-1982, puis une succession de bulles financées par la dette : Internet en 2000, immobilier en 2008, Covid-19 en 2020. À chaque crise, la réponse a été plus de dette et plus de création monétaire.

Le graphique ci-dessus le montre : mesurées en or, les trois grandes monnaies de réserve ont toutes perdu l'essentiel de leur valeur, par paliers, au moment des guerres et des crises de la dette. L'histoire détaillée du dollar et de la dédollarisation est traitée sur notre page consacrée à la monnaie de réserve.
L'historien Graham Allison (Harvard) a recensé les cas où une puissance montante a défié une puissance dominante depuis le XVIe siècle, phénomène qu'il appelle le « piège de Thucydide ». Le constat est sévère : la transition s'est faite pacifiquement dans seulement 4 cas sur 16.
| # | Période | Puissance dominante | Puissance montante | Issue |
|---|---|---|---|---|
| 1 | 1re moitié du XVIe siècle | France | Habsbourg | Guerre |
| 2 | XVIe-XVIIe siècles | Habsbourg | Empire ottoman | Guerre |
| 3 | XVIIe siècle | Habsbourg | Suède | Guerre |
| 4 | XVIIe siècle | Provinces-Unies | Angleterre | Guerre |
| 5 | Fin XVIIe - début XVIIIe | France | Grande-Bretagne | Guerre |
| 6 | Fin XVIIIe - début XIXe | Royaume-Uni | France | Guerre |
| 7 | Milieu du XIXe siècle | Royaume-Uni, France | Russie | Guerre |
| 8 | XIXe siècle | France | Allemagne | Guerre |
| 9 | Fin XIXe - début XXe | Russie, Chine | Japon | Guerre |
| 10 | Début du XXe siècle | Royaume-Uni | États-Unis | Pas de guerre |
| 11 | Début du XXe siècle | Russie, Royaume-Uni, France | Allemagne | Guerre |
| 12 | Milieu du XXe siècle | URSS, Royaume-Uni, France | Allemagne | Guerre |
| 13 | Milieu du XXe siècle | États-Unis | Japon | Guerre |
| 14 | Années 1970-1980 | URSS | Japon | Pas de guerre |
| 15 | Années 1940-1980 | États-Unis | URSS | Pas de guerre |
| 16 | Depuis les années 1990 | Royaume-Uni, France | Allemagne | Pas de guerre |
Ces transitions ne commencent presque jamais par les armes. Elles passent d'abord par une guerre commerciale, puis par une guerre des capitaux, une guerre technologique et des tensions géopolitiques, pendant une dizaine d'années, avant l'éventuel affrontement militaire. C'est exactement la grille de lecture qui s'applique aujourd'hui aux États-Unis et à la Chine.
Depuis les réformes de Deng Xiaoping à la fin des années 1970, la Chine a combiné contrôle du Parti communiste et mécanismes de marché (propriété privée, marchés de capitaux, ouverture aux investissements étrangers). Elle est devenue le premier acteur du commerce mondial, le premier détenteur de réserves de change, une puissance technologique comparable aux États-Unis et la deuxième puissance militaire. Le tableau ci-dessous résume les six terrains d'affrontement.
| Front | Enjeu principal | Situation en 2026 |
|---|---|---|
| Commerce | Droits de douane, accès au marché, propriété intellectuelle | Escalade en 2025, puis trêve d'un an conclue entre Donald Trump et Xi Jinping en Corée du Sud fin octobre 2025, prolongée jusqu'au 10 janvier 2027. |
| Capitaux | Statut du dollar, sanctions, accès aux marchés financiers | Le dollar représente 56,3 % des réserves de change au 1er trimestre 2026 (FMI), un plus bas depuis trente ans ; le yuan reste sous 2 %. |
| Technologie | Semi-conducteurs, intelligence artificielle, 5G | Contrôles américains sur les puces avancées, course à l'IA, dépendance de la Chine aux puces de TSMC (Taïwan). |
| Géopolitique | Taïwan, mers de Chine, alliances | Taïwan reste le point de friction le plus dangereux ; la Chine étend son influence via les « Nouvelles routes de la soie ». |
| Militaire | Rapport de force, dissuasion nucléaire | Supériorité américaine globale, mais avantage chinois croissant dans sa zone régionale. |
| Intérieur | Cohésion sociale, dette, inégalités | Forte polarisation politique aux États-Unis ; dette et transition économique à gérer en Chine. |
Commencée en 2018, elle s'est brutalement intensifiée en 2025, les droits de douane réciproques montant jusqu'à 145 % côté américain et 125 % côté chinois au printemps, avant une première désescalade. La trêve conclue fin octobre 2025 a ramené les surtaxes, et Pékin a suspendu certains contrôles à l'exportation sur les terres rares, le gallium, le germanium ou le graphite. Prolongée en septembre 2026 jusqu'au 10 janvier 2027, elle ne règle aucun différend de fond. L'histoire montre que le risque d'escalade majeure apparaît quand un pays coupe l'autre d'un bien vital, comme l'embargo pétrolier américain contre le Japon en 1941 : ici, ce seraient les puces d'un côté et les terres rares de l'autre.
Ses armes sont le gel ou la saisie d'avoirs, le blocage de l'accès aux circuits financiers et les embargos, autrement dit les sanctions. Les États-Unis y disposent d'un avantage décisif grâce au dollar et au contrôle des systèmes de compensation. Le gel des réserves russes en 2022 a convaincu de nombreuses banques centrales de réduire leur dépendance : elles achètent plus de 1 000 tonnes d'or par an depuis 2022, et selon la BCE (juin 2026), l'or représentait fin 2025 environ 27 % des réserves officielles mondiales à leur valeur de marché, devant l'euro. La Chine, de son côté, développe ses propres systèmes de paiement, le yuan numérique et ses marchés de capitaux, encore largement sous-pondérés par les investisseurs étrangers.
C'est le front le plus déterminant, car la puissance technologique conditionne toutes les autres. La Chine a bâti ses propres champions (Baidu, Alibaba, Tencent, Huawei) et rivalise désormais dans l'intelligence artificielle, les paiements mobiles et la 5G. Son talon d'Achille reste les semi-conducteurs les plus avancés, que Washington cherche à lui refuser. Le découplage est en marche : chaque bloc développe ses propres puces, ses propres normes et ses propres chaînes d'approvisionnement.
Pour Pékin, la souveraineté (Hong Kong, Taïwan, mers de Chine) n'est pas négociable. Pour Washington, renoncer à défendre Taïwan signerait le recul de son influence dans le Pacifique, comme la crise de Suez avait signé celui du Royaume-Uni. Un conflit ouvert entre puissances nucléaires serait dévastateur pour les deux camps, ce qui pousse à l'éviter, mais les escalades naissent souvent d'erreurs de calcul. En cas de guerre, les États financent l'effort par l'impôt, l'emprunt et la création monétaire, comme le montre l'exemple de la Seconde Guerre mondiale :
| Financement des dépenses publiques (1939-1945) | États-Unis | Royaume-Uni | Allemagne | Japon | Italie |
|---|---|---|---|---|---|
| Recettes (impôts, saisies) | 44 % | 48 % | 40 % | 52 % | 35 % |
| Emprunt auprès du secteur privé | 34 % | 38 % | 32 % | 32 % | 18 % |
| Création monétaire | 22 % | 14 % | 28 % | 15 % | 46 % |
Ce financement s'accompagne d'un contrôle des taux : de 1942 à 1947, la Fed a maintenu les taux courts à 0,375 % et plafonné les taux longs. Un environnement défavorable aux liquidités et aux obligations, dont le rendement réel devient négatif.
Les plus grands conflits d'un pays sont souvent avec lui-même. Polarisation entre gauche et droite, écart entre détenteurs d'actifs et salariés, défiance envers les institutions : ces divisions affaiblissent la capacité d'un pays à décider et à se défendre. Les facteurs qui font durer une puissance (leadership compétent, éducation, État de droit, faible corruption, productivité, budget maîtrisé) dépendent avant tout de choix internes.
Sur les quelque 750 monnaies nationales apparues depuis 1700, environ 80 % n'existent plus, et toutes les autres ont connu au moins une forte dévaluation. Le XXe siècle, avec ses deux guerres mondiales, en offre des exemples spectaculaires. Le tableau suivant montre les pertes réelles (corrigées de l'inflation) d'un portefeuille 60/40 investi uniquement dans les actions et les obligations d'État de son propre pays.
| Pays et période | Perte réelle | Cause principale |
|---|---|---|
| Russie, 1918 | Totale | Révolution bolchevique, dette répudiée, marchés fermés 75 ans |
| Allemagne, 1923 | Totale | Hyperinflation de Weimar et dettes de guerre |
| Chine, 1949 | Totale | Arrivée au pouvoir du régime communiste |
| Japon, 1928-1948 | -96 % | Défaite de 1945, inflation extrême |
| Autriche, 1903-1923 | -95 % | Hyperinflation d'après-guerre |
| France, 1930-1950 | -93 % | Grande Dépression, guerre, occupation, inflation |
| Italie, 1928-1948 | -87 % | Défaite de 1945 |
| Italie, 1907-1927 | -84 % | Dépression et inflation d'après-guerre |
| France, 1906-1926 | -75 % | Crise monétaire du début des années 1920 |
| Italie, 1960-1980 | -72 % | Récessions, chômage, inflation, chute de la lire |
| Inde, 1955-1975 | -66 % | Sécheresses, stagnation, inflation |
| Espagne, 1962-1982 | -59 % | Transition démocratique, inflation des années 1970 |
| Allemagne, 1929-1949 | -50 % | Dépression et Seconde Guerre mondiale |
| France, 1961-1981 | -48 % | Croissance lente, inflation, dépréciation du franc |
| Royaume-Uni, 1901-1921 | -46 % | Première Guerre mondiale, dépression de 1920-1921 |
Les pertes totales sont liées aux révolutions et aux dettes de guerre ; les quasi-pertes, aux guerres perdues et à l'inflation. Un investisseur des « années folles » n'aurait jamais imaginé la décennie suivante. Le portefeuille 60/40 national, réputé prudent, cumule en réalité trois concentrations : 100 % d'actifs financiers, un seul pays et une seule monnaie.
L'histoire ne dit pas quand le prochain basculement aura lieu, mais elle indique comment s'y préparer. Une différence importante avec le début des années 2020 : les taux d'intérêt réels, longtemps négatifs, sont redevenus positifs depuis 2023 aux États-Unis et en zone euro. Les obligations retrouvent donc un rôle, mais la dette publique record des grands pays occidentaux maintient le risque de dépréciation monétaire à long terme.
Ne pas tout miser sur un seul pays ni une seule monnaie. Une exposition aux marchés émergents, en particulier asiatiques, réduit la dépendance à un ordre mondial centré sur le dollar.
L'or a franchi pour la première fois 4 000 dollars l'once en octobre 2025, porté par les achats des banques centrales. Une poche en métaux précieux et en matières premières protège contre la dévaluation des monnaies papier.
Face au risque d'inflation et de répression financière, les obligations indexées sur l'inflation préservent mieux le pouvoir d'achat que les obligations à taux nominal.
Biens de consommation de base, entreprises d'importance stratégique (défense, cybersécurité, énergie, semi-conducteurs) et innovateurs : trois familles de types d'actions qui résistent mieux aux périodes de conflit.
Le principe central est simple : si un actif représentant 50 à 100 % de votre patrimoine disparaît, c'est la ruine ; s'il n'en représente qu'une petite part, vous survivez. C'est la philosophie du portefeuille All Weather de Ray Dalio, conçu pour traverser tous les environnements économiques, et des portefeuilles de protection contre l'inflation et la déflation. Pour aller plus loin, notre page sur la répartition des actifs détaille les mathématiques de la diversification.
Les Pays-Bas, le Royaume-Uni puis les États-Unis ont suivi la même trajectoire : innovation, domination commerciale et financière, monnaie de réserve, endettement, création monétaire, divisions internes et, finalement, contestation par une puissance montante. La Chine occupe aujourd'hui ce rôle de challenger, et la rivalité se joue déjà sur le commerce, les capitaux et la technologie, en attendant de savoir si elle restera pacifique comme dans 4 cas sur 16, ou non.
Pour l'investisseur, l'enjeu n'est pas de prédire la date du prochain basculement, mais de ne pas en être victime. Aucun pays, aucune monnaie et aucun système politique n'est éternel, et presque tout le monde est surpris quand le changement survient. Un portefeuille réparti entre plusieurs classes d'actifs, plusieurs pays et plusieurs devises, avec une part d'actifs réels, reste la meilleure assurance. Investir comporte un risque de perte en capital.
| # | Courtier | Note | Supports | Frais Euronext | En bref | Actions |
|---|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | CTO, PEA, compte sur marge | Gratuit jusqu'à 100 000 €/mois puis 0,20 % | 7 201 actions & 1 959 ETF. Démo gratuit. | |
| 2 |  | ★★★★ 4.5/5 | CTO, compte sur marge | Pas de commission, uniquement spread du marché | +6 000 actions, 2 000 ETF. Démo gratuit. | |
| 3 |  | ★★★★ 4.3/5 | Actions réelles, compte sur marge | 1-2 $ par position, gratuit sur ETF | +6 200 actions, 730 ETF. Copy trading. | |
| 4 |  | ★★★★ 4.2/5 | CTO, PEA, PEA-PME, banque | 0,10 % à 0,20 % selon profil | Service bancaire complet. |
⚠️ Investir comporte des risques de perte en capital.
