Mis à jour le 11 octobre 2026 par l'Équipe de broker-forex.fr
Points clés à retenir
La monnaie que nous utilisons au quotidien est déjà largement numérique : virements, cartes bancaires, paiements mobiles. Pourtant, la seule monnaie émise directement par la banque centrale et accessible aux particuliers reste aujourd'hui le billet de banque. Les monnaies numériques de banque centrale visent à combler ce vide.
La Banque populaire de Chine (PBoC), la Banque centrale européenne (BCE), la Riksbank suédoise ou encore la Banque d'Angleterre travaillent sur leur propre CBDC, tandis que la Réserve fédérale a dû abandonner le sujet. Ces projets ont des implications économiques et technologiques, mais aussi géopolitiques, et intéressent directement les investisseurs en crypto-monnaies comme les traders sur le marché des devises. Ce guide fait le point sur leur fonctionnement, l'état d'avancement des principaux projets, le rôle de la blockchain et leurs conséquences pour les marchés.
Une monnaie numérique de banque centrale (MNBC en français, CBDC en anglais) est une forme électronique de la monnaie nationale, émise et gérée par la banque centrale. Chaque unité numérique vaut exactement une unité physique : un euro numérique vaudra toujours un euro en billets.
Il ne faut pas la confondre avec les services de paiement comme Apple Pay, PayPal, Venmo ou Alipay. Ces outils facilitent les échanges électroniques, mais ils transportent de la monnaie bancaire, c'est-à-dire une créance sur une banque commerciale ou un établissement de paiement. Une CBDC transforme la monnaie légale elle-même en code informatique, au même titre que le renminbi numérique.
La différence est importante en cas de défaillance. Un dépôt bancaire n'est garanti que jusqu'à un certain montant (100 000 € par déposant et par banque dans l'Union européenne). Une CBDC, comme un billet, est un engagement direct de la banque centrale : elle ne peut pas disparaître dans la faillite d'une banque. Sa valeur peut en revanche s'éroder avec l'inflation.
On distingue deux familles de projets :
| Critère | CBDC | Monnaie bancaire | Stablecoin | Crypto-monnaie (Bitcoin) |
|---|---|---|---|---|
| Émetteur | Banque centrale | Banque commerciale | Société privée | Aucun (protocole décentralisé) |
| Valeur | 1 pour 1 avec la monnaie nationale | 1 pour 1 avec la monnaie nationale | Indexée sur une devise, adossée à des réserves | Fixée par l'offre et la demande |
| Risque de défaut | Nul (comme un billet) | Garanti jusqu'à 100 000 € | Risque émetteur et réserves | Pas d'émetteur, forte volatilité |
| Cours légal | Oui (prévu pour l'euro numérique) | Non | Non | Non (sauf exceptions) |
| Confidentialité | Définie par la banque centrale | Secret bancaire, KYC | KYC à l'entrée et à la sortie | Pseudonymat sur la blockchain |
| Cadre européen | Règlement spécifique (en négociation) | Droit bancaire | Règlement MiCA | Règlement MiCA |
CBDC, stablecoin et crypto : trois logiques différentes
Le Bitcoin et l'Ethereum sont décentralisés et ne sont garantis par aucun État. Les stablecoins comme l'USDT ou l'USDC reproduisent la stabilité du dollar, mais reposent sur la solidité d'une entreprise privée. La CBDC est la seule des trois à offrir la garantie de l'État. Elle est d'ailleurs explicitement exclue du champ du règlement européen MiCA.
Le monde s'éloigne de l'argent physique au profit des paiements numériques, plus souples et plus pratiques. Aux États-Unis, la part des transactions réglées en espèces est passée d'environ 30 % en 2009 à moins de 21 % en 2020, et la tendance s'est accélérée depuis la pandémie. Le même mouvement est observé en zone euro, où la carte et les paiements mobiles grignotent chaque année la part du cash dans les commerces.
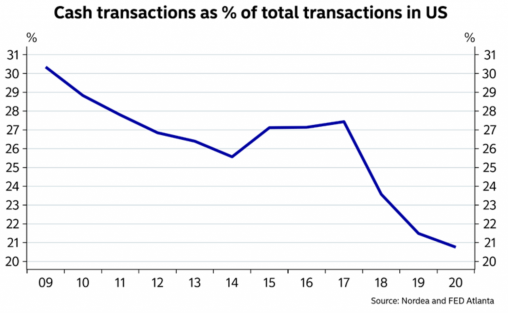
Part des transactions en espèces dans le total des transactions aux États-Unis (source : Nordea, Fed d'Atlanta)
Or, si les espèces disparaissent, les citoyens n'ont plus aucun accès direct à la monnaie de banque centrale : tout leur argent devient une créance sur des acteurs privés. La CBDC est pensée comme un « billet numérique » qui préserve ce lien.
Les banques centrales veulent conserver le contrôle de la création monétaire et du crédit à l'intérieur de leurs frontières : c'est l'un de leurs principaux pouvoirs. Lorsque des monnaies alternatives (crypto-monnaies, stablecoins, monnaies numériques étrangères) se diffusent, elles rendent la monnaie nationale et la politique monétaire moins efficaces.
La croissance des stablecoins adossés au dollar, dont la capitalisation dépasse désormais plusieurs centaines de milliards de dollars, inquiète particulièrement la BCE : une adoption massive en Europe ferait dépendre une partie des paiements d'émetteurs américains.
En Europe, l'essentiel des paiements par carte transite par des réseaux non européens (Visa, Mastercard) et une part croissante des paiements mobiles par des solutions américaines ou chinoises. L'euro numérique est présenté par ses promoteurs comme un moyen de disposer d'une infrastructure de paiement paneuropéenne, utilisable partout dans la zone euro.
Pendant la pandémie de Covid-19, les chèques de relance américains ont mis des semaines à parvenir aux ménages : il fallait réunir les adresses ou les coordonnées bancaires de chaque bénéficiaire, et certaines personnes ont été oubliées. Si chacun disposait d'un portefeuille numérique à la banque centrale, ce type de transfert pourrait être quasi instantané. Nous revenons sur cet aspect dans la partie consacrée à la politique monétaire.
Dans les pays où une grande partie de la population n'a pas de compte bancaire, une CBDC accessible depuis un simple téléphone peut donner accès aux paiements numériques. C'est l'argument principal des projets lancés aux Bahamas, en Jamaïque ou au Nigeria, et l'une des raisons pour lesquelles les pays émergents sont les plus actifs dans ce domaine.
Selon le traqueur de l'Atlantic Council mis à jour en mai 2026, 146 pays et unions monétaires, représentant plus de 98 % du PIB mondial, explorent une monnaie numérique de banque centrale. 77 d'entre eux sont à un stade avancé (développement, pilote ou lancement) et 41 mènent un projet pilote. Tous les pays du G20 travaillent sur le sujet, à l'exception des États-Unis.
Seuls trois pays ont pleinement lancé leur CBDC de détail : les Bahamas (Sand Dollar, octobre 2020), le Nigeria (eNaira, octobre 2021) et la Jamaïque (JAM-DEX, 2022). Leur adoption reste modeste, ce qui rappelle qu'une CBDC ne s'impose pas d'elle-même face aux moyens de paiement existants.
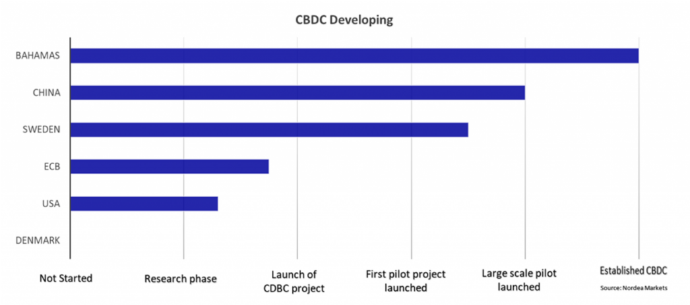
Avancement des projets de CBDC en 2021 (source : Nordea Markets). La Suède faisait alors figure de pionnière occidentale ; la zone euro l'a depuis dépassée.
| Pays / zone | Projet | Statut en octobre 2026 |
|---|---|---|
| Zone euro | Euro numérique | Règlement en trilogue depuis juillet 2026 ; pilote visé mi-2027, émission possible en 2029 |
| Chine | e-CNY (yuan numérique) | Pilote à très grande échelle ; rémunérable depuis janvier 2026 |
| Suède | e-couronne | Travaux techniques menés depuis 2020 ; la Riksbank demande une enquête parlementaire avant toute décision |
| Royaume-Uni | Livre numérique | Phase de conception en cours en 2026, aucune décision de lancement |
| Inde | e-roupie | Pilote de détail depuis décembre 2022 |
| États-Unis | Dollar numérique | Interdit par décret présidentiel depuis janvier 2025 |
| Bahamas, Jamaïque, Nigeria | Sand Dollar, JAM-DEX, eNaira | Lancés, adoption limitée |
Sources : Atlantic Council (CBDC Tracker, mai 2026), BCE, Banque populaire de Chine, Riksbank, Banque d'Angleterre.
L'euro numérique est le projet de CBDC de détail de l'Eurosystème. Il serait accessible gratuitement aux particuliers via leur banque ou leur prestataire de paiement, dans une application dédiée ou dans leur application bancaire habituelle, et accepté dans toute la zone euro.
La Commission européenne publie le projet de règlement sur l'euro numérique, accompagné d'un texte protégeant le cours légal des espèces.
Le 30 octobre 2025, le Conseil des gouverneurs de la BCE clôt la phase préparatoire ouverte en novembre 2023 et lance l'étape suivante du projet.
Les États membres adoptent leur position de négociation le 19 décembre 2025.
Après le vote de la commission ECON le 23 juin, la plénière approuve le 9 juillet 2026 l'ouverture des négociations par 416 voix pour, 169 contre et 22 abstentions. Le premier trilogue se tient le 13 juillet.
Si le règlement est adopté en 2026, un pilote de douze mois avec des prestataires de paiement et des commerçants sélectionnés pourrait débuter à partir de mi-2027.
L'Eurosystème vise à être prêt pour une émission initiale en 2029. La décision finale d'émettre ne sera prise qu'après l'adoption de la législation.
La BCE estime le coût de développement à environ 1,3 milliard d'euros jusqu'à l'émission, puis le fonctionnement à environ 320 millions d'euros par an, supportés par l'Eurosystème. Le projet reste politiquement disputé : ses partisans y voient un outil de souveraineté, ses opposants craignent une surveillance accrue des paiements et une concurrence déloyale pour les banques.
L'euro numérique n'est pas une crypto-monnaie
Contrairement au Bitcoin, l'euro numérique n'aura pas de cours fluctuant, ne pourra pas faire l'objet de spéculation et ne reposera pas sur une blockchain publique. Ce n'est pas non plus un placement : il ne sera pas rémunéré. Méfiez-vous des offres qui proposeraient « d'investir dans l'euro numérique » : il s'agit d'arnaques.
La PBoC a été la première grande banque centrale à se lancer, avec son projet DCEP (Digital Currency Electronic Payment), devenu e-CNY. Le programme pilote, ciblant d'abord le commerce de détail et les ménages, a été progressivement étendu à des dizaines de villes. Contrairement au projet suédois, le yuan numérique ne repose pas sur une blockchain mais sur une architecture centralisée à deux niveaux : la PBoC émet, les banques commerciales distribuent.
En novembre 2025, la PBoC indiquait que l'e-CNY avait traité plus de 3,48 milliards de transactions pour une valeur cumulée d'environ 16 700 milliards de yuans, avec quelque 230 millions de portefeuilles personnels. Depuis le 1er janvier 2026, les banques peuvent verser des intérêts sur les soldes d'e-CNY, ce qui le rapproche d'un dépôt bancaire rémunéré.
L'ambition est aussi internationale. La Chine détient la plus grande part du commerce mondial et pourrait facturer ses échanges en yuan numérique ou le proposer comme instrument de règlement à ses partenaires. En septembre 2025, la PBoC a ouvert à Shanghai un centre international d'opérations pour le yuan numérique. La Chine participe également au projet mBridge, une plateforme de règlement transfrontalier en CBDC de gros partagée avec Hong Kong, la Thaïlande, les Émirats arabes unis et l'Arabie saoudite, dont la Banque des règlements internationaux (BRI) s'est retirée en octobre 2024.
Les freins à l'internationalisation du renminbi restent toutefois les contrôles de capitaux et la relative fermeture des marchés financiers chinois, que la technologie seule ne peut lever. Pour aller plus loin, consultez notre fiche sur le yuan chinois (CNY).
La Suède est l'un des pays où l'argent liquide a le plus reculé, ce qui a poussé la Riksbank à étudier très tôt une couronne numérique. Contrairement à la Chine, elle a testé une solution fondée sur un registre distribué (DLT) de type blockchain, développée avec Accenture dans le cadre d'un pilote lancé en 2020.
Le projet n'a pas débouché sur un lancement. La Riksbank considère que l'avenir de l'euro numérique pèse sur ses choix et, dans son Rapport sur les paiements 2026, recommande au Parlement et au gouvernement suédois d'ouvrir une enquête officielle sur l'e-couronne : la décision d'émettre une CBDC relève du législateur, pas de la seule banque centrale.
Les travaux suédois ont mis en évidence trois grands modèles de conservation, chacun avec ses avantages et ses inconvénients :
Pendant plusieurs années, la recherche sur un dollar numérique a été menée par la Fed de Boston, le MIT, Accenture et la Digital Dollar Foundation, sans jamais dépasser le stade expérimental. Le changement de politique est intervenu en 2025 :
Washington a donc choisi de confier la numérisation du dollar au secteur privé, via les stablecoins, plutôt qu'à sa banque centrale. Un choix qui renforce la diffusion internationale du dollar sous forme de jetons, et qui explique en partie l'accélération européenne sur l'euro numérique.
La technologie blockchain a souvent été présentée comme le support naturel des CBDC. Dans les faits, la plupart des CBDC de détail (e-CNY, euro numérique) reposent sur des infrastructures centralisées, plus rapides et plus faciles à contrôler. Les registres distribués sont surtout utilisés pour les CBDC de gros et le règlement de titres tokenisés : le projet Agorá de la BRI, auquel participe l'Eurosystème, a testé en 2026 le règlement transfrontalier en une seule étape, et la BCE a prévu la mise en service en septembre 2026 de Pontes, qui relie des plateformes DLT aux services TARGET de règlement en monnaie de banque centrale. Ces travaux rejoignent ceux sur la tokenisation des actifs.
Les CBDC offrent des transactions plus rapides et moins chères, une meilleure inclusion financière et un meilleur suivi du blanchiment. Mais confier l'ensemble des paiements d'un pays à une seule infrastructure numérique crée un risque de concentration. Qu'il s'agisse d'un registre distribué ou d'un système centralisé, une panne majeure, une cyberattaque réussie ou une coupure d'électricité pourraient empêcher temporairement des millions de personnes d'accéder à leur argent.
C'est pourquoi un système mixte, dans lequel la CBDC coexiste avec l'argent liquide et la monnaie bancaire, est largement considéré comme la meilleure solution. Les espèces fonctionnent sans électricité ni réseau, sont acceptées partout et garantissent un anonymat total pour les petits paiements. Chacun pourrait ainsi choisir le moyen de paiement adapté à sa situation.
C'est l'option retenue en Europe : l'euro numérique est conçu comme un complément aux billets, et le Parlement européen a renforcé en 2026 les garanties sur l'acceptation et l'accès aux espèces. Le mode hors ligne de l'euro numérique répond lui aussi, en partie, à ce risque de panne.
L'arrivée des CBDC soulève de nombreuses questions chez les investisseurs en crypto-monnaies. Leur impact est réel, mais plus nuancé qu'une simple opposition entre « monnaie d'État » et « monnaie libre ».
Contrairement à une idée répandue, une CBDC ne réduirait pas mécaniquement la volatilité des crypto-monnaies : le cours du Bitcoin dépend de l'offre et de la demande des investisseurs, pas de l'existence d'une monnaie numérique publique. En revanche, en offrant une alternative stable et garantie, les CBDC pourraient limiter l'usage des crypto-monnaies pour les paiements du quotidien, déjà marginal en Europe.
À plus long terme, les CBDC peuvent changer notre rapport à l'argent, en accélérant la transition vers une société avec moins d'espèces. Elles posent aussi la question d'un contrôle accru des pouvoirs publics sur le système financier et de la vie privée des citoyens, un débat qui reste ouvert et que l'industrie des crypto-monnaies doit suivre de près.
La politique de taux d'intérêt traditionnelle agit de manière indirecte : lorsque la banque centrale modifie ses taux, l'effet se diffuse dans l'économie par le crédit bancaire et le prix des actifs. L'assouplissement quantitatif passe lui aussi par le système financier : la banque centrale achète des obligations, ce qui fait monter leur prix et baisser les taux longs, et profite d'abord aux détenteurs d'actifs financiers.
Une CBDC ouvrirait la voie à une transmission beaucoup plus directe. Plutôt que d'acheter des obligations, une banque centrale pourrait verser de l'argent dans les portefeuilles numériques des ménages : une sorte de « QE pour le peuple » ou de monnaie hélicoptère.
Exemple chiffré
Une banque centrale qui achète 120 milliards de dollars d'obligations par mois pourrait, à la place, répartir ce montant entre 200 millions de bénéficiaires éligibles : 120 milliards / 200 millions = 600 dollars par personne et par mois, crédités instantanément sur leur portefeuille numérique.
La programmabilité permettrait même d'assortir ces versements d'une date d'expiration, pour inciter à les dépenser plutôt qu'à les épargner. Comme l'argent irait vers les ménages dont la propension à consommer est la plus élevée, ces transferts seraient aussi plus inflationnistes que le QE classique. Ces scénarios restent théoriques et très débattus : la BCE a explicitement exclu que l'euro numérique soit programmable de cette manière, et a écarté toute rémunération.
Plusieurs questions de conception ont un effet direct sur la stabilité financière :
La PBoC considère que l'avantage du premier arrivé compte. Le yuan numérique et son adoption potentielle par d'autres pays pourraient ouvrir la voie à une certaine dédollarisation de l'économie mondiale. Les pays émergents, dont les systèmes bancaires sont moins développés, seraient les premiers concernés : à mesure que la Chine pèse dans le commerce mondial, de plus en plus de pays, notamment en Asie du Sud-Est, utilisent le renminbi pour leur financement et leur facturation commerciale.
Les partisans de cette thèse avancent un raisonnement en plusieurs étapes : les États-Unis dépensent plus qu'ils ne gagnent, ce qui implique des déficits, donc de la dette et des émissions d'obligations ; ils dépendent des investisseurs étrangers pour les financer ; or ces derniers, exposés au risque de change et soucieux de diversification, pourraient réduire leurs achats de Treasuries.
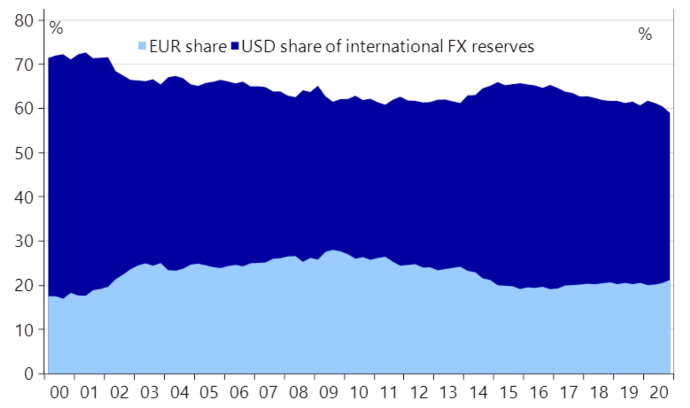
Part de l'euro (bleu clair) et du dollar (bleu foncé) dans les réserves de change mondiales entre 2000 et 2020
Les chiffres invitent pourtant à la prudence. La part du dollar dans les réserves de change mondiales a reculé d'environ 71 % en 2000 à moins de 60 % en 2020, mais elle reste largement dominante : selon les données COFER du FMI, elle remontait à 57,13 % au premier trimestre 2026, contre 56,42 % fin 2025. Le renminbi ne représente toujours qu'une faible part du total, loin derrière l'euro. Pour comprendre ces dynamiques, consultez notre dossier sur l'histoire des monnaies de réserve.
Le statut de monnaie de réserve s'accompagne en effet d'une forte inertie : bien après le déclin économique ou militaire d'une puissance, sa monnaie continue d'être utilisée à l'international. Le dollar est la première monnaie de réserve depuis 1945, et le choix américain de diffuser des stablecoins adossés au dollar plutôt qu'une CBDC pourrait même prolonger sa domination dans l'économie numérique. Le dollar devrait donc rester la principale monnaie de réserve pendant encore de nombreuses années, même si l'avance chinoise sur les CBDC peut accélérer l'internationalisation du renminbi.
Les monnaies numériques de banque centrale ne sont plus un sujet de recherche : l'euro numérique est entré dans sa dernière ligne droite législative, le yuan numérique compte des centaines de millions d'utilisateurs, et près de 150 pays travaillent sur la question. Leurs objectifs sont clairs : préserver l'accès à la monnaie publique dans un monde où les espèces reculent, garder la maîtrise de la politique monétaire face aux stablecoins et aux crypto-monnaies, et assurer la souveraineté des paiements.
La blockchain y joue un rôle plus limité qu'annoncé : elle s'impose surtout pour les CBDC de gros et le règlement d'actifs tokenisés, tandis que les CBDC de détail privilégient des infrastructures centralisées. Dans tous les cas, ces nouvelles monnaies devront coexister avec les espèces, pour des raisons de résilience comme de liberté de choix.
Pour les investisseurs en crypto-monnaies, les CBDC ne signent pas la fin du Bitcoin, mais elles vont concurrencer les stablecoins, s'accompagner d'une réglementation plus stricte et relancer le débat sur la confidentialité des paiements. Pour les traders sur le marché des changes, elles constituent un facteur de long terme à surveiller, notamment pour le yuan et le statut du dollar. Il reste à voir comment elles façonneront exactement l'avenir de la monnaie, mais leur développement mérite d'être suivi de près.
| # | Plateforme | Note | Siége social | Licence MiCA/PSAN | Cryptos | Actions |
|---|---|---|---|---|---|---|
| 1 |  | ★★★★ 4.3/5 | Autriche | ✅ Enregistré | 400 | |
| 2 |  | ★★★★ 4.3/5 | USA | ✅ Enregistré | 381 | |
| 3 |  | ★★★★ 4.2/5 | France | ✅ Enregistré | 51 | |
| 4 |  | ★★★★ 4.2/5 | Malte | ✅ Enregistré | 400 | |
| 5 |  | ★★★★ 4.1/5 | Chypre | ✅ Enregistré | 141 | |
| 6 |  | ★★★★ 4.1/5 | Luxembourg | ✅ Enregistré | 310 | |
| 7 |  | ★★★ 3.4/5 | République tchéque | Service de minage Bitcoin à distance (République tchéque) | ||
⚠️ Le trading de cryptomonnaies est très risqué. La totalité du montant investi pourrait être perdue.
