Mis à jour le 6 octobre 2026 par l'Équipe de broker-forex.fr
Lorsque l'on pense aux grandes figures des marchés, les noms de Warren Buffett ou de George Soros viennent spontanément à l'esprit. Pourtant, une bonne partie des stratégies de trading modernes doit davantage à un homme qui n'était pas un financier : Claude Shannon, le mathématicien des Bell Labs qui a fondé la théorie de l'information, à l'origine de tous les appareils numériques que vous utilisez aujourd'hui.
Shannon s'est intéressé aux marchés financiers pendant des décennies, en y appliquant des modèles probabilistes et son concept d'entropie, c'est-à-dire la mesure mathématique de l'incertitude. Son message tient en une phrase : avant de chercher à prédire un marché, il faut mesurer à quel point il est prévisible. Cette page explique ce qu'est l'entropie, comment la calculer et comment l'utiliser pour trier vos idées de trading, dimensionner vos positions et éviter de confondre chance et compétence.
Points clés à retenir
En 1948, Shannon publie A Mathematical Theory of Communication dans le Bell System Technical Journal. L'article répond à une question d'ingénieur, à savoir combien d'information peut-on transmettre de façon fiable sur une ligne perturbée par des parasites, et il introduit pour cela une grandeur nouvelle : l'entropie, mesurée en bits.
La finance s'en est emparée très vite. En 1956, son collègue des Bell Labs John L. Kelly Jr. montre qu'un parieur disposant d'une information imparfaite peut faire croître son capital à un rythme égal à la quantité d'information qu'il détient : c'est le critère de Kelly. Dans les années 1960, Shannon et le mathématicien Edward Thorp appliquent ces idées au jeu puis à la Bourse. Shannon donne aussi au MIT des conférences sur les cours des actions, où il présente notamment une stratégie de rééquilibrage systématique entre liquidités et actions restée connue sous le nom de « démon de Shannon ».
Le point commun de ces travaux : ils ne cherchent pas des figures sur un graphique, ils quantifient l'incertitude. Et cette quantification explique pourquoi la plupart des stratégies de trading échouent : elles s'attaquent à des marchés noyés dans le hasard.
La plupart des débutants cherchent un « indicateur secret » au lieu d'aborder les marchés d'un point de vue probabiliste. Ils surestiment leur capacité à prévoir les mouvements, sans admettre que les marchés sont des systèmes complexes et changeants, dans lesquels une précision parfaite est impossible.
Devenir un bon trader ressemble davantage à la gestion d'un casino qu'à la voyance. Le casino ignore quelle main de blackjack sera gagnante ce soir, mais il sait que son avantage, répété sur des milliers de paris, sur plusieurs tables et plusieurs jeux, finira par s'exprimer. Le trader est dans la même situation : il ne sait pas quelle transaction sera gagnante, il applique avec constance un avantage structurel, composé de sa stratégie et de sa gestion du risque.
La différence avec le joueur est donc simple : le joueur parie alors que l'avantage est contre lui, le trader ne parie que lorsqu'il a mesuré un avantage en sa faveur. Il ne s'agit jamais de prédire un résultat individuel, mais de s'assurer qu'au fil du temps l'avantage joue pour vous.
Un novice en trading quantitatif demande souvent : « Dois-je utiliser un réseau de neurones ou une forêt aléatoire ? ». La question que poserait Shannon est tout autre : « Votre variable cible a-t-elle une structure exploitable ? ». Aucun algorithme, aussi sophistiqué soit-il, ne peut extraire un signal d'une série dont l'entropie est maximale.
Le cadre de Shannon oblige le trader à se poser trois questions, dans cet ordre :
Une variable précise et mesurable, par exemple le sens de la prochaine bougie de 5 minutes sur le Bitcoin ou la volatilité de l'EUR/USD sur la séance, et non « le marché ».
Calculez son entropie sur un historique suffisamment long. Si elle est indiscernable de celle d'un tirage aléatoire, inutile d'aller plus loin.
La gestion du risque passe avant la précision de la prévision : une stratégie juste 55 % du temps peut ruiner un compte si chaque erreur coûte trop cher.
Imaginez deux machines à sous :
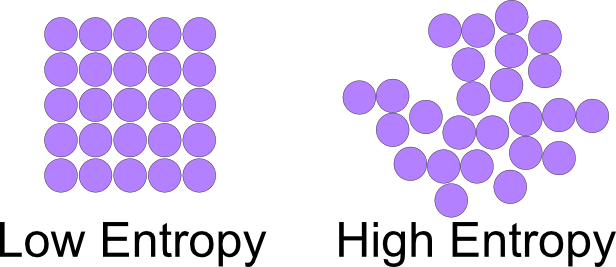
L'entropie, notée H, quantifie cette différence. Pour une variable qui peut prendre plusieurs valeurs de probabilités pi :
H = − Σ pi × log2(pi)
Le résultat s'exprime en bits. Pour un événement binaire (hausse ou baisse, gain ou perte), H vaut 1 bit lorsque les deux issues sont équiprobables et tombe à 0 lorsque le résultat est certain. Plus H est proche de 1, moins vous en savez ; la quantité 1 − H mesure l'information dont vous disposez réellement.
| Probabilité de l'issue la plus fréquente | Entropie H (bits) | Information exploitable (1 − H) | Lecture pour le trader |
|---|---|---|---|
| 50 % | 1,000 | 0,0 % | Pile ou face : bruit pur, aucun avantage à exploiter. |
| 53 % | 0,997 | 0,3 % | Avantage réaliste d'une bonne stratégie : l'entropie reste quasi maximale. |
| 55 % | 0,993 | 0,7 % | Avantage déjà rare et recherché sur les marchés liquides. |
| 60 % | 0,971 | 2,9 % | Avantage exceptionnel, à vérifier deux fois avant d'y croire. |
| 70 % | 0,881 | 11,9 % | Quasi introuvable de façon durable : suspectez un backtest sur-optimisé. |
| 80 % | 0,722 | 27,8 % | Niveau d'une machine à sous truquée, pas d'un marché. |
Ce tableau contient la leçon la plus contre-intuitive de l'approche : sur les marchés réels, un avantage exploitable reste noyé dans une entropie très proche de 1. Une stratégie gagnante 53 % du temps ne « prévoit » presque rien, elle capte 0,3 % d'un bit par transaction. C'est la répétition qui transforme cette miette d'information en performance.
Entropie et variance
Pour une variable continue qui suit une loi normale, comme un rendement, l'entropie ne dépend que de l'écart-type : elle vaut ½ × log2(2πe σ²). Plus un actif est volatil, plus son entropie est élevée. Attention toutefois : l'entropie mesure l'incertitude sur le sens ou la distribution du résultat, pas l'ampleur des gains et des pertes. Elle doit toujours être complétée par le ratio gain/perte.
Shannon modélisait la transmission d'un message à travers un canal perturbé, un peu comme une conversation téléphonique pendant un orage. Le cours d'un actif fonctionne de la même manière : il transporte une information (les anticipations des acteurs informés), mêlée à un bruit considérable (ordres aléatoires, besoins de liquidité, réactions émotionnelles).
Tout le travail du trader consiste à filtrer : identifier les moments, les actifs et les horizons de temps où le rapport signal/bruit est le moins défavorable, et s'abstenir le reste du temps.
Voici trois courbes de gains et de pertes. Chacune retrace une année de trading, soit environ 252 séances de Bourse.
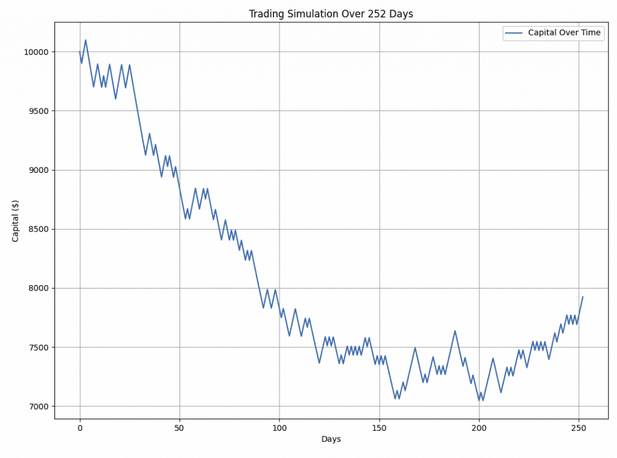
Cette stratégie s'est mal comportée : elle perd plus de 20 % sur l'année, après avoir affiché une perte proche de 30 % au plus bas.
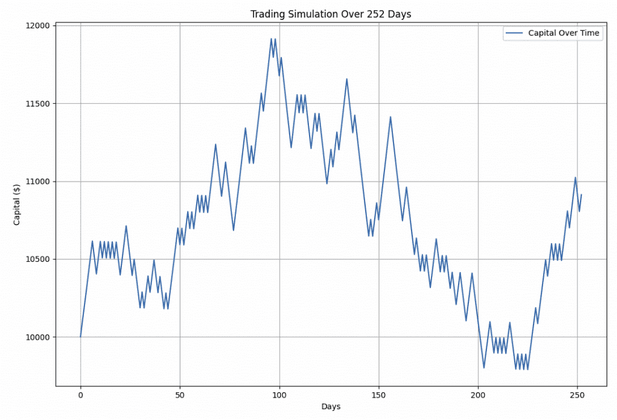
Résultats mitigés : la stratégie gagne près de 20 %, reperd tout et repasse sous son point de départ, puis termine l'année en hausse d'environ 9 %.
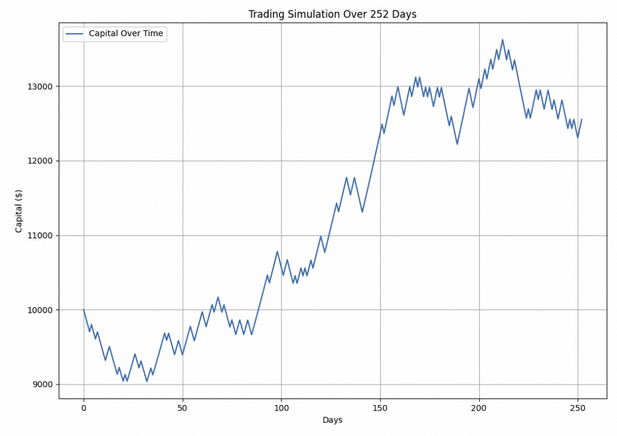
La meilleure des trois : après un début d'année en baisse, elle dépasse 30 % de gain avant de finir l'année à environ +25 %.
La C, évidemment ? En réalité, ces trois courbes proviennent exactement de la même stratégie. Le trader part de 10 000 $, risque 1 % de son solde sur chaque transaction et a une chance sur deux de gagner ou de perdre la même somme. C'est un pile ou face, d'entropie maximale, sans le moindre avantage.
Le calcul confirme l'intuition : sur 252 paris à 1 %, l'écart-type du résultat final avoisine 16 %. Terminer l'année entre −20 % et +25 % sans aucune compétence n'a donc rien d'exceptionnel. Autrement dit, une année de résultats ne suffit pas à distinguer un bon trader d'un tireur de pièce chanceux, et un trader déçu par la courbe A abandonnerait une « stratégie » strictement identique à celle dont se vanterait le trader C.
Une stratégie qui affiche 55 % de transactions gagnantes dans un backtest semble rentable. Mais sans analyse de l'entropie et sans grand échantillon, il est probable qu'elle soit simplement sur-ajustée au bruit : à force de tester des paramètres, on finit toujours par trouver une combinaison qui a bien fonctionné dans le passé.
Un ordre de grandeur à garder en tête : pour distinguer statistiquement un taux de réussite de 53 % d'un simple 50 % avec un niveau de confiance de 95 %, il faut environ 1 000 transactions. Avec 100 transactions, la marge d'erreur est de l'ordre de ±10 points : 55 % de réussite ne prouve rien.
Les marchés sont en outre dépendants du chemin parcouru : un seul événement extrême, de type « cygne noir », peut effacer des années de gains sur le papier. C'est pourquoi la durée de test d'une stratégie et la diversité des conditions de marché traversées comptent autant que le résultat affiché.
Concentrez vos recherches sur les variables pour lesquelles il existe une raison économique à la régularité observée :
Calculez l'entropie de votre variable cible sur au moins 1 000 observations, puis comparez-la à celle d'un tirage aléatoire :
Refaites ensuite le calcul sur plusieurs sous-périodes. Un avantage qui n'apparaît que sur une seule fenêtre de temps est presque toujours un artefact.
John Kelly a résolu la question du « combien miser » en partant directement des travaux de Shannon :
f* = (p × b − q) / b
Avec un ratio gain/perte de 1, une probabilité de gain de 53 % donne f* = 6 % et une probabilité de 55 % donne f* = 10 %. À 50 %, la formule renvoie zéro : sans information, la seule mise rationnelle est nulle. Le lien avec l'entropie est direct, puisque pour un pari à cote égale le taux de croissance optimal du capital vaut précisément 1 − H.
Kelly surestime presque toujours la bonne mise
La formule suppose que vous connaissez p et b avec exactitude. En trading, ce sont des estimations bruitées, issues d'un backtest : si votre vrai taux de réussite est de 51 % et non de 53 %, le Kelly « complet » vous fait miser trois fois trop. C'est la raison pour laquelle les professionnels utilisent un Kelly fractionnaire (un demi ou un quart de la valeur calculée) et que la plupart des particuliers s'en tiennent à 1 % ou 2 % de risque par transaction. Plus l'entropie est élevée, plus il faut réduire f*. Les méthodes de calcul sont détaillées dans notre guide du dimensionnement des positions.
À titre d'exemple, voici comment ces principes peuvent s'organiser en une routine de travail.
Classez vos actifs et vos créneaux horaires selon leur entropie, mesurée sur des fenêtres glissantes (30 jours par exemple). Trader l'EUR/USD en pleine nuit, lorsque la liquidité est faible, revient souvent à trader du bruit ; les mouvements sont plus lisibles pendant le chevauchement des séances de Londres et de New York, où les volumes sont les plus élevés.
Écartez les situations où le résultat est binaire et imprévisible, comme une position directionnelle juste avant une publication de résultats. Privilégiez les actifs liquides, dont les volumes quotidiens sont élevés. Tenez compte du régime de volatilité : lorsque l'indice VIX dépasse 30, les ventes forcées créent parfois des schémas répétitifs, mais les écarts de cours sont violents et la taille des positions doit être réduite d'autant.
Révisez votre exposition à intervalle fixe, chaque semaine par exemple. Si l'avantage mesuré se renforce, remontez progressivement vers votre demi-Kelly. Si l'entropie remonte brutalement, c'est-à-dire si votre avantage disparaît des données récentes, réduisez fortement l'exposition, de l'ordre de 75 %, voire suspendez la stratégie.
Lancez 10 000 simulations de Monte-Carlo de votre stratégie. Si l'avantage est bien présent mais que certaines trajectoires font exploser le compte, le problème vient du dimensionnement : c'est la gestion du risque qu'il faut revoir, pas le signal.
Le génie de Claude Shannon ne consistait pas à prédire l'avenir, mais à quantifier l'incertitude. Appliquée au trading, sa leçon est sobre : votre avantage ne vient pas d'une prévision brillante, il vient de l'identification de petites poches de prévisibilité que les autres négligent, exploitées avec constance et avec une taille de position compatible avec votre survie.
Plan d'action
On attribue à Shannon la formule selon laquelle « l'information est la résolution de l'incertitude ». En trading, c'est cette résolution qui est rémunérée. Cessez de courir après le bruit : commencez par le mesurer.
| # | Broker | Note | Réglementation | Plateformes | Actions |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | ASICCBFSAIFRSABVIFSCFSCAJFSAOCRISFCCMA | MetaTrader 4 & 5, AvaOptions | |
| 2 |  | ★★★★★ 4.6/5 | CySECKNFFCAFSCDFSA | xStation | |
| 3 |  | ★★★★ 4.5/5 | FCABaFinASICFINMAMASCFTC | IG, ProRealTime, MT4, TradingView | |
| 4 |  | ★★★★ 4.3/5 | CySECFCAASICFSASADGM | eToro | |
| 5 |  | ★★★★ 4.3/5 | CMVMFCASCBBACENFSCM | MT4 & 5, ActivTrader, TradingView |
ADGM : Abu Dhabi • ASIC : Australie • BaFin : Allemagne • BVIFSC : Îles Vierges britanniques • BACEN : Brésil • CMA : Kenya • CySEC : Chypre • CMVM : Portugal • CFTC : USA • CBFSAI : Irlande • DFSA : Dubaï • FSCM : Île Maurice • FCA : Royaume-Uni • FINMA : Suisse • FRSA : Abu Dhabi • FSAS : Seychelles • FSCA : Afrique du Sud • JFSA : Japon • KNF : Pologne • MAS : Singapour • OCRI : Canada • SCB : Bahamas • SFC : Colombie
⚠️ Le trading de CFD implique un risque de perte. 69 à 80 % des comptes d'investisseurs particuliers perdent de l'argent en négociant des CFD.
