
Mis à jour le 05 octobre 2026 par l'Équipe de broker-forex.fr
Une entreprise peut vendre beaucoup et pourtant perdre de l'argent. C'est toute la différence entre le chiffre d'affaires (ou recettes), qui mesure ce que l'entreprise encaisse grâce à ses ventes, et le bénéfice, qui mesure ce qu'il lui reste une fois toutes ses dépenses payées.
Que vous soyez investisseur, trader, dirigeant ou simplement curieux, distinguer ces deux notions est indispensable pour lire un compte de résultat, comprendre une publication trimestrielle et utiliser correctement les ratios financiers. Ce guide reprend les définitions, un exemple chiffré, le calcul du seuil de rentabilité et les indicateurs boursiers qui s'appuient sur l'une ou l'autre de ces grandeurs.
Points clés à retenir
Le chiffre d'affaires (CA) est le montant total que l'entreprise tire de la vente de ses produits ou de ses services sur une période donnée. Il comprend aussi bien les ventes ponctuelles que les revenus récurrents, comme les abonnements. Il figure sur la première ligne du compte de résultat, d'où son surnom anglais de top line.
Le bénéfice est la somme qui reste à l'entreprise après le paiement de toutes ses dépenses : coût des marchandises vendues, salaires, loyer, énergie, marketing, intérêts d'emprunt et impôts. Il apparaît en bas du compte de résultat, d'où l'expression bottom line. Lorsque les dépenses dépassent les ventes, on parle de perte.
Bénéfice = Chiffre d'affaires − Dépenses
Plusieurs termes voisins circulent et prêtent à confusion. Le tableau ci-dessous les remet à leur place.
| Terme | Ce qu'il désigne | Équivalent anglais |
|---|---|---|
| Chiffre d'affaires | Total des ventes facturées sur la période, hors taxes | Revenue, sales |
| Recettes | Sommes réellement encaissées ; souvent employé comme synonyme de chiffre d'affaires dans le langage courant | Receipts |
| Revenus | Pour une entreprise, généralement le chiffre d'affaires ; pour un particulier, ce qu'il perçoit (salaire, loyers…) | Revenue / income |
| Bénéfice (résultat net) | Ce qui reste après déduction de toutes les charges et des impôts | Net income, profit, earnings |
Recettes ou chiffre d'affaires ?
Au sens strict, une vente facturée en décembre et payée par le client en février entre dans le chiffre d'affaires de décembre, mais dans les recettes de février. Ce décalage explique qu'une entreprise bénéficiaire sur le papier puisse manquer de trésorerie.
Prenons une petite entreprise qui vend un produit à 100 € et réalise 10 ventes dans le mois. Son chiffre d'affaires mensuel est de :
10 × 100 € = 1 000 €
Pour réaliser ces ventes, elle a supporté 500 € de dépenses au total (achat des marchandises, publicité, loyer, etc.). Son bénéfice du mois est donc de :
1 000 € − 500 € = 500 €
Si ses dépenses avaient atteint 1 200 €, le chiffre d'affaires serait resté identique, mais l'entreprise aurait enregistré une perte de 200 €. Le chiffre d'affaires seul ne dit donc rien de la rentabilité.
Dans la pratique, on ne passe pas directement du chiffre d'affaires au bénéfice. Le compte de résultat retire les charges par étapes successives, et chaque étape donne un niveau de bénéfice différent. Lorsqu'un dirigeant ou un analyste parle de « bénéfice », il faut donc toujours vérifier de quel niveau il s'agit.
Point de départ du compte de résultat : la somme des ventes de biens et de services de la période, hors taxes.
Chiffre d'affaires moins le coût des marchandises ou des services vendus (matières premières, fabrication, achats revendus).
Marge brute moins les autres charges liées à l'activité : salaires, loyers, marketing, amortissements. Il est proche de l'EBIT et sert à calculer la marge d'exploitation.
Résultat d'exploitation corrigé du résultat financier, c'est-à-dire principalement des intérêts payés sur la dette.
Ce qui reste après l'impôt sur les sociétés. C'est ce montant qui est distribué en dividendes ou conservé dans l'entreprise sous forme de bénéfices non répartis.
Entre ces étapes, les analystes calculent aussi l'EBITDA, qui correspond au résultat d'exploitation avant amortissements et dépréciations.
Le seuil de rentabilité (ou point mort) est le niveau de ventes à partir duquel le chiffre d'affaires couvre exactement l'ensemble des coûts. En dessous, l'entreprise perd de l'argent ; au-dessus, chaque vente supplémentaire génère du bénéfice.
Pour le calculer, on distingue les coûts fixes, qui ne dépendent pas du volume vendu (loyer, salaires administratifs, abonnements), et les coûts variables, qui augmentent avec chaque vente (matières, livraison, commissions).
Seuil de rentabilité (en nombre de ventes) = Coûts fixes ÷ (Prix de vente unitaire − Coût variable unitaire)
Prenons une entreprise qui présente les caractéristiques suivantes :
Chaque vente laisse 50 € pour couvrir les coûts fixes (100 € − 50 €). Le seuil de rentabilité est donc de :
1 000 € ÷ 50 € = 20 ventes, soit 2 000 € de chiffre d'affaires
| Ventes du mois | Chiffre d'affaires | Coûts totaux (fixes + variables) | Bénéfice ou perte |
|---|---|---|---|
| 5 | 500 € | 1 250 € | −750 € |
| 10 | 1 000 € | 1 500 € | −500 € |
| 15 | 1 500 € | 1 750 € | −250 € |
| 20 | 2 000 € | 2 000 € | 0 € |
| 25 | 2 500 € | 2 250 € | +250 € |
| 30 | 3 000 € | 2 500 € | +500 € |
Le graphique ci-dessous illustre cette entreprise. La ligne verte représente les coûts fixes, la ligne jaune les coûts variables, la ligne rouge le chiffre d'affaires et la ligne orange le bénéfice : celui-ci est négatif au départ, puis croise le zéro à la vingtième vente.
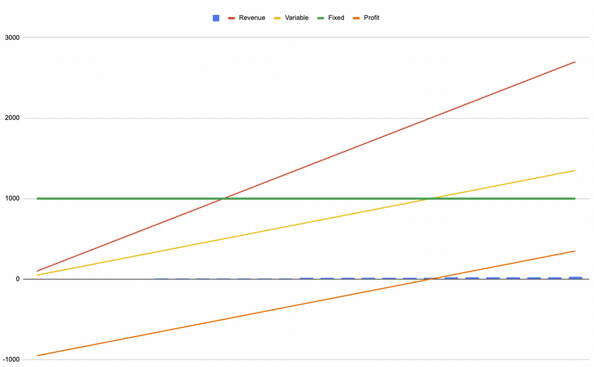
Cet exemple montre aussi pourquoi les entreprises aux coûts fixes élevés voient leurs bénéfices progresser très vite une fois le seuil franchi : c'est le principe du levier d'exploitation.
Si l'on ne regarde que le chiffre d'affaires, on peut croire qu'une entreprise se porte bien parce qu'elle vend beaucoup. Or, si elle ne dégage pas de bénéfice, elle perd de l'argent à chaque exercice et consomme sa trésorerie. Examiner à la fois les ventes et les profits donne une image bien plus complète de sa situation.
Les start-up et les sociétés en forte croissance privilégient souvent la hausse du chiffre d'affaires au détriment du bénéfice immédiat : elles cherchent à s'imposer sur leur marché et à atteindre une taille suffisante pour que les ventes dépassent leurs coûts fixes. Cette stratégie peut se justifier si l'économie unitaire est saine, c'est-à-dire si chaque vente rapporte plus qu'elle ne coûte. Dans le cas contraire, vendre davantage ne fait qu'aggraver les pertes.
Pour se développer, une entreprise doit réinvestir une partie de ses bénéfices. Si la totalité du chiffre d'affaires est absorbée par les dépenses, il ne reste rien à réinvestir, et la croissance doit être financée par la dette ou par de nouveaux actionnaires.
Croître pour le seul plaisir de croître n'a donc pas de sens : pour être durable, une entreprise doit devenir rentable.
En analyse fondamentale, la plupart des indicateurs s'appuient soit sur le chiffre d'affaires, soit sur le bénéfice, soit sur le rapport entre les deux. Savoir sur quelle grandeur repose un ratio permet de l'interpréter correctement.
| Indicateur | Fondé sur | Ce qu'il mesure |
|---|---|---|
| Ratio cours / chiffre d'affaires (P/S) | Chiffre d'affaires | Le prix payé en bourse pour chaque euro de ventes ; utile pour les sociétés qui ne sont pas encore bénéficiaires |
| Ratio cours / bénéfice (PER) | Bénéfice net | Le prix payé pour chaque euro de bénéfice |
| Bénéfice par action (BPA) | Bénéfice net | La part du bénéfice revenant à chaque action |
| Marge d'exploitation | Les deux | La part du chiffre d'affaires transformée en résultat d'exploitation |
| Marge nette | Les deux | La part du chiffre d'affaires transformée en bénéfice net |
Lors des publications de résultats, les marchés réagissent d'ailleurs aux deux chiffres : une entreprise peut dépasser les attentes sur son bénéfice tout en décevant sur son chiffre d'affaires, ou l'inverse. Les marges, détaillées dans notre page sur les ratios de rentabilité, font le lien entre les deux.
À savoir
Un bénéfice peut être gonflé ou réduit par des éléments exceptionnels (cession d'un actif, dépréciation, litige). Le chiffre d'affaires est moins sensible à ces effets. Comparer l'évolution des deux sur plusieurs exercices aide à repérer un résultat qui ne reflète pas l'activité courante.
Puisque le bénéfice est l'écart entre les ventes et les dépenses, il n'existe que trois grands leviers :
À l'inverse, une entreprise obsédée par son bénéfice à court terme s'expose à d'autres dangers :
Pour l'investisseur, une hausse du bénéfice obtenue uniquement par des coupes dans les dépenses, sans progression du chiffre d'affaires, mérite donc d'être examinée de près : elle n'est pas reproductible indéfiniment.
| # | Courtier | Note | Supports | Frais Euronext | En bref | Actions |
|---|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | CTO, PEA, compte sur marge | Gratuit jusqu'à 100 000 €/mois puis 0,20 % | 7 201 actions & 1 959 ETF. Démo gratuit. | |
| 2 |  | ★★★★ 4.5/5 | CTO, compte sur marge | Pas de commission, uniquement spread du marché | +6 000 actions, 2 000 ETF. Démo gratuit. | |
| 3 |  | ★★★★ 4.3/5 | Actions réelles, compte sur marge | 1-2 $ par position, gratuit sur ETF | +6 200 actions, 730 ETF. Copy trading. | |
| 4 |  | ★★★★ 4.2/5 | CTO, PEA, PEA-PME, banque | 0,10 % à 0,20 % selon profil | Service bancaire complet. |
⚠️ Investir comporte des risques de perte en capital.
Le chiffre d'affaires et le bénéfice sont deux indicateurs complémentaires. Le premier mesure le volume d'activité et la dynamique commerciale ; le second indique si cette activité crée réellement de la richesse une fois toutes les dépenses payées. Une entreprise solide fait progresser les deux, ou du moins sait expliquer pourquoi elle sacrifie temporairement l'un au profit de l'autre.
Avant d'investir dans une action, prenez l'habitude de regarder l'évolution des ventes, celle des bénéfices et celle des marges sur plusieurs années. Pour aller plus loin, consultez notre guide des ratios financiers des entreprises.
