Mis à jour le 9 octobre 2026 par l'Équipe de broker-forex.fr
Mathématicien de renommée mondiale devenu gérant de fonds, Jim Simons a fondé Renaissance Technologies et son légendaire Medallion Fund, souvent présenté comme le fonds le plus performant de l'histoire. Avec ses équipes de mathématiciens, physiciens et informaticiens, il a lancé ce que l'on appelle aujourd'hui la « révolution quantitative ». Ce style de gestion repose sur des modèles statistiques et des algorithmes plutôt que sur l'intuition humaine.
Jim Simons est décédé le 10 mai 2024 à l'âge de 86 ans. Cette page retrace son parcours, décrit ce que l'on sait des stratégies de Renaissance, explique le fonctionnement du trading quantitatif et commente ses principales citations.
Points clés à retenir
James Harris Simons naît le 25 avril 1938 près de Boston. Diplômé du MIT, il obtient à 23 ans un doctorat de mathématiques à Berkeley. Il travaille ensuite comme décrypteur de codes pour l'Institute for Defense Analyses, qui travaille pour la NSA, avant d'en être renvoyé en 1968 pour s'être publiquement opposé à la guerre du Vietnam. Il dirige alors le département de mathématiques de l'université de Stony Brook.
Ses travaux en géométrie et en topologie lui valent en 1976 le prix Oswald Veblen, l'une des plus hautes distinctions en géométrie. Sa contribution la plus célèbre est la théorie de Chern-Simons, développée avec Shiing-Shen Chern. Elle étudie les propriétés des variétés à trois dimensions, c'est-à-dire la façon dont les espaces géométriques se tordent et se courbent, et elle est aujourd'hui utilisée en physique théorique, notamment en théorie des cordes et en théorie quantique des champs.
En 1978, Simons quitte l'université et crée la société Monemetrics, rebaptisée Renaissance Technologies en 1982. Il dirige l'entreprise jusqu'en 2009 et en préside le conseil jusqu'en 2021. Philanthrope, il a consacré plusieurs milliards de dollars, via la Fondation Simons, à la recherche fondamentale en mathématiques, en physique et sur l'autisme. Le journaliste Gregory Zuckerman lui a consacré un livre, The Man Who Solved the Market, qui raconte l'histoire de Renaissance mais révèle peu de détails techniques sur ses stratégies.
Simons a toujours résumé sa méthode simplement : identifier dans les données financières des schémas qui se répètent dans le temps, puis les modéliser dans des algorithmes pour profiter des mouvements de prix futurs. À l'œil nu, les séries de prix semblent aléatoires ; pour Simons, elles le sont presque, mais pas totalement. L'ordinateur peut traiter des volumes de données gigantesques, sans biais ni émotion, pour en extraire ces petites irrégularités exploitables.
La force de Renaissance tient autant à ses modèles qu'à sa culture. Simons recrutait des scientifiques plutôt que des financiers, les faisait travailler en équipe en partageant tout le code, et réinvestissait sans cesse dans les données et la puissance de calcul.
Non. Renaissance utilise une technologie de pointe, mais elle n'est pas un acteur du trading à haute fréquence (HFT), dont le modèle consiste à exécuter un nombre massif d'ordres en quelques microsecondes. Ses stratégies relèvent surtout de l'arbitrage statistique et de la reconnaissance de motifs sur des horizons de quelques heures à quelques jours.
Lancé en 1988, le Medallion Fund est le fonds phare de Renaissance. Il a été fermé aux investisseurs extérieurs en 2005 et n'est plus ouvert qu'aux salariés et anciens salariés de la société. Ses frais sont parmi les plus élevés du secteur : 5 % de frais de gestion et 44 % de commission de performance, bien loin du « 2 et 20 » habituel.
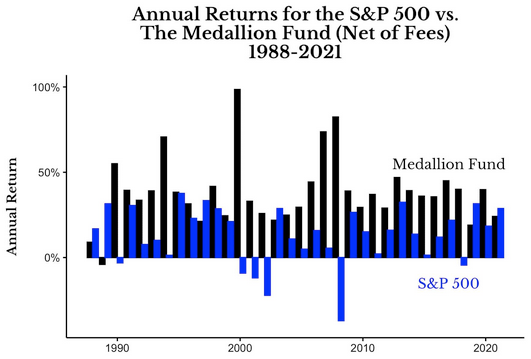
Plusieurs éléments expliquent ces rendements hors normes. D'abord, la taille du fonds est plafonnée, autour de 10 milliards de dollars, et les gains au-delà de ce plafond sont redistribués : il est beaucoup plus facile d'obtenir des rendements élevés sur un capital limité. Ensuite, Medallion utilise un effet de levier important sur des stratégies de court terme très diversifiées. Enfin, certains observateurs soulignent que ses chiffres ne peuvent pas être vérifiés de manière indépendante, faute d'obligations de publication.
En 2008, Medallion aurait gagné environ 80 % après frais, alors que le Renaissance Institutional Equities Fund (RIEF), ouvert aux investisseurs extérieurs, perdait environ 16 %. En 2009, RIEF recule encore pendant que Medallion progresse de près de 39 %. Les stratégies des fonds ouverts au public, plus capacitaires et à plus long terme, sont très différentes de celles de Medallion. L'écart reste l'une des « boîtes noires » les plus fascinantes de la finance.
Les stratégies exactes restent secrètes, mais les témoignages d'anciens salariés et de chercheurs permettent d'en dégager les grands principes :
| Méthode | Principe |
|---|---|
| Processus stochastiques et apprentissage automatique | Modéliser la probabilité des différents scénarios et repérer des corrélations invisibles aux analystes humains. |
| Modèles non linéaires et non paramétriques | Capturer des relations complexes entre variables sans supposer de lien proportionnel simple. |
| Méthodes à noyau | Projeter les données dans un espace de dimension supérieure pour mieux séparer les motifs. |
| Horizon court | Profiter des avantages statistiques tout en limitant l'exposition aux chocs macroéconomiques et géopolitiques. |
| Trading de convergence | Acheter un actif sous-évalué et vendre un actif lié surévalué, en pariant sur le rapprochement des prix. |
| Loi des grands nombres | Multiplier des paris à avantage faible mais positif pour lisser les résultats. |
| Coûts d'exécution | Modéliser l'impact de marché et le slippage pour prévoir les rendements nets et optimiser l'exécution des ordres. |
Renaissance a aussi profité d'apports extérieurs. Le mathématicien Elwyn Berlekamp, spécialiste de la théorie des jeux et de la théorie de l'information, a par exemple dirigé Medallion au tournant des années 1990 et contribué à recentrer le fonds sur des transactions très courtes.
Les options sur panier sont des dérivés portant sur un portefeuille d'actifs plutôt que sur un actif unique. Pendant des années, Renaissance a utilisé avec Deutsche Bank et Barclays des options sur panier qui lui permettaient de détenir indirectement un portefeuille de trading pendant plus d'un an. Les gains de trading de court terme, fortement imposés, étaient ainsi requalifiés en plus-values de long terme, imposées à un taux plus faible.
Le Sénat américain a dénoncé le montage en 2014, et l'IRS l'a contesté. En 2021, d'anciens et d'actuels dirigeants de Renaissance ont accepté un règlement estimé à environ 7 milliards de dollars, l'un des plus importants de l'histoire fiscale américaine.
Le trading quantitatif utilise des modèles mathématiques et des algorithmes pour analyser les marchés et prendre des décisions. Il permet de traiter très vite de grandes quantités d'informations, de repérer des opportunités invisibles à un trader humain et de limiter l'influence des émotions. Il existe deux grandes approches :
Les modèles s'appuient sur les prix et les volumes historiques, mais aussi sur les états financiers, les indicateurs économiques et des données alternatives : météo, images satellites, sentiment sur les réseaux sociaux... Pour approfondir les bases mathématiques, voir notre guide sur la théorie des probabilités appliquée au trading.
« Nous n'avons pas d'idées préconçues. Nous recherchons des choses qui peuvent être reproduites des milliers de fois. » Plutôt que de partir d'une théorie, Renaissance laisse les données parler et ne retient que les motifs statistiquement significatifs, qui se vérifient sur un très grand nombre de cas. La limite de cette approche est connue : un motif découvert dans le passé peut ne pas se reproduire dans le futur.
« Supposons que vous ayez une pièce qui tombe sur pile 70 % du temps. Si vous pariez sur pile, vous gagnerez 7 fois sur 10. Trois fois sur dix, vous perdrez, et c'est de la malchance. À un moment donné, la chance s'équilibre. »
Même avec un avantage statistique important, les séries de pertes sont inévitables. Sur 1 000 lancers à 70/30, la probabilité de connaître au moins une série de cinq pertes consécutives dépasse 80 %. Sur le long terme, l'avantage finit toutefois par s'imposer. Plus l'avantage est faible, plus il faut de temps pour s'assurer qu'il est réel, comme nous l'expliquons dans notre article sur la durée de test d'une stratégie de trading.
Aucune stratégie générant de l'alpha ne fonctionne indéfiniment. Les stratégies bêta, comme détenir un indice, sont passives et durables, mais les sources de surperformance s'érodent à mesure que d'autres acteurs les découvrent et que les marchés évoluent. Il faut donc surveiller et renouveler ses modèles en permanence.
Les marchés présentent des régularités, mais elles sont si ténues et si disputées qu'il est très difficile d'en tirer un profit régulier, en particulier pour un trader discrétionnaire qui ne s'appuie pas sur les données. Trouver un avantage exige une analyse sophistiquée, pas la simple identification de tendances évidentes.
Lorsque Simons fonde Renaissance, la gestion est dominée par l'analyse fondamentale et l'intuition des gérants. Quarante ans plus tard, les fonds quantitatifs gèrent des centaines de milliards de dollars et les plus grandes plateformes, comme Citadel, s'appuient massivement sur les données et le calcul. Simons a prouvé que la méthode scientifique (hypothèses testables, données massives, travail d'équipe) pouvait battre durablement les marchés. Son autre héritage est la Fondation Simons, l'un des principaux financeurs privés de la recherche fondamentale.
Jim Simons a transformé la gestion d'actifs en y appliquant la rigueur des mathématiques. Le Medallion Fund reste inaccessible et ses secrets bien gardés, mais les principes de Simons sont précieux pour tout trader : se fonder sur les données plutôt que sur les opinions, n'exploiter que des avantages statistiquement démontrés, accepter les séries de pertes inhérentes à toute stratégie probabiliste et remettre sans cesse ses modèles en question. Pour qui veut s'initier à l'approche quantitative, le backtesting rigoureux d'une stratégie simple reste le meilleur point de départ.
À lire aussi sur les grands traders
