Mis à jour le 16 octobre 2026 par l'Équipe de broker-forex.fr
Les stratégies de retour à la moyenne (mean reversion en anglais) reposent sur une idée simple : lorsqu'un prix s'éloigne fortement de sa valeur « normale », il a statistiquement tendance à y revenir. Au lieu de suivre le mouvement, le trader parie sur son essoufflement : il achète un actif tombé trop bas et vend un actif monté trop haut.
Bandes de Bollinger, RSI, trading de paires, arbitrage statistique ou trading de l'élastique : ce guide présente les principales méthodes, la façon de mesurer objectivement un excès avec le z-score, les règles pour entrer et sortir, ainsi que les limites à connaître avant de risquer son capital.
Les points clés à retenir :
➡️ Le retour à la moyenne suppose qu'après un écart anormal, le prix revient vers une référence : moyenne mobile, VWAP, droite de régression ou relation historique entre deux actifs.
➡️ Ces stratégies fonctionnent surtout en marché sans tendance (range) et deviennent dangereuses quand une vraie tendance s'installe.
➡️ Elles affichent souvent un taux de réussite élevé, mais avec des pertes ponctuelles plus lourdes que les gains : le stop-loss et la taille de position sont indispensables.
Le retour à la moyenne est un concept financier selon lequel les prix des actifs, et plus largement certains indicateurs (rendements, valorisations, volatilité, écarts entre deux actifs), oscillent autour d'une valeur d'équilibre. Après une période de déviation anormale, l'écart a tendance à se résorber.
Pour le trader, le principe se traduit ainsi : plus le prix s'éloigne de sa moyenne, plus la probabilité d'un retour vers celle-ci augmente. On cherche donc à repérer les excès, liés par exemple à une réaction émotionnelle exagérée, à des liquidations forcées ou à un déséquilibre temporaire entre acheteurs et vendeurs, puis à profiter de la correction qui suit.
Encore faut-il définir de quelle « moyenne » on parle. Selon la stratégie, la référence peut être :
➡️ Une moyenne mobile (simple ou exponentielle), la référence la plus courante.
➡️ Le VWAP (prix moyen pondéré par les volumes), très utilisé en intraday.
➡️ Une droite de régression linéaire, qui représente la tendance moyenne du prix sur une période.
➡️ Une relation entre deux actifs (ratio ou écart de prix), au cœur du trading de paires et de l'arbitrage statistique.
➡️ Une valeur fondamentale (ratio de valorisation, taux d'intérêt d'équilibre) pour les stratégies de plus long terme.
Les stratégies de retour à la moyenne s'appliquent à de nombreuses classes d'actifs : actions, devises, indices, matières premières ou cryptomonnaies. Elles peuvent être négociées directement sur le sous-jacent, ou via des CFD, des contrats à terme et des options.
Le retour à la moyenne est l'exact opposé du suivi de tendance. Le premier parie qu'un mouvement va s'inverser, le second qu'il va se prolonger. Les deux approches ont des profils de résultats très différents :
| Critère | 🔄 Retour à la moyenne | 📈 Suivi de tendance |
|---|---|---|
| Hypothèse de départ | Les excès se corrigent | Les tendances se prolongent |
| Logique d'entrée | Acheter la faiblesse, vendre la force | Acheter la force, vendre la faiblesse |
| Marché favorable | Range, marché sans direction | Marché directionnel |
| Taux de réussite | Souvent élevé | Souvent faible (30 à 45 %) |
| Profil des gains | Beaucoup de petits gains, quelques grosses pertes | Beaucoup de petites pertes, quelques gros gains |
| Risque principal | Une tendance qui ne s'arrête pas | Les faux départs en range |
| Indicateurs typiques | Bandes de Bollinger, RSI, stochastique, z-score | Moyennes mobiles, ADX, cassures, Donchian |
Un bon réflexe consiste à identifier le régime de marché avant de choisir son approche. L'ADX est un filtre simple : une lecture sous 20 signale un marché sans tendance, plus propice au retour à la moyenne, alors qu'une lecture au-dessus de 25 indique une tendance établie dans laquelle il vaut mieux éviter de jouer les retournements.
Les deux familles ne s'excluent pas : de nombreux traders combinent un filtre de tendance de fond (par exemple une moyenne mobile 200) et des entrées en retour à la moyenne sur des replis. C'est précisément la logique de la stratégie RSI à 2 périodes de Larry Connors.
Pour décider qu'un prix est « trop loin » de sa moyenne, il faut une mesure objective. La plus utilisée est le z-score, qui exprime l'écart en nombre d'écarts-types :
z-score = (prix actuel − moyenne) / écart-type
➡️ z = 0 : le prix est sur sa moyenne.
➡️ z = +2 : le prix est 2 écarts-types au-dessus de sa moyenne, zone de surachat statistique.
➡️ z = −2 : le prix est 2 écarts-types en dessous, zone de survente statistique.
Exemple chiffré : sur un graphique de l'EUR/USD, la moyenne mobile à 20 périodes vaut 1,1650 et l'écart-type des 20 dernières clôtures vaut 0,0040. Si le prix tombe à 1,1562, son z-score vaut (1,1562 − 1,1650) / 0,0040 = −2,2. Le prix est donc passé sous la bande de Bollinger inférieure (1,1570), ce qui constitue un candidat à un achat en retour à la moyenne, avec un objectif naturel sur la moyenne à 1,1650.
Le z-score est la base commune de nombreuses stratégies : les bandes de Bollinger classiques (20 périodes, 2 écarts-types) ne sont rien d'autre qu'une représentation graphique des niveaux z = +2 et z = −2. En trading de paires, on calcule le z-score de l'écart entre les deux actifs plutôt que celui du prix.
Attention toutefois : les rendements financiers ne suivent pas une loi normale. Les mouvements extrêmes (au-delà de 3 ou 4 écarts-types) sont bien plus fréquents que ne le prévoit la théorie. Un z-score de −3 ne garantit en rien un rebond.
Voici les stratégies les plus répandues, des plus simples, basées sur un indicateur, aux plus avancées, basées sur la relation entre plusieurs actifs.
Les bandes de Bollinger encadrent une moyenne mobile (généralement 20 périodes) par deux bandes placées à 2 écarts-types. Elles mesurent la volatilité et permettent d'identifier les conditions de surachat et de survente.
En logique de retour à la moyenne, une clôture sous la bande inférieure est un signal d'achat potentiel, et une clôture au-dessus de la bande supérieure un signal de vente potentiel, avec pour objectif un retour vers la moyenne centrale. Un bon complément consiste à attendre que le prix réintègre les bandes avant d'entrer, pour éviter d'acheter en pleine chute. La stratégie BBMA combine ces bandes avec des moyennes mobiles.
Des oscillateurs comme l'indice de force relative (RSI), l'oscillateur stochastique ou le Williams %R évoluent entre des bornes fixes. Ils reposent sur le concept de retour à la moyenne : lorsqu'ils atteignent des niveaux extrêmes, les mouvements de prix ont tendance à s'inverser.
Les seuils classiques sont 70/30 pour le RSI et 80/20 pour le stochastique. Les traders les plus actifs utilisent des réglages courts et des seuils plus extrêmes, à l'image du RSI 2 périodes avec des seuils à 10 et 90. Les divergences entre l'oscillateur et le prix apportent une confirmation supplémentaire.
La méthode la plus directe consiste à mesurer la distance entre le prix et sa moyenne mobile, en pourcentage ou en multiple de l'ATR. Lorsque l'écart dépasse un seuil défini (par exemple 3 % sur une action ou 2 ATR sur une paire de devises), le trader prend une position en direction de la moyenne.
À noter : le croisement de moyennes mobiles, parfois cité parmi les stratégies de retour à la moyenne, relève en réalité du suivi de tendance. Lorsque la moyenne courte passe au-dessus de la moyenne longue, le signal est un achat dans le sens du mouvement, et non un pari sur son inversion. Certains croisements très suivis, comme celui des moyennes 50 et 200 jours, peuvent toutefois provoquer des réactions de marché, car ils sont intégrés dans de nombreux systèmes algorithmiques.
Le PPO (Percentage Price Oscillator) mesure l'écart entre deux moyennes mobiles exponentielles, exprimé en pourcentage de la plus longue. Proche du MACD, il présente l'avantage d'être comparable d'un actif à l'autre, quel que soit son prix.
Lorsque le PPO atteint des valeurs extrêmes par rapport à son historique, il indique que le prix s'est fortement éloigné de sa tendance moyenne, signalant un retournement potentiel.
Cette approche utilise une régression linéaire pour établir la tendance moyenne du prix sur une période donnée. Le trader repère les moments où le prix s'écarte nettement de cette droite, mesurés par exemple en écarts-types des résidus, et parie sur son retour vers la droite.
L'intérêt de la régression est qu'elle tient compte de la pente du marché : dans une tendance haussière régulière, la « moyenne » monte elle aussi, ce qui évite de vendre systématiquement un actif simplement parce qu'il progresse.
Les canaux de prix se composent de deux lignes parallèles, l'une au-dessus et l'autre au-dessous du prix. Ils peuvent être construits à partir d'écarts-types autour d'une droite de régression, d'un multiple de l'ATR autour d'une moyenne mobile (canal de Keltner), ou tracés manuellement sur les supports et résistances.
Lorsque le prix touche la borne inférieure, le trader achète avec un objectif sur la ligne médiane ou la borne opposée ; à l'inverse, un contact avec la borne supérieure ouvre une opportunité de vente. La stratégie simple du canal de tendance applique ce principe avec un backtest réel.
Le trading de paires consiste à identifier deux actifs historiquement liés (par exemple deux banques, deux compagnies pétrolières ou deux paires de devises fortement corrélées), puis à acheter celui qui a sous-performé et à vendre celui qui a surperformé. L'hypothèse est que la relation entre les deux reviendra à sa norme historique.
La position est en grande partie neutre face au marché : si l'ensemble du secteur chute, la perte sur la jambe acheteuse est compensée par le gain sur la jambe vendeuse. Le trader ne parie que sur la convergence de l'écart. Pour aller plus loin, consultez notre guide sur le trading des corrélations forex.
⚠️ Corrélation n'est pas cointégration. Deux actifs peuvent être corrélés sans que leur écart revienne à une moyenne stable. Les praticiens vérifient la cointégration (par exemple avec le test d'Engle-Granger) et calculent la demi-vie de l'écart, c'est-à-dire le temps moyen nécessaire pour qu'il se réduise de moitié. Une demi-vie trop longue immobilise le capital sans garantie de convergence.
L'arbitrage statistique généralise le trading de paires à des dizaines, voire des centaines d'actifs. Les traders utilisent des modèles quantitatifs pour repérer de faibles écarts de prix entre des actifs censés évoluer en phase, puis construisent des portefeuilles neutres au marché qui profitent de leur résorption.
Ces stratégies, rendues célèbres par les hedge funds quantitatifs comme Renaissance Technologies de Jim Simons, exigent des données propres, une exécution rapide et des coûts de transaction très faibles. Les écarts exploités sont minimes : ce sont le volume et la répétition qui génèrent le profit. Malgré son nom, il ne s'agit pas d'un arbitrage sans risque, contrairement à l'arbitrage forex de latence.
La valeur relative consiste à comparer le prix d'un actif à celui d'un actif connexe ou à une référence de marché, puis à acheter l'actif sous-évalué et vendre l'actif surévalué. On l'applique par exemple entre deux points d'une courbe de taux, entre une action et son indice sectoriel, ou entre deux contrats à terme d'échéances différentes.
Cette stratégie tire parti de la tendance des actifs liés à évoluer de concert, et de l'hypothèse selon laquelle l'erreur d'évaluation finira par se corriger. Elle se distingue du trading de paires par une analyse souvent plus fondamentale de la « juste valeur » relative.
Le collar est avant tout une stratégie de couverture avec des options : l'investisseur qui détient une action achète une option de vente (put) pour limiter le risque de baisse, et finance cette protection en vendant une option d'achat (call). Le cours de l'action est ainsi encadré dans une fourchette de prix.
Il s'apparente au retour à la moyenne lorsqu'il est utilisé sur des actions à dividendes de sociétés matures, dont le cours a tendance à évoluer dans un couloir. L'investisseur considère que l'action a peu de chances de s'envoler : la vente de calls génère un revenu supplémentaire, tandis que le put protège contre une baisse marquée.
Le trading de l'élastique, ou Rubber Band Trading, consiste à acheter un actif lorsque son prix s'est considérablement éloigné de sa moyenne, puis à le revendre lorsqu'il y est revenu. Cette stratégie très populaire est détaillée dans la section suivante.
Le Rubber Band Trading tire son nom d'une image parlante : le prix se comporte comme un élastique accroché à sa moyenne. Plus on l'étire, plus la force de rappel est grande, jusqu'à ce qu'il revienne brutalement vers son point d'ancrage.
Cette approche repose sur l'idée que les marchés financiers sont cycliques et que les prix des actifs ont tendance à revenir à leur valeur moyenne au fil du temps. En identifiant les périodes au cours desquelles les prix se sont fortement écartés de leur moyenne, le trader profite de leur tendance naturelle à revenir vers leurs normes historiques.
L'outil central du trading de l'élastique est la bande de Bollinger. Les bandes sont tracées au-dessus et au-dessous d'une moyenne mobile et s'élargissent ou se resserrent avec la volatilité. Lorsque le prix atteint ou dépasse leurs limites extérieures, le trader l'interprète comme un signal d'extension excessive : le prix est susceptible de revenir vers la moyenne centrale.
Pour éviter les faux signaux, le Rubber Band Trading intègre souvent d'autres indicateurs de confirmation :
➡️ Le RSI : une lecture sous 30 (ou au-dessus de 70) au moment où le prix touche la bande renforce le signal.
➡️ Le stochastique : un croisement de ses lignes en zone extrême confirme l'essoufflement du mouvement.
➡️ Le MACD : une divergence entre l'histogramme et le prix signale une perte de momentum.
➡️ Une figure de chandeliers : une pin bar ou un avalement sur la bande offre un point d'entrée précis.
Le graphique ci-dessous illustre la stratégie avec les bandes de Bollinger. Les flèches indiquent les points d'entrée : un achat lorsque le prix sort sous la bande inférieure puis réintègre les bandes, et une vente lorsque le prix s'étire au-dessus de la bande supérieure avant de repartir vers la moyenne.
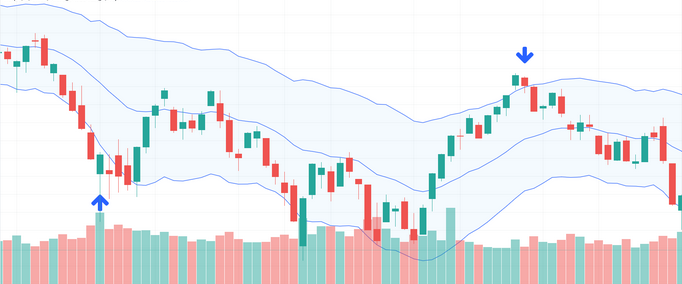
On remarque aussi, au centre du graphique, une phase où le prix longe la bande inférieure pendant plusieurs bougies : un acheteur trop pressé aurait subi plusieurs pertes successives. C'est la principale faiblesse de la méthode.
Le principal inconvénient de cette stratégie est qu'elle repose sur des indicateurs qui ne tiennent compte que du prix et de la volatilité. Les bandes de Bollinger sont calculées à partir de l'historique des cours : elles ignorent les nouvelles économiques, les fondamentaux et l'identité des acheteurs et des vendeurs du marché (qui achète, qui vend, quelle taille, pour quelle raison).
Un trader qui s'appuie exclusivement sur ces signaux peut donc se retrouver exposé à des mouvements que ses indicateurs n'ont pas anticipés : une annonce de banque centrale, une publication de résultats ou un changement de régime de marché peuvent étirer « l'élastique » bien plus loin que prévu, sans qu'il revienne. Pour atténuer ce risque, il est essentiel de comprendre les moteurs fondamentaux des marchés tradés et de surveiller le calendrier économique.
Quelle que soit la méthode choisie, une stratégie de retour à la moyenne suit généralement les mêmes étapes.
Vérifiez que le marché évolue sans tendance forte, par exemple avec un ADX inférieur à 20-25 ou un prix qui oscille autour d'une moyenne mobile plate. En tendance marquée, abstenez-vous ou ne prenez que les signaux dans le sens de la tendance de fond.
Choisissez la référence adaptée à votre horizon : moyenne mobile 20 périodes, VWAP en intraday, droite de régression ou écart historique entre deux actifs pour le trading de paires.
Attendez un écart significatif : clôture hors des bandes de Bollinger, z-score au-delà de ±2, RSI en zone extrême ou écart supérieur à 2 ATR par rapport à la moyenne.
N'entrez pas au premier contact : attendez que le prix réintègre les bandes, qu'une bougie de retournement se forme ou qu'un oscillateur sorte de sa zone extrême. Cela évite d'acheter un actif qui continue de chuter.
Positionnez le stop au-delà du dernier extrême, à 1 à 2 fois l'ATR, ou sur un z-score plus extrême (par exemple ±3). Si le prix l'atteint, l'hypothèse de retour à la moyenne est invalidée.
Visez la moyenne de référence (ou un z-score revenu vers 0). Ajoutez une sortie dans le temps : si le retour à la moyenne ne s'est pas produit après un nombre défini de bougies, clôturez la position.
Avant d'appliquer une stratégie en réel, testez-la sur un historique suffisant, par exemple avec le backtest de MetaTrader, puis sur un compte démo. Le choix de l'unité de temps dépend de votre style : les traders à court terme utilisent des graphiques intraday ou horaires, les investisseurs de plus long terme des graphiques quotidiens ou hebdomadaires.
La gestion du risque est particulièrement importante en retour à la moyenne, car la stratégie consiste par nature à aller contre le mouvement en cours. Comme le résumait l'économiste John Maynard Keynes, le marché peut rester irrationnel plus longtemps que vous ne pouvez rester solvable.
Enfin, si vous appliquez ces stratégies avec des CFD, gardez à l'esprit que l'effet de levier amplifie les pertes autant que les gains : selon les études de l'AMF, la grande majorité des particuliers perdent de l'argent sur ces produits.
Les stratégies de retour à la moyenne permettent de profiter de la tendance naturelle des prix à revenir vers leurs normes après des périodes d'excès. Trading de l'élastique, bandes de Bollinger, oscillateurs, trading de paires ou arbitrage statistique : toutes partagent la même logique, mesurer un écart puis parier sur sa résorption.
Leurs limites sont toutefois réelles. Beaucoup s'appuient sur des indicateurs qui ne traduisent que le prix et la volatilité : elles peuvent se révéler trop simplistes et ignorer les causes profondes des mouvements de marché. Surtout, elles exposent à des pertes importantes lorsqu'un écart, au lieu de se refermer, se transforme en nouvelle tendance.
Pour les utiliser efficacement, identifiez d'abord le régime de marché, mesurez objectivement les excès (z-score, bandes), attendez une confirmation, et appliquez une gestion du risque stricte : stop-loss systématique, taille de position adaptée et diversification. Combinées à une bonne compréhension des moteurs fondamentaux de vos marchés et testées en démo, ces stratégies peuvent constituer un complément précieux aux approches de suivi de tendance. Retrouvez d'autres méthodes dans notre guide des stratégies de trading.
Testez le trading gratuitement avec un compte démo AvaTrade, sans dépôt
*Les CFD sont des instruments complexes à effet de levier : 69 à 80 % des comptes d'investisseurs particuliers perdent de l'argent.