Mis à jour le 5 octobre 2026 par l'Équipe de broker-forex.fr
Les Nouveaux Loups de Wall Street est un documentaire français de 90 minutes réalisé par Ivan Macaux et présenté par le journaliste Ali Baddou, diffusé pour la première fois sur Canal+ le 29 avril 2015. Construit comme une enquête policière, le film part à la rencontre des acteurs d'une pratique alors peu connue du grand public : le trading haute fréquence (THF, ou HFT pour high frequency trading).
Le postulat du documentaire est simple : après la crise des subprimes de 2008, on pensait que la finance avait tiré les leçons de ses excès. Or une mutation bien plus discrète s'est produite pendant ce temps. Les traders en chair et en os ont déserté les parquets, remplacés par des ordinateurs pilotés par des algorithmes, capables d'acheter et de revendre en quelques microsecondes. De New York à Chicago, en passant par Londres, Amsterdam et Paris, le film décrit un marché devenu une infrastructure technologique où la milliseconde vaut des millions.
Onze ans après sa diffusion, ce reportage reste l'une des meilleures portes d'entrée en français sur le sujet. Cette page en propose un résumé, présente les intervenants, explique les mécanismes évoqués et fait le point sur ce qu'est devenu le trading haute fréquence en 2026. Elle revient aussi sur celui à qui le titre fait référence : Jordan Belfort, le « loup de Wall Street » des années 1990, dont l'obligation de rembourser ses victimes s'est éteinte en avril 2026.
Le film suit un fil narratif clair : montrer qu'une part majoritaire des échanges boursiers n'est plus décidée par des humains. Au moment du tournage, les chiffres avancés faisaient déjà froid dans le dos : environ 70 % des ordres exécutés sur les marchés actions américains et près de 40 % en Europe provenaient de machines. La Bourse de New York, autrefois symbole de l'agitation humaine, apparaît à l'écran comme un décor de télévision. Quant à la Bourse de Paris, ses serveurs de cotation ne se trouvent plus à Paris mais dans un centre de données de la banlieue londonienne.
Le documentaire s'attarde ensuite sur la géographie physique de la vitesse : les lignes de fibre optique tracées au plus court entre Chicago et le New Jersey, puis les tours à micro-ondes qui, en transmettant l'information dans l'air plutôt que dans le verre, permettent de gagner quelques millisecondes sur le trajet. C'est l'un des passages les plus marquants du film, parce qu'il rend tangible ce qui semblait abstrait : la finance moderne se joue aussi dans des pylônes plantés en pleine campagne.
Enfin, l'enquête pose la question qui donne son titre au film. Ces sociétés de trading, souvent inconnues du grand public, sont-elles des fournisseurs de liquidité utiles ou des intermédiaires qui prélèvent une taxe invisible sur chaque transaction ? Le documentaire ne tranche pas mais donne largement la parole aux deux camps.
Le trading haute fréquence désigne l'exécution automatisée d'un très grand nombre d'ordres sur des durées extrêmement courtes, avec des positions souvent conservées quelques secondes, voire quelques millisecondes. Il ne s'agit pas d'une stratégie unique mais d'une famille de méthodes :
Le point commun de toutes ces approches est la latence, c'est-à-dire le délai entre la réception d'une information et l'envoi d'un ordre. Pour la réduire, les acteurs louent des baies serveurs dans le centre de données de la Bourse elle-même (la colocation), déportent leurs stratégies sur des puces électroniques dédiées plutôt que sur des logiciels, et paient l'accès à des flux de données propriétaires. La page consacrée aux données de marché de niveau II détaille la façon dont ces acteurs lisent le carnet d'ordres.
À retenir : le trading haute fréquence n'est pas une stratégie que l'on peut « apprendre » puis appliquer depuis un ordinateur personnel. C'est une activité industrielle dont le ticket d'entrée se compte en millions d'euros d'infrastructure et qui repose sur des équipes d'ingénieurs, pas sur des indicateurs techniques.
La force du documentaire tient à la qualité de ses témoins. Plusieurs figures majeures du débat sur le THF y prennent la parole :
Le documentaire revient longuement sur le flash crash du 6 mai 2010. Ce jour-là, en quelques minutes, les indices américains ont perdu une part considérable de leur valeur avant de rebondir presque aussi vite. Certaines actions se sont échangées à des prix absurdes, quelques centimes pour des sociétés valant des dizaines de milliards. L'enchaînement exact reste débattu, mais un constat fait consensus : la liquidité affichée par les algorithmes s'est retirée en bloc au moment précis où le marché en avait le plus besoin.
Deux ans plus tard, l'incident de Knight Capital a confirmé la fragilité opérationnelle du système : un déploiement logiciel défectueux a conduit la société à accumuler des positions non désirées en moins d'une heure, pour une perte d'environ 440 millions de dollars qui a précipité sa disparition.
La question centrale du film : la liquidité apportée par les algorithmes est-elle réelle ou seulement affichée ? Un ordre affiché puis annulé en quelques millisecondes donne l'illusion de la profondeur du carnet, mais il n'absorbe rien lorsque le marché décroche. C'est le reproche récurrent adressé au THF depuis 2010.
Onze ans après la diffusion du documentaire, le paysage a évolué sur plusieurs points, sans que la tendance de fond ne s'inverse.
| Thème | Situation décrite dans le film (2015) | Situation en 2026 |
|---|---|---|
| Part de marché | Environ 70 % des volumes actions aux États-Unis, 40 % en Europe | Les estimations situent le THF autour de la moitié des volumes actions américains ; l'automatisation globale des ordres, elle, est devenue quasi générale |
| Vitesse | Course à la microseconde, tours à micro-ondes entre Chicago et New York | Course à la nanoseconde, puces dédiées, fibre à cœur creux et liaisons hertziennes sur les grands corridors |
| Rentabilité | Marges en baisse, consolidation du secteur annoncée | Concentration massive : quelques acteurs captent l'essentiel des revenus, avec des résultats records portés par les épisodes de volatilité |
| Technologie | Algorithmes à règles fixes | Intégration croissante de l'apprentissage automatique dans la formation des prix et la gestion du risque |
| Réglementation | MiFID II en préparation en Europe | MiFID II appliqué depuis 2018, puis révision MiFIR : base consolidée des cotations européennes, fin des paiements pour flux d'ordres, nouveaux pouvoirs de suspension des cotations |
Le fait marquant de la période récente est la concentration du secteur. Les revenus de trading de Citadel Securities ont atteint environ 12,2 milliards de dollars en 2025, en hausse d'un quart par rapport à l'exercice précédent, avec un premier trimestre 2026 encore supérieur. De son côté, Virtu Financial a publié un chiffre d'affaires annuel proche de 3,6 milliards de dollars en 2025, en progression de plus de 25 %. Ces chiffres illustrent une règle du métier : la tenue de marché électronique gagne d'autant plus que les marchés sont agités.
Côté infrastructure, la course s'est déplacée d'un cran. Les systèmes les plus rapides annoncent des temps de traitement de l'ordre de quelques centaines de nanosecondes entre la réception d'une donnée et l'envoi d'un ordre. Les liaisons micro-ondes conservent leur avantage sur la fibre pour les longues distances terrestres, tandis que la fibre à cœur creux, dans laquelle la lumière circule dans l'air plutôt que dans le verre, réduit sensiblement le temps de parcours sur les segments équipés.
En Europe, le cadre s'est nettement durci depuis la sortie du film. La directive MiFID II, entrée en application en janvier 2018, impose aux acteurs pratiquant le trading algorithmique de tester leurs algorithmes, de disposer de coupe-circuits, de conserver des enregistrements détaillés, de synchroniser leurs horloges avec une précision de l'ordre de la microseconde et de respecter des ratios entre ordres envoyés et transactions réellement conclues. Les plateformes doivent par ailleurs prévoir des mécanismes de suspension automatique en cas de mouvement anormal.
La révision du règlement MiFIR poursuit ce mouvement : mise en place progressive d'une base consolidée des cotations européennes, dont le volet actions est attendu à l'horizon fin 2026, interdiction généralisée du paiement pour flux d'ordres et renforcement des pouvoirs de suspension des marchés. L'objectif affiché est de réduire l'asymétrie d'information entre ceux qui achètent des flux de données rapides et les autres.
En France, deux dispositifs fiscaux coexistent. La taxe sur les transactions financières classique, portée à 0,4 % depuis le 1er avril 2025, frappe l'achat d'actions des sociétés françaises dont la capitalisation dépasse un milliard d'euros ; elle vise 121 sociétés en 2026 mais épargne précisément les allers-retours effectués dans la journée, ce qui la rend inopérante contre le THF. Une seconde taxe, spécifiquement dédiée aux opérations à haute fréquence, porte sur les ordres annulés ou modifiés au-delà d'un seuil très court. Son rendement est resté quasi nul, notamment parce qu'elle ne s'applique qu'aux entreprises exploitées en France, alors que l'essentiel de l'activité est logé ailleurs en Europe.
Arguments des défenseurs du THF
Arguments des détracteurs
Regarder ce documentaire peut être décourageant pour un investisseur individuel. Il ne devrait pas l'être : la conclusion pratique n'est pas qu'il faut renoncer, mais qu'il faut cesser de jouer sur le terrain des machines. Voici cinq réflexes concrets.
Renoncer à la course à la vitesse
Aucun particulier ne peut rivaliser avec une infrastructure colocalisée qui réagit en quelques centaines de nanosecondes. L'avantage d'un investisseur individuel se situe sur l'horizon de temps : la journée, la semaine, l'année, pas la microseconde.
Utiliser les ordres à cours limité
L'ordre au marché expose au glissement lorsque la liquidité affichée s'évapore. L'ordre à cours limité fixe un prix maximum d'achat ou minimum de vente et évite d'être exécuté au pire moment lors d'un pic de volatilité.
Éviter les phases d'ouverture et de clôture agitées
Les premières et dernières minutes de séance concentrent les écarts de cotation les plus larges et les mouvements les plus brutaux. Passer ses ordres en dehors de ces fenêtres réduit le coût implicite d'exécution.
Mesurer le coût réel d'exécution
Comparer le prix affiché au moment de l'envoi de l'ordre et le prix réellement obtenu permet de chiffrer le spread et le glissement. Ce coût récurrent pèse beaucoup plus lourd qu'on ne l'imagine sur une stratégie à forte rotation.
Choisir un intermédiaire régulé et transparent
Vérifier l'agrément de l'intermédiaire auprès du régulateur (AMF, ACPR ou équivalent européen), la qualité d'exécution publiée et la politique de traitement des ordres avant d'ouvrir un compte.
Le titre du documentaire est un clin d'œil. Avant les algorithmes, le « loup de Wall Street » était un homme : Jordan Belfort, courtier new-yorkais dont les mémoires ont inspiré le film de Martin Scorsese sorti en 2013, avec Leonardo DiCaprio dans le rôle principal. La comparaison entre les deux générations de « loups » est instructive : la première trompait ses clients au téléphone, la seconde est accusée de les devancer de quelques microsecondes.
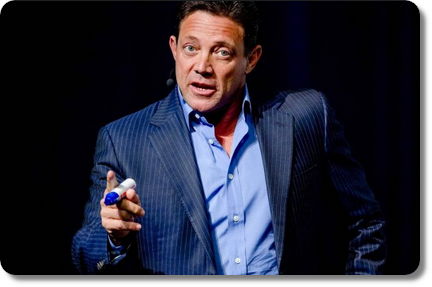
Né en 1962 à New York, Jordan Belfort montre très tôt un goût pour le commerce : lycéen puis étudiant, il vend des glaces sur les plages et en tire environ 20 000 dollars. Diplômé en biologie de l'American University, il se lance dans la vente de viande et de poisson en porte-à-porte. Après un démarrage prometteur, l'entreprise fait faillite alors qu'il a 25 ans.
Un ami de la famille lui obtient alors une place de courtier stagiaire chez L.F. Rothschild. L'expérience tourne court : il obtient sa licence au moment du « lundi noir » d'octobre 1987, l'un des grands krachs boursiers de l'histoire, qui emporte la société et le laisse sans emploi. Il rebondit dans une petite officine spécialisée dans les penny stocks, où la commission atteint 50 % du montant vendu. C'est là, à force de démarchage téléphonique à froid, qu'il met au point la technique de vente qui fera sa fortune.
À la fin des années 1980, Belfort fonde sa propre maison de courtage, Stratton Oakmont, avec Danny Porush (incarné par Jonah Hill dans le film). La société vend à des épargnants peu avertis des penny stocks, ces actions cotées moins de 5 dollars, très peu liquides et faciles à manipuler.
Le procédé est celui du « pump and dump » : les courtiers font monter artificiellement le cours d'un titre par des appels insistants et des promesses de gains, puis les dirigeants revendent leurs propres actions au plus haut. Le cours s'effondre ensuite et les clients restent avec des titres sans valeur. À son apogée, Stratton Oakmont emploie plus de 1 000 courtiers. Belfort mène un train de vie démesuré : voitures de sport, drogues, propriétés et un yacht construit à l'origine pour Coco Chanel, qui coule en 1996 au large de la Sardaigne. La même année, le régulateur des courtiers américains exclut la société, qui ferme ses portes.
À retenir : le « pump and dump » n'a pas disparu avec Stratton Oakmont. Le téléphone a été remplacé par les réseaux sociaux et les messageries, et les penny stocks par des petites capitalisations ou des jetons crypto, mais le schéma est identique : une promesse de gain rapide sur un actif illiquide, poussée par quelqu'un qui en détient déjà.
Inculpé en 1999 pour fraude sur les valeurs mobilières et blanchiment d'argent, Jordan Belfort plaide coupable et coopère avec les enquêteurs. Il est condamné en 2003 à quatre ans de prison, dont il purge 22 mois, et sort en avril 2006. Le jugement lui impose surtout de verser 110,4 millions de dollars à 1 513 victimes, pour une fraude dont les pertes sont évaluées à environ 200 millions de dollars.
| Date | Événement |
|---|---|
| 1987 | Débuts chez L.F. Rothschild, emportée par le krach d'octobre |
| Fin des années 1980 | Création de Stratton Oakmont avec Danny Porush |
| 1996 | Naufrage du yacht, puis exclusion et fermeture de Stratton Oakmont |
| 1999 | Inculpation pour fraude et blanchiment, plaidoyer de culpabilité |
| 2003 | Condamnation à quatre ans de prison et à 110,4 millions de dollars de restitution |
| 2006 | Sortie de prison après 22 mois de détention |
| 2007 | Publication de ses mémoires, Le Loup de Wall Street |
| 2013 | Sortie du film de Martin Scorsese |
| Avril 2026 | Fin de la période légale de recouvrement de la restitution |
Le remboursement n'a jamais été à la hauteur du jugement. L'essentiel des sommes versées provient des biens saisis au moment de la condamnation ; Belfort s'est ensuite acquitté de mensualités minimales. Le 28 avril 2026, vingt ans jour pour jour après sa sortie de prison, il a annoncé avoir « terminé » sa restitution. En réalité, c'est le délai légal de recouvrement de vingt ans qui est arrivé à son terme : selon les estimations publiées dans la presse spécialisée, moins de 14 millions de dollars auraient été reversés, soit environ 12 cents par dollar dû, et près de 97 millions n'auront jamais été remboursés.
Une fortune difficile à chiffrer : la fortune de Jordan Belfort au sommet de Stratton Oakmont est le plus souvent estimée entre 90 et 200 millions de dollars selon les sources. Tant que sa dette judiciaire courait, les sites spécialisés lui attribuaient à l'inverse une valeur nette négative, de l'ordre de −100 millions de dollars. Ces chiffres restent des estimations, aucun n'est vérifiable.
Depuis sa libération, Belfort s'est reconverti en auteur et en conférencier. Il a publié quatre livres : Le Loup de Wall Street (2007), pour lequel il aurait reçu une avance de 500 000 dollars, Catching the Wolf of Wall Street (2009), Way of the Wolf (2017), consacré à sa méthode de vente, et The Wolf of Investing (2023), dans lequel l'ancien vendeur de penny stocks recommande… les fonds indiciels à bas coût.


Le film tiré de ses mémoires a rapporté près de 400 millions de dollars dans le monde. Belfort en avait cédé les droits pour environ un million de dollars, dont une faible part seulement a été reversée aux victimes, ce qui a nourri de longues procédures avec les procureurs. Le film figure dans notre sélection des films sur les traders et la Bourse.
Son activité principale reste la formation à la vente. Sa méthode, baptisée « Straight Line Persuasion », est vendue en ligne et enseignée lors de conférences facturées, selon les chiffres couramment cités, de 30 000 à 80 000 dollars l'intervention. Il s'est aussi exprimé à de nombreuses reprises sur les cryptomonnaies, qu'il a d'abord vivement critiquées avant de nuancer sa position. Côté vie privée, il a été marié à Denise Lombardo puis à Nadine Caridi, mère de ses deux enfants, a longtemps partagé la vie d'Anne Koppe et a épousé Cristina Invernizzi en 2021.
Le documentaire ci-dessous retrace son parcours en détail :
La leçon pour un particulier tient en peu de mots : se méfier de toute sollicitation non demandée, des rendements garantis et des titres confidentiels « sur le point d'exploser », et vérifier l'agrément de son intermédiaire avant de lui confier un euro. Notre guide pour choisir un courtier en Bourse détaille les points à contrôler.
Oui, à condition de garder en tête la date de sa réalisation. Certains chiffres cités à l'écran ont vieilli et le débat public s'est déplacé, de la vitesse pure vers l'intelligence artificielle appliquée aux marchés et vers la concentration de la tenue de marché entre quelques mains. Mais la mécanique décrite reste exacte, et le film a le mérite rare de rendre visuel un phénomène qui, par nature, ne se voit pas.
Pour prolonger, la page consacrée à l'histoire du trading algorithmique replace cette évolution dans le temps long, depuis l'autorisation des échanges électroniques à la fin des années 1990. Le reste de notre sélection de documentaires et reportages sur la finance permet de compléter le tableau.
Les Nouveaux Loups de Wall Street a documenté un basculement que peu de gens avaient perçu à l'époque : le passage d'un marché d'humains à un marché de machines. Onze ans plus tard, le constat n'a pas été démenti. La vitesse s'est encore accélérée, les acteurs se sont concentrés, la réglementation européenne s'est étoffée sans remettre en cause le modèle, et la fiscalité française censée freiner ces pratiques n'a jamais produit d'effet mesurable.
Pour l'investisseur particulier, la leçon utile n'est pas celle de la peur. Elle tient en une phrase : le seul terrain sur lequel il est impossible de gagner face à ces acteurs est celui de la milliseconde. Sur l'analyse d'une entreprise, la construction d'un portefeuille ou la discipline dans la durée, l'avantage technologique du THF ne joue plus.
Le parcours de Jordan Belfort rappelle enfin que les « loups » changent de visage sans changer de nature. Hier un vendeur au téléphone, aujourd'hui un algorithme ou une promesse sur un réseau social : dans tous les cas, la meilleure protection reste de comprendre ce que l'on achète, à qui, et à quel prix.
Testez le trading gratuitement avec un compte démo AvaTrade, sans dépôt
*Les CFD sont des instruments complexes à effet de levier : 69 à 80 % des comptes d'investisseurs particuliers perdent de l'argent.